На объекте «доходы минус расходы» налог считают с разницы между полученными доходами и признанными расходами. Поэтому спор с инспекцией почти всегда идёт не о ставке, а о конкретной строке затрат: входит ли она в перечень, оплачена ли, есть ли документ и связана ли она с деятельностью, направленной на получение дохода. Ниже — практический порядок проверки расхода до включения его в налоговую базу.
Что означает «учитываемый расход» на этом режиме
Упрощённая система с объектом «доходы минус расходы» разрешает уменьшать доходы не на любые затраты, а на те, что прямо названы в Налоговом кодексе. Такой перечень является закрытым: если вида расхода в нём нет, затрата на налоговую базу не влияет, даже когда она очевидно нужна бизнесу и полностью оплачена.
Второе отличие от бухгалтерского учёта — момент признания. В бухгалтерском учёте расход отражают по методу начисления, а для налога при упрощённой системе важен факт оплаты и выполнения дополнительных условий по отдельным видам затрат.
Третье отличие — требование к связи с деятельностью. Расход должен быть произведён для деятельности, направленной на получение дохода. Личные траты собственника и затраты, которые нельзя подтвердить, в расчёт не входят.
Общие требования к любому расходу
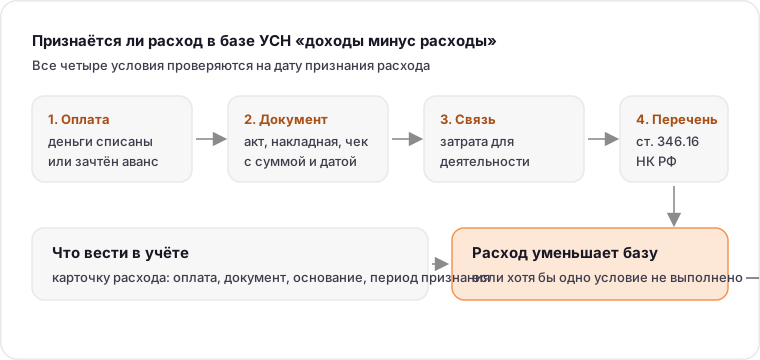
Прежде чем смотреть на конкретный вид затрат, проверьте четыре условия. Если хотя бы одно не выполняется, расход в базу не включают.
- расход назван в перечне Налогового кодекса для упрощённой системы;
- он фактически оплачен, а не только начислен;
- есть документ, подтверждающий сумму, дату и содержание операции;
- затрата связана с деятельностью, направленной на получение дохода.
Отдельно проверяют, не относится ли операция к тем, что учитывают в особом порядке. Например, расходы на приобретение основных средств и нематериальных активов признают не единой суммой, а по правилам, установленным для упрощённой системы.
Документы, которые подтверждают расход
Подтверждающим может быть не только платёжное поручение. Сумму и содержание операции показывают договор, счёт, накладная, акт, чек, кассовый ордер, авансовый отчёт.
| Вид операции | Документ о факте | Документ об оплате |
|---|---|---|
| Покупка товаров | накладная или универсальный передаточный документ | платёжное поручение, чек |
| Работы и услуги | акт, универсальный передаточный документ | платёжное поручение, чек |
| Выдача под отчёт | заявление, авансовый отчёт | расходный кассовый ордер |
| Аренда | договор, акт | платёжное поручение |
Электронный документ подходит наравне с бумажным, если он оформлен в согласованном формате и подписан допустимым способом. Порядок обмена стоит закрепить в учётной политике или соглашении с контрагентом.
Основные средства и нематериальные активы
Стоимость приобретённых основных средств и нематериальных активов учитывают в расходах не единовременно. Для упрощённой системы действуют отдельные правила по составу затрат и по периодам списания, которые зависят от того, когда объект приобретён и оплачен.
Карточка объекта
По каждому объекту удобно вести отдельную карточку: дата оплаты, дата ввода в эксплуатацию, первоначальная стоимость, сумма, уже отнесённая на расходы, остаток к списанию. Если объект продан до истечения установленного срока, ранее учтённые суммы приходится пересматривать.
Учёт расходов на ремонт и улучшение
Затраты на ремонт и на улучшение объекта учитывают по-разному. Прежде чем относить сумму на расходы, стоит определить характер работ: от квалификации зависит и порядок признания, и налоговый результат.
Материальные расходы, работы и услуги
К материальным относят затраты на сырьё, материалы, инструменты, топливо, а также на работы и услуги производственного характера, выполненные сторонними исполнителями. Услуги непроизводственного назначения, даже полезные для бизнеса, чаще всего в закрытый перечень не попадают.
Проверяя такую затрату, задайте три вопроса. Использован ли ресурс в деятельности, направленной на получение дохода? Есть ли документ о передаче результата? Оплачен ли он? Если результат получен, но оплата ещё не прошла, расход откладывают до оплаты.
Оплата труда, взносы и пособия
Расходы на оплату труда уменьшают налоговую базу в пределах, установленных для этого вида затрат. Сюда попадают выплаты по трудовым договорам, а также страховые взносы, начисленные на эти выплаты.
Пособия по временной нетрудоспособности за счёт работодателя учитывают отдельно, в той части, которая не покрывается выплатами фонда. Премии уменьшают базу только тогда, когда они предусмотрены трудовым, коллективным договором или локальным актом и оформлены документально. Как устроены премии, разобрано в статье про премию работнику.
Налоги, сборы и обязательные платежи
Налоги и сборы, уплаченные в отчётном периоде, относят на расходы. Отдельно нужно смотреть на сам единый налог и на платежи, которые Налоговый кодекс исключает из состава учитываемых затрат: налог, уплаченный по упрощённой системе, повторно в расходы не включают.
Пени и штрафы за нарушение условий договора учитывают в составе внереализационных расходов по правилам, установленным для этого вида затрат. Санкции за нарушение законодательства в перечень не входят.
Проценты, банковские услуги и курсовые разницы
Проценты по займам и кредитам учитывают в пределах, установленных для соответствующего вида обязательств. Банковские услуги уменьшают базу, если они связаны с обслуживанием счёта и проведением расчётов: комиссия за перевод, обслуживание счёта и эквайринг подтверждаются выпиской и договором с банком.
Курсовые разницы и расходы от переоценки имущества учитывают в особом порядке. Если организация работает с валютой, порядок признания таких сумм стоит отдельно закрепить в учётной политике для целей налога.
Что учесть нельзя
Наиболее частые ошибки связаны с затратами, которые бизнесу кажутся очевидными, но в закрытый перечень не входят. Это личные расходы собственника, выплаты в пользу работников без документального основания, затраты на услуги, которые нельзя связать с деятельностью, а также суммы, не подтверждённые документами.
Отдельная категория — расходы, по которым не соблюдён порядок признания. Даже «правильная» затрата, отнесённая на расходы не в том периоде или без обязательного документа, приводит к занижению базы.
Минимальный налог и убытки прошлых лет
Налоговый кодекс предусматривает для этого объекта минимальный налог и порядок его сравнения с единым налогом, рассчитанным обычным способом. Конкретные правила, ставку и порядок зачёта нужно сверять по актуальной редакции первоисточника на дату расчёта.
Убыток, полученный в предыдущих периодах, разрешено переносить на будущее с ограничениями по сумме и сроку. Как это устроено, разобрано в статье про перенос убытков прошлых лет.
Как выстроить учёт расходов
Практичный порядок для небольшой компании выглядит так. Сначала все затраты собирают по видам в отдельном реестре. Затем по каждой строке проставляют дату оплаты, реквизиты документа и признак учитываемости. В конце периода реестр сверяют с банковскими выписками и с книгой учёта доходов и расходов.
- реестр расходов ведут по видам затрат, а не сплошным списком;
- по каждой строке указывают документ, дату оплаты и период признания;
- отдельно отмечают расходы, которые учитывают в особом порядке;
- перед сдачей отчётности сверяют реестр с выписками и первичными документами;
- спорные позиции описывают письменно и при необходимости запрашивают разъяснение.
Такой реестр полезен не только для отчётности: он позволяет заранее увидеть, что часть затрат уменьшит базу не в текущем квартале, а позже. Если приближается утрата права на упрощённую систему, стоит заранее изучить материал про переход на общий режим.
Чек-лист перед включением расхода в базу
- вид расхода назван в перечне для упрощённой системы;
- расход фактически оплачен;
- есть документ о факте и об оплате;
- затрата связана с деятельностью, направленной на получение дохода;
- соблюдён особый порядок признания, если он установлен;
- расход отражён в том периоде, к которому относится;
- подтверждающие документы сохранены и доступны к проверке.
Если по какому-то пункту ответ отрицательный, расход лучше не включать до устранения пробела. Это дешевле, чем объяснять занижение базы после камеральной проверки.
Нормативные ориентиры
Правила режима собраны в главе 26.2 Налогового кодекса: перечень учитываемых расходов и порядок их признания — в статье 346.16, условия применения и лимиты — в статье 346.13, ставки — в статье 346.20. Ссылаться на «общее правило» без проверки перечня не стоит: расход, которого нет в статье 346.16, в базу не попадёт, даже если он экономически обоснован.
Изменения, действующие с 2025 года, включая правила налога на добавленную стоимость при упрощённой системе, внесены Федеральным законом от 12.07.2024 № 176-ФЗ. Его официальный текст стоит держать рядом с расчётом: часть привычных формулировок после реформы читается иначе.
Источники
- ФНС России: упрощённая система налогообложения — официальный раздел о применении упрощённой системы, проверено 2026-09-13.
- ФНС России: формы, форматы и документы — формы книги учёта доходов и расходов и декларации, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — перечень учитываемых расходов и порядок их признания; актуальную редакцию сверяйте на дату расчёта, проверено 2026-09-13.
- ФНС России: изменения налогового законодательства с 2026 года — сводка изменений, влияющих на применение упрощённой системы, проверено 2026-09-13.
- Федеральный закон от 12.07.2024 № 176-ФЗ: официальное опубликование — первоисточник изменений, действующих с 2025 года, проверено 2026-09-14.
Дата проверки источников: 2026-09-14. Состав учитываемых расходов и порядок их признания нужно сверять по действующей редакции Налогового кодекса.
Вопросы и ответы
Можно ли учесть расход, который оплачен, но документы ещё не получены?
Нет. Нужны и оплата, и документ, подтверждающий сумму, дату и содержание операции. До получения документа расход в базу не включают.
Учитываются ли личные расходы собственника?
Нет. Расход должен быть произведён для деятельности, направленной на получение дохода. Личные траты и затраты, не связанные с бизнесом, в закрытый перечень не входят.
Как учитывают расходы на основные средства?
Не единой суммой: действуют отдельные правила по составу затрат и периодам списания, которые зависят от того, когда объект приобретён и оплачен. По каждому объекту удобно вести карточку.
Что делать, если часть расходов не подтверждена?
Не включать их в базу до устранения пробела: восстановить документы, запросить копии у контрагента или оформить подтверждение. Иначе расход станет спорным при проверке.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.