Пониженные тарифы страховых взносов для малых и средних предприятий — это не автоматическая скидка по факту выручки, а механизм, привязанный к статусу организации в реестре и к структуре выплат. Ошибка в применении приводит к недоимке и пеням, поэтому проверять нужно как сам статус, так и порядок расчёта по каждому работнику.
Кто относится к субъектам малого и среднего предпринимательства
Статус субъекта малого или среднего предпринимательства подтверждается записью в едином реестре субъектов МСП, который ведёт ФНС России. Категория зависит от вида деятельности, средней численности работников и дохода за предшествующий год.
Сведения реестра обновляются на основании отчётности и доступны публично. Для применения пониженных тарифов одного желания недостаточно: организация должна значиться в реестре на соответствующий период.
Как попасть в реестр и проверить статус
Запись в реестре формируется автоматически на основании сведений, которые организация представляет в налоговый орган. Специального заявления для включения в реестр не требуется, но данные должны быть актуальными.
Проверять статус стоит перед началом применения пониженного тарифа и периодически в течение года. Если запись отсутствует или исключена, применять пониженный тариф нельзя, даже когда фактически компания небольшая.
Из чего складывается тариф
Общий тариф страховых взносов применяется к выплатам в пользу застрахованных лиц в пределах установленной базы, а свыше базы действует другой порядок. Для субъектов МСП закон предусматривает пониженный тариф в отношении части выплат, определяемой с учётом установленной пороговой величины.
Конкретные размеры тарифов, пороговую величину и порядок расчёта нужно сверять по актуальной редакции Налогового кодекса и разъяснениям ФНС России: эти параметры периодически меняются. Поэтому в учётной политике фиксируют не «запомнившуюся» цифру, а порядок её подтверждения на дату расчёта.
Как применяется пониженный тариф
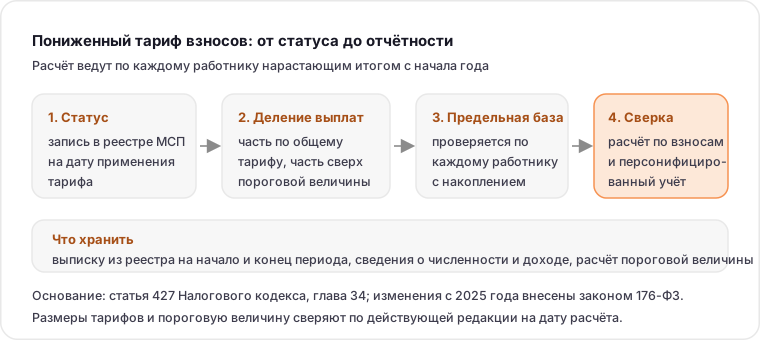
Механизм обычно устроен так: часть выплаты в пользу работника облагается по общему тарифу, а сумма сверх установленной величины — по пониженному. Расчёт ведут по каждому работнику отдельно, нарастающим итогом с начала года.
Порядок по каждому работнику
- определить облагаемую базу выплат с начала года;
- выделить часть базы, облагаемую по общему тарифу;
- определить часть базы, к которой применяется пониженный тариф;
- проверить, не достигнута ли предельная база;
- суммировать взносы по всем работникам;
- сверить итог с расчётом по страховым взносам.
Предельная база
После достижения предельной величины базы порядок обложения меняется. Поэтому расчёт ведут нарастающим итогом, а не по отдельным месяцам: ошибка в подсчёте базы приводит к неверному тарифу в конце года.
Какие выплаты не входят в базу
Часть выплат не облагается страховыми взносами: это, в частности, отдельные виды компенсаций, установленные законом, и выплаты, прямо перечисленные в Налоговом кодексе. Перечень исключений нужно проверять по действующей редакции, потому что он периодически уточняется.
На практике ошибки возникают с выплатами, которые компания считает компенсацией, но документально не подтверждает. Если основание и размер выплаты не подтверждены, её могут включить в базу и доначислить взносы.
Отдельно проверяют стимулирующие выплаты: как они облагаются и как оформляются, разобрано в статье про премию работнику.
Подтверждение статуса и утрата права
Статус субъекта МСП проверяют по реестру на дату применения тарифа. Если организация утратила статус, право на пониженный тариф прекращается с определённого периода. Порядок пересчёта при утрате статуса стоит уточнять по официальным разъяснениям, поскольку он зависит от даты исключения из реестра.
Рекомендуется хранить выписки из реестра по состоянию на начало и конец периода, а также сведения о средней численности и доходе. Это позволяет подтвердить право на тариф при проверке.
Отчётность и сверка
Расчёт по страховым взносам представляют в налоговый орган, а сведения персонифицированного учёта — в СФР. Данные этих форм должны быть согласованы: суммы взносов, база и применённые тарифы.
Перед сдачей полезно сверить:
- сумму выплат в пользу работников по каждому месяцу;
- облагаемую базу и суммы, не подлежащие обложению;
- применённые тарифы и пороговую величину;
- итог взносов с данными персонифицированного учёта;
- статус в реестре субъектов МСП на соответствующий период.
Типичные ошибки
Первая ошибка — применять пониженный тариф, не проверив запись в реестре. Вторая — считать пороговую величину за месяц, а не нарастающим итогом. Третья — округлять базу по работнику так, что итог расходится с расчётом. Четвёртая — не пересчитать взносы после утраты статуса. Пятая — не сохранить подтверждение статуса и расчёт пороговой величины. Шестая — включать в базу выплаты, которые прямо исключены кодексом.
Чек-лист
- статус в реестре субъектов МСП подтверждён на нужный период;
- параметры тарифа сверены с актуальной редакцией кодекса;
- пороговая величина определяется нарастающим итогом по каждому работнику;
- выплаты, не входящие в базу, подтверждены документами;
- предельная база учтена;
- отчётность согласована с персонифицированным учётом;
- подтверждающие документы сохранены.
Как проверить статус в реестре: пошагово
- открыть реестр субъектов МСП на официальном сайте ФНС России;
- найти организацию по идентификационному номеру налогоплательщика или наименованию;
- убедиться, что запись действует на нужную дату, и сохранить выписку;
- сверить категорию — микро, малое или среднее предприятие — с данными отчётности;
- повторить проверку перед сдачей расчёта за очередной период.
Выписку сохраняют с датой формирования: статус меняется, а подтверждать право на тариф нужно на конкретный период. Если организация только что создана, запись появляется после того, как сведения поступят в налоговый орган, поэтому первый период стоит отработать с запасом по срокам.
Пересчёт при утрате статуса
Если запись исключена, право на пониженный тариф прекращается с определённого периода. Тогда взносы за месяцы, когда права уже не было, пересчитывают и доплачивают разницу, а пени считают по общим правилам.
Чтобы не пропустить момент, проверку статуса ставят в календарь: раз в квартал и перед сдачей отчётности. Это дешевле, чем пересчёт за несколько месяцев и объяснения по расхождению с персонифицированным учётом.
Что хранить для подтверждения тарифа
- выписку из реестра на начало и конец периода;
- сведения о средней численности и доходе, по которым сформирована запись;
- расчёт пороговой величины и предельной базы;
- расчёт взносов по каждому работнику;
- документы по выплатам, не входящим в базу.
Набор документов стоит держать в одной папке по годам: при проверке подтверждение права на тариф запрашивают первым, и собирать его задним числом неудобно.
Нормативные ориентиры
Пониженные тарифы для субъектов малого и среднего предпринимательства установлены статьёй 427 Налогового кодекса; общие правила исчисления взносов — главой 34: объект обложения назван в статье 419, тарифы — в статье 425, порядок расчёта базы и отчётность — в статьях 421 и 431. Право на пониженный тариф привязано к записи в реестре, а не к фактическому размеру бизнеса, поэтому статья 427 и данные реестра проверяются вместе.
Изменения, действующие с 2025 года, внесены Федеральным законом от 12.07.2024 № 176-ФЗ: перед расчётом стоит открыть именно его текст, а не редакцию кодекса, сохранённую в программе с прошлого года.
Источники
- ФНС России: страховые взносы — официальный раздел о порядке исчисления и уплаты взносов, проверено 2026-09-13.
- ФНС России: изменения налогового законодательства с 2026 года — сводка изменений, которые влияют на расчёт взносов и отчётность, проверено 2026-09-13.
- ФНС России: государственные реестры — доступ к реестру субъектов малого и среднего предпринимательства, проверено 2026-09-13.
- Федеральный закон от 12.07.2024 № 176-ФЗ: официальное опубликование — первоисточник изменений в части страховых взносов, действующих с 2025 года, проверено 2026-09-14.
Дата проверки источников: 2026-09-14. Размеры тарифов, предельную и пороговую величину нужно сверять по действующей редакции Налогового кодекса и официальным разъяснениям ФНС России.
Вопросы и ответы
Нужно ли заявление, чтобы попасть в реестр МСП?
Специального заявления не требуется: запись формируется автоматически на основании сведений, которые организация представляет в налоговый орган. Важно, чтобы данные были актуальными.
С какого момента применяется пониженный тариф?
С периода, в котором организация значится в реестре субъектов МСП. Если запись отсутствует или исключена, применять пониженный тариф нельзя.
Как считается пороговая величина?
Нарастающим итогом с начала года по каждому работнику. Поэтому расчёт ведут не по отдельным месяцам, а с накоплением базы.
Что делать при утрате статуса МСП?
Пересчитать взносы с периода прекращения права на пониженный тариф. Порядок пересчёта зависит от даты исключения из реестра, поэтому его стоит уточнять по официальным разъяснениям.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.