Премия — это выплата стимулирующего характера, которая выплачивается за результаты работы. Чтобы учесть её в расходах и избежать споров, недостаточно решения руководителя: нужны основание, предусмотренное документами, и корректное оформление.
Виды премий и их основания
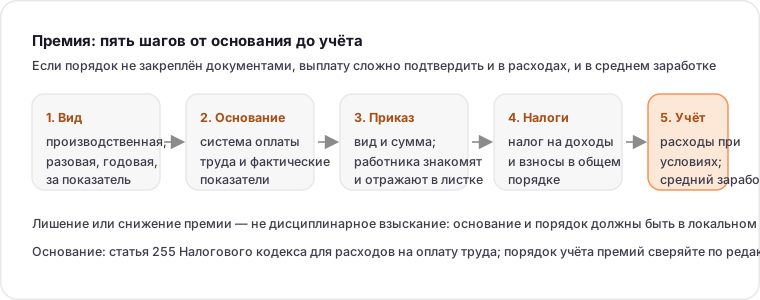
Премии делятся на предусмотренные системой оплаты труда и разовые. Первые выплачивают за конкретные показатели и периодичность: за месяц, квартал, год, за выполнение задания. Вторые могут быть приурочены к событию или решению руководителя.
Система премирования
Система премирования закрепляется в трудовом, коллективном договоре или локальном акте. Если выплата предусмотрена этими документами, она становится частью оплаты труда со всеми последствиями: и для работника, и для учёта.
Как оформить выплату
Основанием служат документы, подтверждающие достижение показателя: отчёт о выполнении задания, докладная записка руководителя, расчёт показателей. На их основании издают приказ о поощрении с указанием работника, вида и суммы премии.
| Документ | Назначение |
|---|---|
| Положение о премировании | виды премий и условия выплаты |
| Докладная записка руководителя | основание и показатели |
| Приказ о поощрении | конкретная выплата и сумма |
| Расчётный листок | отражение суммы работнику |
| Бухгалтерская справка | расчёт налога и взносов |
Разовые выплаты
Разовые выплаты, не связанные с результатами работы, требуют особенно внимательного оформления: если они превращаются в регулярные, их могут признать частью системы оплаты труда.
Налог на доходы физических лиц
Премия является доходом работника и облагается налогом на доходы физических лиц в общем порядке. Датой фактического получения дохода считается день выплаты.
Организация исполняет обязанности налогового агента: исчисляет, удерживает и перечисляет налог в установленные сроки. Если премия выплачивается в натуральной форме, порядок определения дохода и удержания налога имеет особенности, и такие случаи лучше просчитывать заранее.
Страховые взносы
Премии, выплачиваемые в рамках трудовых отношений, облагаются страховыми взносами. Выплаты, не относящиеся к оплате труда и прямо названные в перечне необлагаемых, взносами не облагаются.
Перечень исключений нужно проверять по действующей редакции Налогового кодекса. Ошибка в квалификации выплаты приводит к доначислению взносов и пеней. Как применяются пониженные тарифы, разобрано в статье про тарифы взносов для МСП.
Учёт и налог на прибыль
В бухгалтерском учёте премия отражается в составе расходов на оплату труда. В налоговом учёте такие расходы учитывают при соблюдении условий: выплата предусмотрена трудовым, коллективным договором или локальным актом, а также связана с деятельностью, направленной на получение дохода.
Если локальный акт не содержит условий премирования, а выплата производится только приказом, расходы могут быть исключены при проверке. Поэтому положение о премировании — не формальность, а основание для учёта.
Премия и средний заработок
Премии учитывают при расчёте среднего заработка по особым правилам, которые зависят от периода премирования и от того, полностью ли отработан расчётный период. Это влияет на отпускные, компенсации и иные выплаты, рассчитываемые по среднему заработку.
Практический совет: в расчёте среднего заработка указывайте, какая премия и в какой части включена. Порядок расчёта отпускных разобран в статье про расчёт отпускных.
Премия при увольнении
Если премия предусмотрена системой оплаты труда и показатель достигнут, она выплачивается на общих основаниях, в том числе при увольнении, если право на неё возникло до прекращения договора. Разовая премия, решение о которой принимает руководитель, выплачивается по усмотрению работодателя, если иное не установлено документами.
Спорные ситуации чаще всего связаны с периодом, за который начислена премия. Поэтому в положении о премировании стоит описать, за какой период выплачивается каждая премия и как она начисляется при увольнении.
Премия в расчёте среднего заработка: пример
Разные виды премий по-разному попадают в расчёт среднего заработка, поэтому удобнее показать логику на условном примере.
Работник уходит в отпуск. В расчётном периоде ему начисляли ежемесячную премию за выполнение показателя и квартальную премию за результат работы. Ежемесячные премии учитывают по одной за каждый показатель месяца, поэтому в расчёт войдут все такие выплаты. Квартальная премия относится к периоду, который превышает расчётный, поэтому её включают в определённой части.
Если премия начислена без связи с результатами работы и не предусмотрена системой оплаты труда, в расчёт среднего заработка она не входит. Поэтому в справке-расчёте полезно указывать, какая премия и в какой части включена: при проверке это снимает большую часть вопросов.
Премия и районный коэффициент
Если работник получает районный коэффициент или процентную надбавку, премии, входящие в систему оплаты труда, увеличиваются вместе с остальными выплатами. Разовые выплаты социального характера под это правило не попадают.
Порядок применения коэффициента разобран в статье про районный коэффициент и надбавку. Если премия выплачивается вместе с коэффициентом, в расчётном листке стоит показать обе суммы отдельно: работнику проще проверить расчёт, а бухгалтеру — объяснить его.
Как оформить снижение или невыплату премии
Снижение или невыплата премии — это не дисциплинарное взыскание, если премия предусмотрена системой оплаты труда за конкретные показатели. Основанием служит недостижение показателя, зафиксированное документами, а порядок выплаты описан в локальном акте.
Порядок действий такой: зафиксировать фактические показатели за период, сравнить их с условиями премирования, при необходимости запросить пояснения руководителя подразделения и оформить решение. Если условиями предусмотрено лишение премии полностью, это должно быть прямо указано в локальном акте, а не следовать из общих формулировок.
Типичные ошибки
Первая ошибка — выплачивать премию без основания в документах. Вторая — не удерживать налог при выплате. Третья — не начислять взносы на выплату в рамках трудовых отношений. Четвёртая — учитывать разовые выплаты в расходах без подтверждения связи с результатами работы. Пятая — неверно учитывать премии при расчёте среднего заработка. Шестая — не отразить премию в расчётном листке.
Чек-лист
- система премирования закреплена документами;
- основание выплаты подтверждено;
- приказ содержит вид и сумму;
- налог исчислен и перечислен;
- взносы начислены;
- расходы учтены при соблюдении условий;
- премия учтена при расчёте среднего заработка;
- документы сохранены.
Годовая премия и период признания
Годовую премию удобнее рассматривать отдельно от текущих: у неё другой документ-основание (обычно приказ по итогам года), другой период признания и особые правила включения в средний заработок.
В расходах на оплату труда премии за производственные результаты учитывают по статье 255 Налогового кодекса, а момент признания расхода при методе начисления определяют по статье 272: расход признаётся в том периоде, к которому относится, и только при наличии документа с конкретной суммой. Приказ, изданный в следующем году за прошлый, требует внимания: включать сумму в расходы «задним числом» автоматически нельзя, порядок зависит от даты документа и от того, какие показатели он подтверждает.
Отдельная тонкость — взаимодействие с резервом на оплату отпусков: если резерв создаётся, годовая премия влияет на его оценку на отчётную дату. Поэтому решение о выплате лучше принимать до закрытия года, а не после сдачи отчётности.
Источники
- ФНС России: налог на доходы физических лиц — официальный раздел о порядке исчисления налога, проверено 2026-09-13.
- ФНС России: страховые взносы — официальный раздел о порядке исчисления взносов, проверено 2026-09-13.
- Минтруд России: оплата и условия труда — официальные материалы по вопросам оплаты труда, проверено 2026-09-13.
- Федеральный закон от 03.07.2016 № 243-ФЗ: официальное опубликование — первоисточник передачи страховых взносов в администрирование налоговых органов: главы Налогового кодекса о взносах действуют в этой редакции, проверено 2026-09-14.
Дата проверки источников: 2026-09-13. Порядок налогообложения, перечень необлагаемых выплат и условия учёта расходов нужно сверять по действующей редакции законодательства.
Вопросы и ответы
Облагается ли премия страховыми взносами?
Премии в рамках трудовых отношений облагаются взносами. Выплаты, не относящиеся к оплате труда и прямо названные в перечне необлагаемых, взносами не облагаются.
Можно ли учесть разовую премию в расходах?
Только если выплата предусмотрена трудовым, коллективным договором или локальным актом и связана с деятельностью, направленной на получение дохода. Приказ без такого основания расходы не подтверждает.
Как премия влияет на отпускные?
Премии учитывают при расчёте среднего заработка по особым правилам, которые зависят от периода премирования. В расчёте указывают, какая премия и в какой части включена.
Нужно ли отражать премию в расчётном листке?
Да, сумма отражается в расчётном листке, чтобы работник видел состав выплаты. Это снижает число обращений с вопросами о расчёте.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.