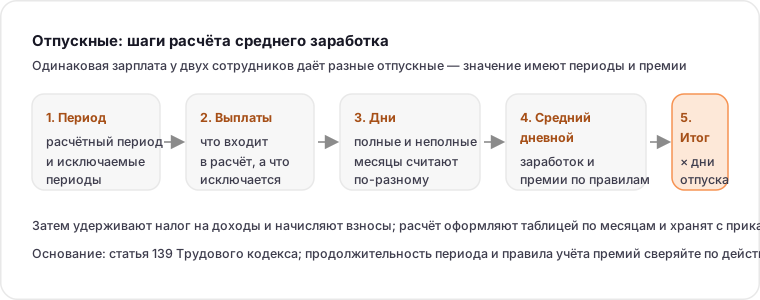
Отпускные считают не по окладу, а по среднему заработку. Поэтому одинаковая зарплата у двух сотрудников может дать разную сумму выплаты: значение имеют премии, периоды, которые исключаются из расчёта, и время фактической работы. Разберём последовательность действий и типичные ошибки.
Что такое расчётный период
Средний заработок определяют исходя из выплат за расчётный период, который по общему правилу составляет определённое число календарных месяцев, предшествующих месяцу начала отпуска. Конкретную продолжительность периода и правила его сдвига устанавливает трудовое законодательство.
Если сотрудник работает в организации меньше расчётного периода, в расчёт берут фактически отработанное время. Для ситуаций, когда фактически начисленной заработной платы не было, предусмотрены отдельные правила — например, когда отпуск предоставляется сразу после приёма на работу.
Какие выплаты включают в расчёт
В расчёт среднего заработка включают выплаты, предусмотренные системой оплаты труда: оклад, доплаты и надбавки, премии, связанные с результатами работы, и иные вознаграждения по трудовому договору.
Какие выплаты не входят в расчёт
Выплаты социального характера, не относящиеся к оплате труда, в расчёт не входят. Практический ориентир: если выплата предусмотрена трудовым, коллективным договором или локальным актом и связана с выполнением работы, её, как правило, учитывают. Материальная помощь, оплата питания и иные социальные выплаты в средний заработок не попадают.
Какие периоды исключают
Из расчётного периода исключают время, когда сотрудник фактически не работал, но за ним сохранялся средний заработок или он получал отдельные виды выплат. К таким периодам относятся, в частности, время болезни, отпуска, командировки, простоя по причинам, не зависящим от работника и работодателя, и периоды освобождения от работы с частичным сохранением оплаты.
Выплаты за эти периоды тоже не учитывают при расчёте среднего заработка. Если этого не сделать, сумма отпускных окажется завышенной, а при проверке — спорной.
Последовательность расчёта
Порядок удобно разбить на шаги и оформлять расчёт таблицей: так его проще проверить и объяснить работнику.
- определить расчётный период и исключаемые периоды;
- собрать выплаты, включаемые в расчёт, за расчётный период;
- определить количество календарных дней, принимаемых в расчёт;
- рассчитать средний дневной заработок;
- умножить его на количество дней отпуска;
- удержать налог на доходы и учесть взносы;
- проверить итог по расчётному листку.
Неполностью отработанные месяцы
Если месяц отработан не полностью, количество принимаемых в расчёт календарных дней определяют пропорционально. Именно здесь чаще всего возникают арифметические ошибки: неправильно считают дни, приходящиеся на отработанное время, и получают неверный средний дневной заработок.
Таблица по месяцам
Рабочий приём — вести отдельную таблицу по месяцам с колонками: начислено, отработано дней, принимается дней, исключаемые периоды. Тогда расчёт легко проверить построчно и показать работнику.
Премии и разовые выплаты
Премии учитывают по особым правилам. Ежемесячные премии, как правило, берут в расчёт по одной за каждый показатель месяца. Квартальные и иные периодические премии учитывают в определённой части, если период премирования превышает расчётный период. Годовое вознаграждение учитывают по отдельным правилам.
Чтобы не ошибиться, зафиксируйте в учётной политике порядок учёта премий и указывайте в расчёте, какая именно премия и в какой части включена. Это снижает риск пересчёта при проверке.
Налоги и взносы
Отпускные облагаются налогом на доходы физических лиц и облагаются страховыми взносами в общем порядке. Датой фактического получения дохода для целей налога считается день выплаты. Поэтому при планировании выплаты важно учитывать и срок перечисления налога, и срок уплаты взносов.
Компенсация за неиспользованный отпуск при увольнении рассчитывается по сходным правилам, но имеет свои особенности. Её также облагают налогом и взносами в установленном порядке.
Районный коэффициент и надбавка
Если работник трудится в местности с районным коэффициентом или получает процентную надбавку, эти суммы увеличивают фактическую заработную плату и, следовательно, влияют на средний заработок. Как они применяются, разобрано в статье про районный коэффициент и надбавку.
Проверить расчёт можно с помощью калькулятора зарплаты: он помогает сверить логику, но окончательный расчёт всё равно опирается на документы организации.
Типичные ошибки
Первая ошибка — включать в расчёт выплаты социального характера. Вторая — не исключать периоды болезни и прошлых отпусков. Третья — неверно определять количество дней в неполных месяцах. Четвёртая — учитывать годовую премию целиком независимо от периода. Пятая — выплачивать отпускные позже установленного срока, что влечёт материальные последствия для работодателя. Шестая — не учитывать изменение оклада в расчётном периоде.
Чек-лист
- расчётный период определён верно;
- исключаемые периоды перечислены;
- выплаты разделены на учитываемые и неучитываемые;
- премии учтены по правилам;
- количество дней в неполных месяцах проверено;
- средний дневной заработок пересчитан;
- налог и взносы рассчитаны;
- срок выплаты отпускных соблюдён.
Условный пример расчёта
Сотрудник уходит в отпуск на 14 календарных дней. За расчётный период начислено 720 000 рублей, исключаемых периодов нет, принимается 351,6 календарных дня, то есть все месяцы отработаны полностью. Средний дневной заработок — около 2 048 рублей, отпускные — примерно 28 669 рублей до удержания налога.
Цифры условные: подставлять нужно фактические начисления, а количество принимаемых дней считать отдельно для полных и неполных месяцев.
Если оклад повышался в расчётном периоде
Повышение оклада влияет на средний заработок: выплаты, начисленные до повышения, учитывают с повышающим коэффициентом. Порядок зависит от того, когда произошло повышение — в расчётном периоде, после него до начала отпуска или уже в период отпуска.
Если повышение не учесть, сумма отпускных окажется ниже, и работник вправе потребовать перерасчёт. Поэтому приказы об изменении окладов стоит сверять с расчётом отпускных до выплаты, а не после обращения.
Как показать расчёт работнику
Расчёт удобно оформлять одной таблицей: месяцы, начислено, отработано, принимаемые дни, затем итог среднего дневного заработка и сумма отпускных. Такой документ снимает вопросы о сумме и служит подтверждением при проверке. Хранят его вместе с приказом о предоставлении отпуска.
Компенсация вместо части отпуска
Часть ежегодного отпуска, превышающую установленную продолжительность, можно заменить денежной компенсацией по заявлению работника. Компенсацию считают по тем же правилам среднего заработка, она облагается налогом и страховыми взносами.
Заменять весь отпуск нельзя: у работника должно остаться время отдыха, установленное законодательством. Для отдельных категорий работников замена части отпуска не допускается вовсе.
Перенос, продление и отзыв из отпуска
Отпуск не всегда идёт по плану, и каждое изменение влияет на расчёт.
При переносе отпуска на другие даты средний заработок определяют заново — на дату начала нового отпуска и по новому расчётному периоду. Пересчитывать «по старой справке» нельзя: изменились и месяцы, и выплаты, которые в них попали.
При продлении, например из-за болезни, часть отпуска сдвигается. Если сотрудник болел в период отпуска, дни болезни в отпуск не включаются, и сумму стоит пересчитать: за них положено пособие, а не отпускные.
При отзыве из отпуска с согласия работника неизрасходованные дни остаются, а выплаченные за них отпускные превращаются в переплату. Удерживать её автоматически нельзя: стороны решают вопрос письменно — зачётом при следующем отпуске, возвратом или перерасчётом. Порядок отзыва установлен статьёй 125 Трудового кодекса.
Источники
- Минтруд России: оплата и условия труда — официальные материалы по вопросам оплаты труда, проверено 2026-09-13.
- Минтруд России: документы — официальные нормативные документы ведомства, проверено 2026-09-13.
- Роструд: официальный сайт — разъяснения по применению трудового законодательства, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Продолжительность расчётного периода, состав выплат и правила учёта премий нужно сверять по действующей редакции трудового законодательства.
Вопросы и ответы
Входят ли премии в расчёт отпускных?
Премии, предусмотренные системой оплаты труда, учитываются по особым правилам: ежемесячные — по одной за показатель месяца, периодические — в определённой части, годовые — отдельно. Порядок учёта стоит закрепить в учётной политике.
Какие периоды исключаются из расчётного периода?
Время болезни, отпусков, командировок, простоя по не зависящим от сторон причинам и периоды освобождения от работы с частичным сохранением оплаты. Выплаты за эти периоды тоже не учитывают.
Что делать, если в расчётном периоде не было заработка?
Применяются правила расчёта исходя из установленной величины. Конкретный порядок нужно сверять по действующей редакции трудового законодательства.
За сколько дней до отпуска выплачивают отпускные?
Не позднее установленного срока до начала отпуска. Точный срок нужно проверять по действующей редакции: задержка влечёт материальные последствия для работодателя.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.