Выплата за первую половину месяца — это не «аванс в удобном размере», а часть заработной платы за фактически отработанное время. Требования к срокам и порядку расчёта установлены трудовым законодательством, и нарушения здесь встречаются чаще, чем кажется.
Что говорит закон о периодичности выплат
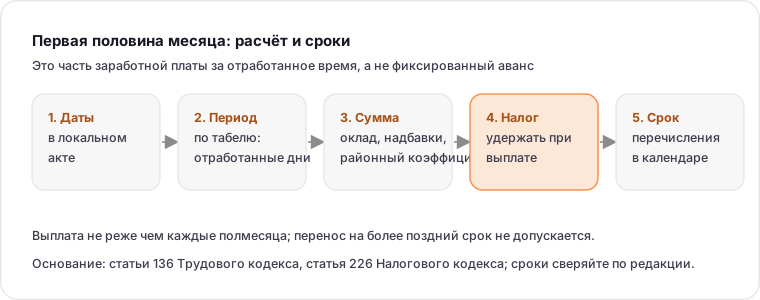
Заработная плата выплачивается не реже чем каждые полмесяца. Конкретные даты выплаты устанавливают правилами внутреннего трудового распорядка, коллективным или трудовым договором не позднее установленного срока со дня окончания периода, за который она начислена.
Выплата должна производиться в день, установленный документами. Перенос даты на предшествующий рабочий день допустим, перенос на более поздний срок — нет. Это важно учитывать при составлении графика выплат на год с учётом выходных и праздничных дней.
Как считать первую половину месяца
Расчёт за первую половину месяца удобнее вести по фактически отработанному времени. Для этого определяют период (например, с первого по пятнадцатое число), собирают данные табеля, применяют установленные оклады, доплаты и надбавки.
Расчёт по фактически отработанному времени
Способ расчёта закрепляют в локальном акте. Если в организации принят расчёт по фактически отработанным дням, это снижает риск спора о занижении выплаты, поскольку сумма соответствует отработанному времени.
При сдельной оплате выплату за первую половину месяца считают по фактически выполненному объёму или по установленному порядку, закреплённому в локальном акте.
Что удерживают и что учитывают
Из выплаты за первую половину месяца удерживают налог на доходы физических лиц в порядке, установленном для таких выплат. Иные удержания по исполнительным документам и по инициативе работодателя требуют отдельных оснований и ограничений по размеру. Как устроены удержания, разобрано в статье про удержания из заработной платы.
Стимулирующие выплаты, которые зависят от результатов работы за месяц, могут рассчитываться по итогам месяца. Поэтому выплата за первую половину месяца может отличаться от половины итоговой суммы — и это нормально, если порядок закреплён документами.
Районный коэффициент и надбавки
Если работник получает районный коэффициент или процентную надбавку, они входят в расчёт выплаты за первую половину месяца на общих основаниях. Порядок их применения разобран в статье про районный коэффициент и надбавку.
Проверить сумму помогает калькулятор зарплаты, но окончательный расчёт опирается на табель и локальные акты организации.
Сроки перечисления налога
Налог на доходы физических лиц перечисляют в сроки, установленные Налоговым кодексом для выплат соответствующего вида. Организации, которые выплачивают заработную плату несколько раз в месяц, перечисляют налог в установленные сроки по каждому основанию.
Точные даты нужно сверять по действующей редакции кодекса. Практический совет: составьте календарь выплат и перечислений на год — это помогает не пропустить срок и не сдвинуть выплату на более позднюю дату.
Документальное оформление
- правило о датах выплаты закреплено в локальном акте или договоре;
- порядок расчёта за первую половину месяца описан;
- табели учёта рабочего времени ведутся;
- расчётные листки формируются и выдаются;
- платёжные документы и реестры сохраняются;
- календарь выплат и перечислений составлен.
Расчётные листки стоит выдавать в установленном порядке: работник должен видеть состав выплаты. Это снижает число обращений с вопросами о сумме.
Ситуации, требующие внимания
Если работник принят в середине месяца или отсутствовал часть периода, выплата рассчитывается пропорционально отработанному времени. Если работник находился в отпуске или на больничном, в расчёт берут фактически отработанные дни, а пособия выплачиваются отдельно.
При совпадении даты выплаты с выходным днём деньги выплачивают накануне. Если день перечисления налога приходится на выходной, срок сдвигается в порядке, установленном законодательством.
Ответственность за нарушение сроков
За задержку заработной платы предусмотрена материальная ответственность работодателя: работнику выплачивают компенсацию за каждый день задержки. Кроме того, возможна административная ответственность.
Поэтому график выплат стоит соблюдать буквально, а не «примерно». Если срок под угрозой, лучше выплатить заранее, чем переносить на более позднюю дату.
Типичные ошибки
Первая ошибка — установить единственную дату выплаты в месяц. Вторая — выплачивать фиксированную сумму без учёта отработанного времени. Третья — переносить выплату на более поздний срок из-за праздников. Четвёртая — не удерживать налог в установленном порядке. Пятая — не закрепить порядок расчёта в документах, из-за чего возникают споры с работниками. Шестая — не выдавать расчётные листки.
Чек-лист
- даты выплаты установлены не реже чем каждые полмесяца;
- порядок расчёта закреплён документами;
- табели заполнены;
- выплата соответствует отработанному времени;
- налог перечислен в срок;
- расчётные листки сформированы;
- календарь выплат составлен с учётом выходных.
Расчёт при сменном графике и суммированном учёте
При сменном графике первую половину месяца считают по часам, фактически отработанным в периоде. Если применяется суммированный учёт рабочего времени, ориентируются на график и на отработанные часы, а не на половину месячной нормы.
Ночные и праздничные часы, попавшие в первую половину месяца, оплачивают в повышенном размере по установленным правилам: выплата за эти часы не переносится на конец месяца.
Почему сумма может быть меньше половины оклада
Размер выплаты зависит от отработанного времени, поэтому в месяцах с длинными праздниками или при приёме на работу в середине месяца сумма закономерно оказывается ниже половины оклада. Это не нарушение, если расчёт опирается на табель и закреплённый порядок.
Обратная ситуация — локальный акт предусматривает выплату в фиксированном проценте от оклада без учёта отработанного времени. Такой порядок неудобен: он даёт переплату в начале месяца и заставляет пересчитывать сумму при окончательном расчёте.
Что закрепить в локальном акте
- даты выплаты за первую и вторую половину месяца;
- период, за который считается первая выплата;
- способ расчёта: по фактически отработанному времени или по иному порядку;
- состав выплат, входящих в расчёт;
- порядок расчёта при приёме, переводе и отсутствии работника;
- место и форму выплаты, порядок выдачи расчётного листка.
Проверка перед выплатой
Перед выплатой стоит пройти короткую последовательность: сверить табель, проверить приказы о приёме, переводе и отсутствиях, рассчитать сумму, определить удержания и убедиться, что срок перечисления налога попал в календарь. Такая проверка занимает несколько минут и снимает большую часть вопросов и от работников, и от проверяющих.
Как первая половина месяца попадает в отчётность
Выплата за первую половину месяца — такая же дата получения дохода, как и окончательный расчёт, поэтому она попадает в отчётность по налогу на доходы тем же порядком: обязанности налогового агента установлены статьёй 226 Налогового кодекса, а исчисленные суммы отражают в уведомлении об исчисленных налогах и в расчёте за соответствующий период.
Практическое следствие: график выплат и график отчётности нужно рассматривать вместе. Если первая выплата месяца переносится на предшествующий рабочий день, меняется и дата, к которой относится удержанный налог, — это стоит отражать в календаре, а не выяснять при сверке с инспекцией.
Взносы при этом начисляются на всю сумму выплат за месяц, а не отдельно «на аванс»: их считают по итогам месяца, но выплаченная часть уже входит в базу.
Источники
- Минтруд России: оплата и условия труда — официальные материалы по вопросам оплаты труда, проверено 2026-09-13.
- Минтруд России: документы — официальные нормативные документы ведомства, проверено 2026-09-13.
- Роструд: официальный сайт — разъяснения по применению трудового законодательства, проверено 2026-09-13.
- Федеральный закон от 03.07.2016 № 272-ФЗ: официальное опубликование — первоисточник действующей редакции статьи 136 Трудового кодекса: срок выплаты — не позднее 15 календарных дней со дня окончания периода, за который она начислена, проверено 2026-09-14.
Дата проверки источников: 2026-09-13. Сроки выплаты, порядок удержания налога и размер компенсации нужно сверять по действующей редакции трудового и налогового законодательства.
Вопросы и ответы
Можно ли платить зарплату один раз в месяц?
Нет, заработная плата выплачивается не реже чем каждые полмесяца. Конкретные даты устанавливают правилами внутреннего трудового распорядка, коллективным или трудовым договором.
Как рассчитать выплату за первую половину месяца?
Удобнее по фактически отработанному времени: определяют период, собирают данные табеля и применяют оклады, доплаты и надбавки. Способ расчёта закрепляют в локальном акте.
Удерживают ли налог с выплаты за первую половину месяца?
Да, налог на доходы физических лиц удерживают в порядке, установленном для таких выплат. Иные удержания требуют отдельных оснований и ограничений по размеру.
Что делать, если дата выплаты совпала с выходным?
Выплату производят накануне. Перенос на более поздний срок не допускается: за задержку предусмотрена материальная ответственность работодателя.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.