Убыток, полученный в прошлых периодах, можно учесть при расчёте налога на прибыль в будущем, но с ограничениями по сумме и сроку. Главная практическая задача — подтвердить размер убытка документами и не потерять право на его перенос.
Что считается переносимым убытком
Переносу подлежит убыток, определённый по правилам налогового учёта и подтверждённый документами. Это не бухгалтерский убыток и не отрицательный финансовый результат по отчётности: база для переноса формируется по налоговым регистрам.
Убыток по основной деятельности
Убыток от производства и реализации, а также от внереализационных операций формирует общую налоговую базу. Он переносится по общим правилам с учётом ограничения по доле базы.
Убыток по отдельным операциям
Убытки, полученные по отдельным видам операций, учитываются по особым правилам. Например, по операциям с ценными бумагами и по отдельным видам деятельности действуют отдельные ограничения. Смешивать такие убытки с общим нельзя.
Убытки, полученные в периодах применения иных режимов налогообложения, переносятся с учётом правил перехода. Такие ситуации требуют отдельной проверки по документам.
Ограничение по сумме
Налоговый кодекс ограничивает долю налоговой базы, которую можно уменьшить на убытки прошлых лет в текущем периоде. Конкретный размер ограничения нужно сверять по действующей редакции кодекса: правило менялось и в отдельные периоды носило временный характер.
Ограничение применяется к налоговой базе за отчётный или налоговый период. Поэтому расчёт ведут последовательно: сначала определяют базу, затем применяют предельную долю, и только после этого списывают убыток.
Если база в периоде равна нулю или получен новый убыток, переносить нечего: остаток сохраняется до следующих периодов в пределах общего срока.
Срок переноса
Убыток можно переносить в течение установленного числа лет, следующих за периодом его получения. Периоды, в которых организация не получала прибыль, из счёта не исключаются: срок течёт независимо от того, была ли база для зачёта.
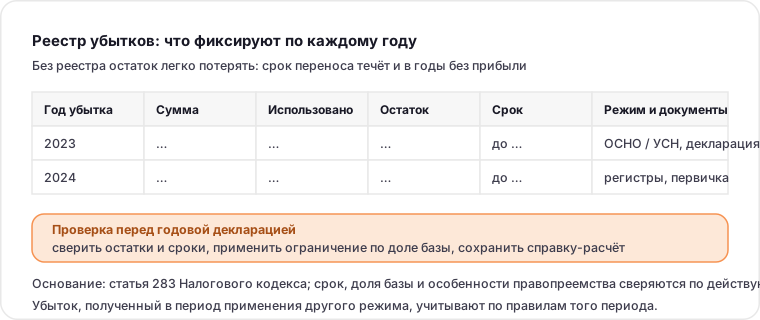
Конкретный срок и порядок его исчисления нужно проверять по действующей редакции. Просроченный остаток списать уже нельзя, поэтому реестр убытков стоит вести с датами и остатками по каждому году.
Как подтвердить убыток
Размер убытка подтверждают первичные документы, регистры налогового учёта и налоговые декларации за периоды его возникновения. Документы хранят в течение всего срока, пока убыток переносится: это обязательное требование.
| Документ | Назначение |
|---|---|
| Налоговые декларации | подтверждение размера убытка |
| Регистры налогового учёта | детализация доходов и расходов |
| Первичные документы | подтверждение операций |
| Расчёт переноса | распределение убытка по годам |
| Учётная политика | порядок ведения регистров |
Если документы за давние периоды утрачены, подтвердить убыток нечем. Восстановить можно часть данных, но надёжнее хранить документы весь период переноса.
Часть расходов, формирующих базу, учитывается в пределах нормативов: как это работает, разобрано в статье про нормируемые расходы.
Порядок отражения в декларации
Перенос убытка отражается в налоговой декларации по налогу на прибыль в соответствующих приложениях. Сумма указывается с учётом ограничения по доле базы.
К декларации при необходимости прилагают пояснения с расчётом использованной части убытка. Если организация решила не использовать перенос в текущем периоде, это её право; неиспользованный остаток сохраняется до истечения срока.
Откладывать перенос на последние годы рискованно: можно не успеть использовать сумму, если прибыль окажется небольшой. Планировать зачёт лучше заранее.
Реорганизация и правопреемство
При реорганизации порядок переноса убытков имеет особенности: правопреемство возможно при соблюдении условий, установленных законом. Форма реорганизации влияет на то, в каком объёме убытки переходят к правопреемнику.
Такие ситуации стоит разбирать отдельно, с приложением передаточного акта или разделительного баланса и расчётом налоговой базы. Ошибка в определении объёма правопреемства приводит к спору о вычете убытка.
Реестр убытков
Практический инструмент — таблица по годам: год возникновения убытка, сумма, использованная часть, остаток, срок, до которого остаток можно использовать, и реквизиты подтверждающих документов. Такой реестр снимает большую часть вопросов при проверке.
Дополнительно фиксируют, к какой деятельности относится убыток: к общей базе или к операциям с особым порядком учёта. Тогда перенос считается по правильной группе.
Типичные ошибки
Первая ошибка — не сохранить документы за период возникновения убытка. Вторая — неверно определить предельную долю базы. Третья — перенести убыток, полученный по деятельности с особым порядком учёта, по общим правилам. Четвёртая — не учесть особенности при реорганизации. Пятая — не вести реестр использования убытка и потерять остаток. Шестая — использовать бухгалтерский убыток вместо налогового.
Чек-лист
- размер убытка подтверждён документами;
- ограничение по доле базы проверено по действующей редакции;
- срок переноса не истёк;
- расчёт оформлен справкой;
- перенос отражён в декларации;
- реестр убытков ведётся;
- документы хранятся весь период переноса.
Как посчитать доступную сумму: пример
Расчёт ведут последовательно, а не «от убытка»: сначала определяют налоговую базу за период, затем применяют предельную долю, и только потом списывают остаток.
Условный пример: база за год — 2 000 000 рублей, предельная доля, установленная на этот период, — половина базы. Уменьшить базу можно не более чем на 1 000 000 рублей, а остаток убытка переносится на следующие периоды в пределах срока. Цифры условные: долю и срок берут из действующей редакции кодекса на дату расчёта, а не из этого примера.
Что делать, если прибыль появилась в последние годы срока
Срок переноса течёт независимо от того, была ли база. Если прибыль появилась за год-два до его окончания, использовать весь остаток может не получиться даже с учётом ограничения по доле. Поэтому перенос планируют заранее: реестр показывает, какие суммы ещё доступны, а какие близки к истечению.
Если остаток использовать уже нельзя, списать его в расходы текущего периода нельзя — исключение по сроку не восстанавливается.
Отдельные правила для специальных режимов
Перенос убытков на специальных режимах регулируется отдельными нормами, и смешивать их с общим порядком нельзя. При смене режима действуют переходные правила: убыток, полученный в период применения одного режима, учитывается по правилам того периода, а не автоматически по общим правилам.
Практический вывод: в реестре убытков стоит отдельной колонкой отмечать режим налогообложения, в котором убыток возник. Тогда при проверке видно, почему остаток считается именно так и какие документы это подтверждают.
Как отвечать на требования о пояснениях
К требованию о пояснениях готовят справку-расчёт: база периода, применённая доля, сумма использованного убытка, остаток по годам и перечень подтверждающих документов. Справка занимает одну страницу и снимает большую часть вопросов, потому что показывает логику расчёта, а не только итоговую цифру.
Что закрепить в учётной политике
Порядок работы с убытками стоит описать в учётной политике, иначе он держится на памяти бухгалтера. Достаточно зафиксировать форму реестра, состав колонок, ответственного за обновление и правило: остаток сверяют перед сдачей годовой декларации.
Полезно добавить в закрытие года отдельный пункт — «проверить остатки убытков и сроки переноса». Это занимает несколько минут и защищает от ситуации, когда выгодный остаток просто не заявили, потому что о нём забыли.
Нормативные ориентиры
Перенос убытков на будущее регулируется статьёй 283 Налогового кодекса: она устанавливает срок переноса, ограничение по доле базы и обязанность хранить документы весь период. Особенности для отдельных видов деятельности и при реорганизации описаны там же и в смежных нормах, поэтому при споре ссылаться нужно на статью 283 и подтверждающие документы, а не на общие соображения о справедливости зачёта.
Источники
- ФНС России: налог на прибыль организаций — официальный раздел о порядке исчисления налога, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — правила переноса убытков и ограничения; актуальную редакцию сверяйте на дату расчёта, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Ограничения по сумме и срок переноса убытков нужно сверять по действующей редакции Налогового кодекса.
Вопросы и ответы
Сколько лет можно переносить убыток?
Убыток переносится в течение установленного числа лет после периода его получения. Конкретный срок нужно сверять по действующей редакции Налогового кодекса: правило менялось.
Можно ли уменьшить налоговую базу на всю сумму убытка?
Нет, действует ограничение по доле налоговой базы за отчётный или налоговый период. Сначала определяют базу, затем применяют предельную долю и только после этого списывают убыток.
Какими документами подтвердить убыток прошлых лет?
Налоговыми декларациями, регистрами налогового учёта и первичными документами за периоды возникновения убытка. Их хранят весь срок, пока убыток переносится.
Что происходит с убытком при реорганизации?
Порядок зависит от формы реорганизации: правопреемство возможно при соблюдении условий, установленных законом. Объём переходящих убытков подтверждают передаточным актом или разделительным балансом.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.