Часть расходов организации уменьшает налоговую базу не полностью, а в пределах установленных ограничений. Такие затраты называют нормируемыми. Ошибка в расчёте норматива приводит либо к завышению расходов, либо к тому, что организация не использует доступный лимит.
Что значит нормируемый расход
Нормируемый расход — затрата, которая признаётся в налоговом учёте в пределах норматива, установленного Налоговым кодексом. Сумма сверх норматива не уменьшает базу текущего периода. По некоторым видам расходов предусмотрен перенос неиспользованной части на будущие периоды.
Перечень нормируемых расходов и правила расчёта нормативов нужно проверять по действующей редакции кодекса: состав и размеры периодически уточняются.
Представительские расходы
К представительским относят затраты на официальный приём или обслуживание представителей других организаций, участвующих в переговорах, а также участников, прибывших на заседания.
Что относится к представительским расходам
Обычно это затраты на транспортное обеспечение, буфетное обслуживание, оплата услуг переводчиков, а также расходы на приём в рамках деловых встреч. Развлекательные мероприятия, отдых и личные расходы к представительским не относятся.
База норматива
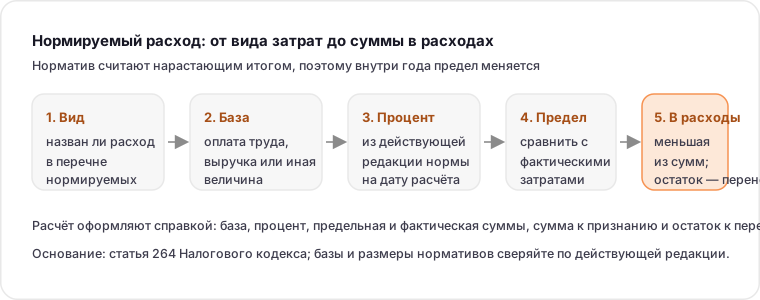
Норматив представительских расходов связан с расходами на оплату труда за отчётный период. Поэтому расчёт ведут нарастающим итогом: сначала определяют базу, затем применяют установленный процент, и только после этого сравнивают с фактическими затратами.
Расходы на рекламу
Расходы на рекламу делятся на ненормируемые и нормируемые. К ненормируемым относят, например, затраты на рекламные мероприятия через средства массовой информации и на наружную рекламу. К нормируемым — отдельные виды затрат, перечисленные в кодексе, которые признаются в пределах определённого процента от выручки.
Классификация требует внимания: один и тот же вид мероприятия может попадать в разные группы в зависимости от способа размещения и содержания. Основание для отнесения стоит фиксировать справкой.
Отдельные виды нормируемых расходов
| Вид расхода | База норматива | Особенность |
|---|---|---|
| Представительские | расходы на оплату труда | нарастающим итогом |
| Реклама отдельного вида | выручка | нарастающим итогом |
| Добровольное страхование | расходы на оплату труда | условия договора |
| Отдельные компенсации | установленная величина | фиксированный предел |
Состав групп и размеры нормативов нужно сверять по действующей редакции кодекса. Перенос неиспользованной части допускается не по всем видам расходов — это тоже указано в норме.
Как считать норматив
- определить вид расхода и применимую норму;
- определить базу норматива за отчётный период;
- рассчитать предельную сумму;
- сравнить с фактическими затратами;
- включить в расходы меньшую из сумм;
- проверить, допускается ли перенос остатка.
Расчёт норматива стоит оформлять справкой: это упрощает подтверждение суммы при проверке и помогает не потерять переносимую часть. В справке указывают базу, процент, предельную сумму и фактическую величину.
Документальное подтверждение
Нормируемый расход требует такого же подтверждения, как и любой другой: договор, акт, счёт, документ об оплате, отчёт о мероприятии. Для представительских расходов дополнительно полезны программа встречи, список участников и смета.
Отсутствие подтверждения делает расход спорным независимо от того, укладывается ли он в норматив. Поэтому документы собирают по каждому мероприятию отдельно, а не «общим пакетом» за год.
Перенос неиспользованной части
Если фактических расходов меньше норматива, остаток по отдельным видам расходов можно перенести на будущие периоды. Порядок и срок переноса устанавливает кодекс.
Реестр нормативов по годам помогает использовать перенос: видно, сколько осталось и до какого периода сумму можно учесть. Напоминание о переносе стоит включить в чек-лист закрытия года.
С переносом убытков это работает по-другому: правила уменьшения базы на прошлые убытки разобраны в статье про перенос убытков прошлых лет.
Как организовать учёт нормируемых расходов
Реестр нормативов
Заведите таблицу по видам расходов: база норматива, применённый процент, предельная сумма, фактические затраты, сумма к признанию и остаток к переносу. Обновляйте её по итогам каждого отчётного периода — тогда к закрытию года не придётся восстанавливать расчёт по документам.
Распределение по периодам
Норматив считают нарастающим итогом, поэтому внутри года предельная сумма меняется. Промежуточные периоды стоит пересчитывать, а не фиксировать один раз: иначе в одном квартале расход окажется завышен, а в другом недоиспользован.
Нормируемые и ненормируемые: как разграничить
Разграничение начинается с вида затрат, а не с суммы. Сначала определяют, назван ли вид расхода в перечне нормируемых, затем — от какой базы считается норматив, и только после этого сравнивают фактическую величину с пределом.
| Ситуация | Как поступать |
|---|---|
| Вид расхода не назван в перечне | в базу не включать |
| Факт меньше норматива | включить фактические затраты |
| Факт больше норматива | включить предельную сумму |
| Перенос не предусмотрен нормой | остаток не учитывать |
Спорные позиции лучше описывать письменно: вид расхода, основание, база, расчёт. Если классификация меняется, это оформляют справкой с обоснованием — иначе при проверке придётся объяснять расхождение между периодами.
Проверка расчёта перед сдачей отчётности
- по каждому виду расхода определена база норматива на отчётную дату;
- предельная сумма рассчитана нарастающим итогом;
- в расходы включена меньшая из сумм — предельная или фактическая;
- остаток, допускающий перенос, отражён в реестре;
- подтверждающие документы собраны по каждому мероприятию или договору;
- расчёт оформлен справкой и подписан ответственным.
Проверку удобно делать до закрытия периода: тогда корректировка занимает минуты, а не требует пересборки отчётности. Если по итогам проверки выясняется, что часть затрат не подтверждена, их исключают из расчёта заранее — так надёжнее, чем объяснять расхождение после сдачи.
Типичные ошибки
Первая ошибка — включать расходы сверх норматива без учёта ограничения. Вторая — неверно определять базу норматива. Третья — не учитывать перенос неиспользованной части. Четвёртая — относить затраты к ненормируемым без основания. Пятая — не подтверждать расход документами о мероприятии. Шестая — считать норматив за месяц вместо нарастающего итога.
Чек-лист
- вид расхода квалифицирован верно;
- норматив проверен по действующей редакции;
- база норматива определена правильно;
- расчёт оформлен справкой;
- в расходы включена сумма в пределах норматива;
- перенос остатка учтён;
- подтверждающие документы собраны по каждому мероприятию.
Нормативные ориентиры
Перечень нормируемых расходов и размеры нормативов установлены Налоговым кодексом: для представительских расходов база — расходы на оплату труда, для отдельных видов рекламы — выручка от реализации. Точные проценты и состав затрат, к которым они применяются, периодически уточняются, поэтому перед расчётом их сверяют по действующей редакции статьи 264 кодекса.
Отдельно проверяют расходы, которые ограничиваются не процентом, а иным способом: по некоторым выплатам работникам действуют собственные пределы, и считать их «по аналогии» с нормируемыми нельзя.
Условный пример расчёта
Организация провела официальный приём партнёров. Фактические затраты — 180 000 рублей, расходы на оплату труда за период — 3 000 000 рублей, норматив — 4 % от базы. Предельная сумма составит 120 000 рублей, значит в расходы включают 120 000, а 60 000 остаются как неиспользованная часть, которую учитывают по правилам переноса.
Цифры условные: подставляют фактические суммы, а процент берут из действующей редакции кодекса. Справка с таким расчётом занимает один лист и снимает вопросы о сумме.
Что спрашивают при проверке
Чаще всего интересуются связью расхода с деятельностью и полнотой подтверждения. Для приёма партнёров — программа, список участников, смета, документы об оплате и отчёт о результатах. Для рекламной кампании — договор, макеты, акты и данные о размещении.
Если часть затрат не подтверждена, их исключают из расчёта до подачи отчётности: это дешевле, чем спорить о сумме после проверки.
Источники
- ФНС России: налог на прибыль организаций — официальный раздел о порядке исчисления налога и составе расходов, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — перечень нормируемых расходов и размеры нормативов; актуальную редакцию сверяйте на дату расчёта, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Состав нормируемых расходов, базы и размеры нормативов нужно сверять по действующей редакции Налогового кодекса.
Вопросы и ответы
Что такое нормируемые расходы?
Затраты, которые уменьшают налоговую базу не полностью, а в пределах норматива, установленного Налоговым кодексом. Сумма сверх норматива базу текущего периода не уменьшает.
От чего считается норматив представительских расходов?
От расходов на оплату труда за отчётный период. Расчёт ведут нарастающим итогом: определяют базу, применяют установленный процент и сравнивают с фактическими затратами.
Все ли расходы на рекламу нормируются?
Нет. Часть расходов признаётся без ограничений, часть — в пределах процента от выручки. Классификация зависит от вида мероприятия и способа размещения, поэтому основание стоит фиксировать справкой.
Можно ли перенести неиспользованный норматив на будущее?
По отдельным видам расходов перенос допускается, по другим — нет. Порядок и срок переноса устанавливает кодекс, поэтому реестр нормативов по годам помогает не потерять остаток.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.