Резервы позволяют отразить в отчётности обязательства и риски, которые уже возникли, но ещё не оформлены окончательно. Они не создают «запас прочности» произвольно: каждый резерв должен иметь основание, расчёт и документальное подтверждение.
Зачем создают резервы
Резерв отражает обязанность организации, размер или срок исполнения которой на отчётную дату не определён. Создание резерва не даёт завышать финансовый результат и показывает пользователям отчётности реальное состояние обязательств.
Резервы отличаются от оценочных значений и от кредиторской задолженности. Оценочное значение уточняет стоимость актива или обязательства, задолженность подтверждена документами контрагента, а резерв отражает неопределённость.
Виды резервов
Организация создаёт резервы, предусмотренные нормативными документами по бухгалтерскому учёту. Состав резервов закрепляют в учётной политике, а порядок оценки описывают так, чтобы расчёт можно было воспроизвести.
Резерв по сомнительным долгам
Резерв создают по задолженности, которая не погашена в срок и не обеспечена способами, предусмотренными договором. При оценке анализируют срок просрочки, платёжную дисциплину контрагента и вероятность оплаты в будущем.
Списывать задолженность за счёт резерва можно только тогда, когда долг признан сомнительным или безнадёжным по установленным признакам. Как устроена работа с долгами, разобрано в материале про дебиторскую задолженность.
Резерв на оплату отпусков
Резерв отражает право работников на оплату отпусков, которые ещё не использованы. Для оценки определяют количество неиспользованных дней и средний заработок, по которому отпуск будет оплачен.
Расчёт ведут по группам работников или по каждому работнику — способ закрепляют в учётной политике. Оценку уточняют на отчётную дату.
Резерв на обязательства по качеству продукции
Такой резерв создают, если договоры с покупателями предусматривают устранение недостатков, ремонт или замену товара. Основание — условия договоров и статистика обращений.
Сумму оценивают по опыту исполнения обязательств. Если обязательства прекратились, резерв восстанавливают.
Резерв под обесценение ценностей
Резерв создают, когда стоимость материальных ценностей снизилась, а продать или использовать их по прежней цене не получится. Признаки обесценения и порядок оценки описывают в учётной политике.
Порядок создания и оценки
Создание резерва оформляют расчётом на отчётную дату. В расчёте указывают основание, метод оценки и полученную сумму.
| Вид резерва | Основание | Метод оценки |
|---|---|---|
| По сомнительным долгам | просроченная задолженность | по срокам и вероятности оплаты |
| На оплату отпусков | право работников на отпуск | дни и средний заработок |
| На обязательства по качеству | условия договоров | по опыту исполнения |
| Под обесценение ценностей | признаки снижения стоимости | по чистой стоимости продажи |
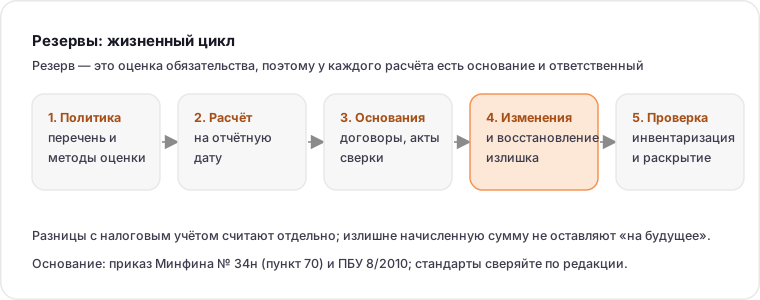
Резерв оценивают на каждую отчётную дату. Если основания отпали, резерв восстанавливают. Если сумма изменилась, её корректируют. Все изменения отражают в учёте того периода, в котором они произошли.
Документальное оформление
- учётная политика с перечнем резервов и методами оценки;
- расчёт резерва на отчётную дату;
- документы, подтверждающие основание: договоры, акты сверки, данные о задолженности;
- приказ или распоряжение о создании резерва;
- регистры учёта и бухгалтерская отчётность.
Расчёт стоит хранить вместе с подтверждающими документами: это основной аргумент при проверке обоснованности суммы. Если расчёт делается в таблице, стоит сохранять и версию с формулами.
Отражение в отчётности
Резервы отражаются в бухгалтерском балансе и в отчёте о финансовых результатах в порядке, установленном нормативными документами. Изменение резерва влияет на финансовый результат периода, поэтому важно следить за своевременностью корректировок.
В бухгалтерской отчётности раскрывают информацию о созданных резервах, если это предусмотрено применяемыми стандартами. Раскрытие помогает пользователям понять характер и размер неопределённостей. Состав отчётности разобран в статье про бухгалтерскую отчётность.
Отличия от налогового учёта
Правила создания резервов в бухгалтерском и налоговом учёте не совпадают. Часть резервов, создаваемых в бухгалтерском учёте, в налоговом учёте не признаётся или признаётся иначе. Это приводит к разницам, которые нужно учитывать и отражать.
Практический совет: ведите отдельный расчёт по каждому виду резерва для бухгалтерского и для налогового учёта. Так проще объяснить разницы и подготовить отчётность.
Инвентаризация резервов
Перед составлением годовой отчётности резервы проверяют: подтверждают основания, пересчитывают суммы, восстанавливают излишне начисленные. Результаты оформляют документами инвентаризации.
Инвентаризация резервов — это не формальность: именно на этом этапе выявляются резервы, которые держатся «по привычке», хотя основания уже отпали.
Типичные ошибки
Первая ошибка — создавать резерв без основания и расчёта. Вторая — не корректировать резерв на отчётную дату. Третья — не восстанавливать резерв при отпадении основания. Четвёртая — смешивать бухгалтерский и налоговый учёт. Пятая — не раскрывать информацию о резервах в отчётности. Шестая — оценивать резерв «примерно», без воспроизводимого расчёта.
Чек-лист
- перечень резервов закреплён в учётной политике;
- метод оценки определён и воспроизводим;
- расчёт составлен на отчётную дату;
- основания подтверждены документами;
- изменения отражены в учёте;
- разницы с налоговым учётом учтены;
- информация раскрыта в отчётности;
- инвентаризация резервов проведена.
Расчёт резерва по сомнительным долгам
Расчёт удобно строить по срокам просрочки: чем дольше долг не оплачен, тем выше вероятность потерь. Организация закрепляет шкалу в учётной политике и применяет её к каждому долгу на отчётную дату.
| Срок просрочки | Оценка вероятности | Доля резерва |
|---|---|---|
| до 45 дней | высокая | 0 % |
| 45–90 дней | средняя | 50 % |
| более 90 дней | низкая | 100 % |
Границы и проценты в таблице — условный пример: организация вправе выбрать свои, но они должны быть обоснованы и закреплены документом. Важно, чтобы по каждому долгу было видно, к какой группе он отнесён и почему именно к ней.
Резерв на оплату отпусков: пошаговый расчёт
Шаги такие: определить количество неиспользованных дней по каждому работнику или по группе; рассчитать средний дневной заработок по правилам для отпускных; умножить одно на другое; при необходимости добавить страховые взносы, если порядок их включения закреплён в учётной политике.
Оценку уточняют на отчётную дату: за квартал меняются и дни, и средний заработок, поэтому резерв устаревает. Удобно хранить расчёт по каждому работнику отдельной строкой — тогда видно, из чего сложилась итоговая сумма.
Изменения и корректировки
Изменение резерва на отчётную дату отражают в том периоде, когда оно произошло. Основания для корректировки: долг погашен, срок истёк, изменились оценочные показатели или уточнилось количество дней отпуска.
Если основание отпало полностью, резерв восстанавливают. Излишне начисленную сумму нельзя оставлять в отчётности «на будущее»: это искажает и обязательства, и финансовый результат.
Что проверить перед годовой отчётностью
- по каждому резерву есть расчёт на отчётную дату;
- основания подтверждены договорами и актами сверки;
- суммы пересчитаны после инвентаризации;
- разницы с налоговым учётом отражены;
- раскрытие в отчётности соответствует применяемым стандартам;
- сохранена версия расчёта с формулами.
Кто отвечает за расчёт
Резерв — это оценка, поэтому важно, чтобы её кто-то подтверждал. Обычно расчёт готовит бухгалтер, а метод оценки и перечень резервов утверждает руководитель в учётной политике; для некоторых сумм полезно письменное подтверждение от подразделения, которое отвечает за соответствующие обязательства.
Практический минимум: у каждого расчёта есть автор, дата, основание и подпись проверяющего. Тогда к отчётной дате не приходится восстанавливать, откуда взялась сумма.
Нормативные ориентиры
Резервы под обесценение ценностей и сомнительные долги предусмотрены Положением по ведению бухгалтерского учёта и бухгалтерской отчётности (приказ Минфина России от 29.07.1998 № 34н, пункт 70), а оценочные обязательства, включая резерв на оплату отпусков, — ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы» (приказ Минфина России от 13.12.2010 № 167н).
Отсюда практическое следствие: у каждого резерва есть конкретный документ-основание, и в учётной политике ссылаются именно на него, а не на «требования осмотрительности» в общем виде.
Источники
- ФНС России: бухгалтерский учёт и отчётность — официальные материалы по вопросам бухгалтерского учёта, проверено 2026-09-13.
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — официальное опубликование закона; актуальную редакцию сверяйте на дату операции, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Состав резервов, методы оценки и порядок раскрытия нужно сверять по действующим стандартам бухгалтерского учёта.
Вопросы и ответы
Обязательно ли создавать резервы в бухгалтерском учёте?
Состав резервов определяется применяемыми стандартами и учётной политикой организации. Если резерв предусмотрен, его создание, оценка и корректировка должны быть документированы.
Как оценить резерв по сомнительным долгам?
По срокам просрочки и вероятности оплаты: анализируют платёжную дисциплину контрагента и перспективы взыскания. Метод оценки закрепляют в учётной политике, чтобы расчёт был воспроизводимым.
Нужно ли пересчитывать резерв на каждую отчётную дату?
Да, резерв оценивают на отчётную дату. Если основания отпали, резерв восстанавливают; если сумма изменилась, её корректируют в том периоде, когда изменение произошло.
Совпадают ли резервы в бухгалтерском и налоговом учёте?
Нет. Часть резервов в налоговом учёте не признаётся или признаётся иначе, поэтому возникают разницы. Расчёт по каждому виду резерва стоит вести отдельно для двух видов учёта.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.