Аренда основных средств требует разграничить, у кого учитывается предмет аренды и как отражаются платежи. От этого зависят и бухгалтерские записи, и налоговые последствия. Разберём базовую логику для обеих сторон договора.
Что считается основным средством и предметом аренды
Основное средство — актив, который используется в деятельности длительное время и способен приносить экономические выгоды. При аренде предмет остаётся собственностью арендодателя, если договором не предусмотрен выкуп или иной переход права.
Арендатор получает право пользования. Порядок учёта этого права зависит от условий договора и от применяемых стандартов бухгалтерского учёта. При досрочном прекращении аренды или при выкупе порядок меняется, поэтому условия договора изучают до начала учёта.
Учёт у арендодателя
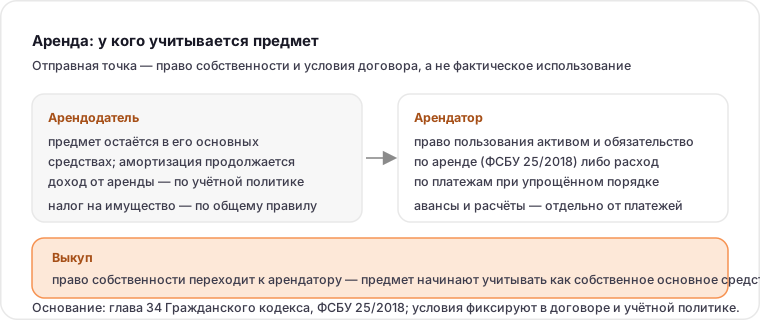
Арендодатель продолжает учитывать предмет аренды в составе своих основных средств, если не передал право собственности. Начисление амортизации по предмету аренды продолжается в общем порядке.
Доходы от сдачи имущества в аренду отражаются как доходы от обычных видов деятельности или как прочие доходы — в зависимости от того, является ли сдача имущества в аренду основным видом деятельности организации. Выбор закрепляют в учётной политике.
Если предмет аренды требует ремонта, стороны распределяют расходы в договоре. Это влияет и на учёт, и на налоговые расходы каждой стороны.
Учёт у арендатора
Арендатор отражает право пользования активом и обязательство по аренде в порядке, установленном применяемым стандартом. В упрощённом варианте, доступном отдельным организациям, допускается признавать арендные платежи расходом равномерно.
Право пользования активом
Право пользования оценивают по приведённой стоимости будущих платежей с учётом условий договора. Дальше его амортизируют, а обязательство уменьшают по мере платежей. Порядок оценки и раскрытия описывают в учётной политике.
Упрощённый порядок
Организации, применяющие упрощённые способы учёта, могут признавать платежи по аренде расходом равномерно. Это проще, но требует выполнения условий применения упрощённого порядка.
| Сторона | Что отражает |
|---|---|
| Арендодатель | предмет аренды, амортизацию, доход от аренды |
| Арендатор | право пользования и обязательство либо расход по платежам |
| Обе стороны | расчёты, авансы, налог на добавленную стоимость |
Документы по аренде
- договор аренды и дополнительные соглашения;
- акт приёма-передачи предмета аренды;
- документы о стоимости и характеристиках предмета;
- счета и акты по арендным платежам;
- документы о ремонте и улучшениях;
- документы о возврате предмета аренды.
Отдельно фиксируют неотделимые улучшения: порядок их учёта зависит от того, согласованы ли они с арендодателем и кто несёт затраты. Отличия ремонта от улучшения разобраны в статье про ремонт и модернизацию.
Налоговые последствия
Налог на прибыль
Арендные платежи учитываются в расходах у арендатора при соблюдении общих условий: связь с деятельностью, документальное подтверждение, правильный период признания. У арендодателя платежи включаются в доходы.
Налог на добавленную стоимость
Налог на добавленную стоимость по аренде исчисляется в общем порядке, если стороны являются плательщиками налога и операция не освобождена. Счета-фактуры и книги ведутся по общим правилам.
Аренда у физического лица
Если арендодатель — физическое лицо, не являющийся предпринимателем, у организации возникают обязанности налогового агента по налогу на доходы физических лиц. Это отдельное направление работы, требующее внимания.
Порядок расчёта и удержания налога при аренде помещения у физического лица разобран в материале про аренду помещения у физического лица.
Возврат и выкуп предмета аренды
При возврате предмета аренды оформляют акт приёма-передачи и проверяют состояние имущества. При выкупе право собственности переходит к арендатору, и предмет аренды начинает учитываться как собственное основное средство.
Порядок перехода зависит от условий договора и от момента перехода права. Дату и основание перехода фиксируют документально, чтобы избежать двойного учёта. Учёт собственных основных средств разобран в статье про основные средства.
Типичные ошибки
Первая ошибка — учитывать предмет аренды как собственное основное средство у арендатора без оснований. Вторая — не разграничить доходы от аренды по видам деятельности. Третья — не учесть обязанности налогового агента при аренде у физического лица. Четвёртая — неверно квалифицировать неотделимые улучшения. Пятая — не оформить возврат или выкуп документами. Шестая — не отразить право пользования и обязательство при применимом стандарте.
Чек-лист
- условия договора изучены и закреплены в учётной политике;
- определена сторона, учитывающая предмет аренды;
- амортизация начисляется корректно;
- платежи отражены в доходах и расходах;
- документы по аренде собраны;
- налоговые обязанности сторон определены;
- улучшения квалифицированы;
- возврат или выкуп оформлены.
Инвентарный и аналитический учёт
Предмет аренды стоит обособить, чтобы его нельзя было спутать с собственными основными средствами. Для этого заводят отдельную инвентарную карточку или отдельный субсчёт, а признак «арендованное» отражают в учётной политике и в документах по объекту.
Если организация применяет упрощённый порядок и признаёт платежи расходом, предмет аренды продолжает числиться за арендодателем: у арендатора он не попадает в состав основных средств, но остаётся в аналитическом учёте по договору. Это удобно для сверки при возврате предмета аренды.
Расчёты, авансы и период признания
Арендный платёж за будущий период не становится расходом в момент перечисления: расход признают по мере пользования предметом аренды. Аванс отражают как дебиторскую задолженность, а плательщик налога на добавленную стоимость отдельно учитывает налог с аванса.
Полезно сверять фактические платежи с графиком из договора: расхождение обычно означает либо пропущенный период, либо незакрытый документ по услуге.
Налог на имущество и другие платежи
По общему правилу налог на имущество платит сторона, у которой предмет аренды учтён в составе основных средств, то есть арендодатель. Порядок меняется при выкупе и в отдельных случаях, прямо предусмотренных законодательством.
Транспортные средства, переданные в пользование, регистрируют в установленном порядке, и плательщик транспортного налога зависит от того, на кого зарегистрировано средство и что предусмотрено договором. Этот пункт стоит проговорить до подписания, иначе вопрос всплывёт при первом расчёте налога.
Что проверить перед подписанием договора
До начала учёта нужно ответить на несколько вопросов: кто несёт расходы на ремонт, как распределяются улучшения, предусмотрен ли выкуп и в какой момент переходит право собственности, кто платит имущественные налоги. Ответы фиксируют в договоре, а затем переносят в учётную политику — так бухгалтерии не приходится угадывать схему после первой операции.
Проверка учёта в конце года
Перед составлением годовой отчётности аренду стоит проверить отдельно от остальных активов — здесь чаще всего накапливаются расхождения.
Последовательность такая: сверить перечень действующих договоров с учётом, по каждому договору подтвердить срок, платежи и расчёты, проверить, совпадает ли сторона, у которой числится предмет аренды, с условиями договора. Затем уточняют оценку права пользования и обязательства на отчётную дату и сверяют данные с инвентаризационной описью.
Отдельно проверяют договоры, срок которых истёк или продлён автоматически. Если продление не отражено документом, в учёте остаётся «висящее» обязательство или, наоборот, продолжают признаваться платежи по закончившейся аренде. Обе ситуации видны при инвентаризации и обе требуют корректировки.
Нормативные ориентиры
Договор аренды регулируется главой 34 Гражданского кодекса: статья 606 определяет предмет договора, статья 607 — объекты, статья 616 распределяет обязанности по содержанию имущества, статья 621 закрепляет преимущественное право арендатора. Эти нормы — основа для ответа на вопрос, кто несёт расходы на ремонт и что происходит после истечения срока.
Бухгалтерский учёт аренды у арендатора ведётся по ФСБУ 25/2018: именно этот стандарт вводит право пользования активом и обязательство по аренде, а также предусматривает упрощения для отдельных организаций. Порядок учёта, закреплённый в учётной политике, должен соответствовать стандарту, а не представлениям конкретного бухгалтера.
Источники
- ФНС России: бухгалтерский учёт и отчётность — официальные материалы по вопросам бухгалтерского учёта, проверено 2026-09-13.
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — официальное опубликование закона; актуальную редакцию сверяйте на дату операции, проверено 2026-09-13.
- ФНС России: налог на прибыль организаций — официальный раздел о порядке исчисления налога, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Порядок учёта аренды зависит от применяемых стандартов и условий договора; его нужно сверять по действующей редакции нормативных документов.
Вопросы и ответы
Кто начисляет амортизацию по арендованному имуществу?
Арендодатель, если предмет аренды остаётся в его собственности. Арендатор отражает право пользования активом и амортизирует его по правилам применяемого стандарта.
Можно ли учитывать арендные платежи расходом равномерно?
Организации, применяющие упрощённые способы учёта, могут признавать платежи расходом равномерно при соблюдении условий применения такого порядка. Выбор закрепляют в учётной политике.
Кто платит налог на доходы, если арендодатель — физическое лицо?
Организация-арендатор выступает налоговым агентом: исчисляет, удерживает и перечисляет налог с арендной платы. Это отдельная обязанность, которую нужно отразить в расчётах.
Как учитывать неотделимые улучшения арендованного имущества?
Порядок зависит от того, согласованы ли улучшения с арендодателем и кто несёт затраты. Квалификацию и основание нужно зафиксировать документами.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.