Переход с упрощённой системы на общий режим почти всегда означает не только смену ставок, но и перестройку учёта: появляется обязанность по налогу на добавленную стоимость, меняется состав отчётности, иначе считаются расходы и основные средства. Чем раньше начата подготовка, тем меньше корректировок придётся делать задним числом.
Когда право на УСН прекращается
Право на упрощённую систему может быть утрачено при превышении установленных ограничений: по доходам, по средней численности работников, по остаточной стоимости основных средств, а также при переходе к видам деятельности, для которых упрощённая система не применяется.
Лимиты и добровольный отказ
Конкретные значения лимитов нужно сверять по действующей редакции Налогового кодекса: они периодически индексируются. Кроме утраты права возможен добровольный переход: организация или предприниматель вправе отказаться от упрощённой системы с начала следующего календарного года, уведомив налоговый орган в установленный срок.
Что происходит при утрате права
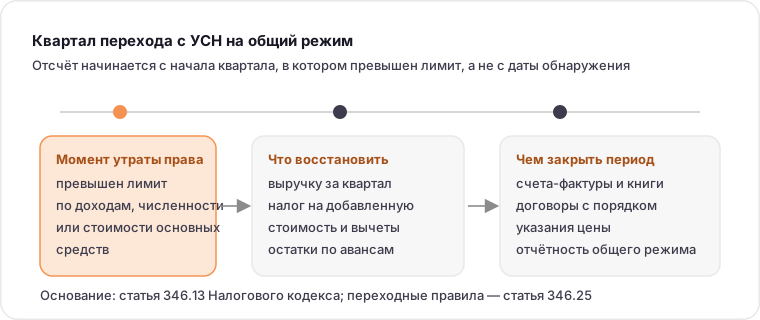
Если ограничение превышено, право на упрощённую систему считается утраченным с начала того квартала, в котором допущено превышение. С этого момента организация переходит на общий режим и становится плательщиком налога на добавленную стоимость.
Восстановление учёта за квартал
Декларации по упрощённой системе за истёкшие периоды при этом сохраняются. Практическое следствие — необходимость восстановить учёт операций за квартал, в котором произошёл переход: определить реализацию, исчислить налог, определить вычеты, собрать счета-фактуры и сформировать отчётность.
Это самая трудоёмкая часть, поэтому контроль лимитов стоит вести ежемесячно, а не по итогам года.
Возможность вернуться на упрощённую систему
Вернуться на упрощённую систему после утраты права можно только через установленный период. Добровольный переход также ограничен уведомительным порядком и сроками.
Поэтому при планировании исходить нужно из того, что смена режима — решение на несколько лет вперёд, а не на один квартал. Если организация близка к лимиту, разумнее заранее оценить, что дешевле: удерживать показатели в пределах ограничений или переходить на общий режим.
Что меняется в учёте
Главное изменение — учёт налога на добавленную стоимость. Появляются обязанности по выставлению счетов-фактур, ведению книг покупок и продаж, представлению декларации. Приобретения начинают учитывать с учётом входного налога, а цены для покупателей — формировать с учётом налога.
Второе изменение — налог на прибыль вместо единого налога. Расходы начинают учитывать по методу начисления, появляется обязанность по налогу на имущество организаций и по другим налогам, от которых упрощённая система не освобождала. Как устроен налог на прибыль, разобрано в статье про налог на прибыль.
Третье изменение — отчётность. Состав форм расширяется, а сроки становятся более частыми. Это требует пересмотра графика закрытия периода. Если организация совмещала режимы, стоит перечитать материал про НДС на упрощённой системе.
Подготовка к переходу
Начать стоит с инвентаризации. Нужно понять, какие обязательства и активы переходят на новый режим, какие договоры содержат цену без налога, как переоформить документы с контрагентами.
- проверить договоры: указана ли цена с налогом или без;
- уточнить у контрагентов порядок оформления документов;
- перенастроить учётную программу и план счетов;
- обучить сотрудников работе с новыми формами;
- составить график отчётности и платежей;
- проверить остатки по расчетам и по основным средствам.
Базовые правила применения упрощённой системы приведены в справке про УСН: она полезна, чтобы точно определить, какое именно ограничение было нарушено.
Переходный период в договорах
Цена в договоре, заключённом при упрощённой системе, может не содержать налог. После перехода возникает вопрос, увеличивается ли цена на сумму налога или считается, что налог включён в неё.
Этот вопрос решают с контрагентом и оформляют дополнительным соглашением. Оставлять его открытым рискованно: спор о цене обходится дороже, чем своевременное согласование.
Что делать в квартале перехода
- определить дату, с которой применяется общий режим;
- разделить операции до и после этой даты;
- восстановить учёт выручки за квартал перехода;
- сформировать счета-фактуры и книги за соответствующие периоды;
- определить право на вычеты по приобретениям;
- уведомить контрагентов о смене порядка документов;
- проверить сроки представления отчётности.
Отдельно проверяют остатки по авансам: при переходе порядок их учёта меняется, и часть сумм придётся отразить иначе.
Типичные ошибки
Первая ошибка — отслеживать лимиты только по итогам года и обнаружить превышение после его наступления. Вторая — не восстановить учёт налога на добавленную стоимость за квартал перехода. Третья — не согласовать с контрагентами изменение цены. Четвёртая — не перенастроить учётную программу, из-за чего счета-фактуры формируются по старым правилам. Пятая — не учесть, что часть расходов, учитываемых на упрощённой системе, на общем режиме признаётся иначе. Шестая — не проверить остатки по авансам.
Чек-лист
- лимиты проверяются ежемесячно;
- определена дата перехода и режим отчётности;
- договоры проверены на порядок указания цены;
- учётная программа перенастроена;
- ответственные за новые формы назначены;
- график отчётности и платежей составлен;
- остатки по расчетам и имуществу проверены;
- контролируется восстановление учёта в квартале перехода.
Что меняется в расходах и основных средствах
На общем режиме расходы признают по методу начисления, а не по оплате, как это было на упрощённой системе с объектом «доходы минус расходы». Поэтому договоры, оплаченные в одном периоде, а закрытые в другом, потребуют пересчёта: расход признаётся в периоде, к которому относится, а не в периоде платежа.
Основные средства начинают амортизировать. Остаточную стоимость объектов, приобретённых до перехода, определяют как разницу между стоимостью приобретения и амортизацией, начисленной за период применения упрощённой системы; порядок установлен Налоговым кодексом, и его стоит перепроверить по действующей редакции. По объектам, купленным после перехода, действуют обычные правила амортизации.
Восстановление налога и вычеты по остаткам
Отдельного внимания требуют остатки: товары на складе, незавершённое производство, выданные и полученные авансы. Порядок вычета налога по товарам, не использованным до перехода, и по объектам, приобретённым в период применения упрощённой системы, зависит от конкретной нормы и официальных разъяснений.
Практический приём — составить справку по остаткам на дату перехода: что именно числится, по какой стоимости и какой налог с этим связан. Тогда решение о вычете опирается на документы, а не на общее соображение «раньше не принимали — теперь примем».
Как сообщить контрагентам
Контрагентов уведомляют заранее: с какой даты организация выставляет счета-фактуры, как налог указывается в цене и какие документы придут на смену прежним. Для крупных покупателей полезно подготовить короткое письмо с образцом заполнения.
Если покупатель применяет упрощённую систему или освобождён от налога, рост цены на сумму налога может стать неприятной новостью. Поэтому разговор об этом ведут до наступления квартала перехода, а договорённость оформляют дополнительным соглашением.
План перехода по этапам
| Этап | Что сделать |
|---|---|
| За 2–3 месяца | проверить лимиты, оценить экономику, предупредить контрагентов |
| За месяц | перенастроить программу, обновить учётную политику |
| Квартал перехода | восстановить учёт, сформировать счета-фактуры и книги |
| После перехода | перейти на график отчётности общего режима |
Изменения, действующие с 2025 года, включая правила налога на добавленную стоимость при упрощённой системе, внесены Федеральным законом от 12.07.2024 № 176-ФЗ — его официальный текст стоит держать рядом с расчётом.
Нормативные ориентиры
Порядок применения и прекращения упрощённой системы установлен статьёй 346.13 Налогового кодекса: там названы условия, при которых право утрачивается, и срок уведомления при добровольном отказе. Переходные положения, включая восстановление учёта налога на добавленную стоимость и порядок учёта авансов, собраны в статье 346.25. Расходы и объекты, приобретённые до перехода, требуют отдельной проверки именно по этой статье, а не по общим правилам главы 25.
Источники
- ФНС России: упрощённая система налогообложения — официальный раздел о применении и прекращении применения системы, проверено 2026-09-13.
- ФНС России: изменения налогового законодательства с 2026 года — сводка изменений, влияющих на лимиты и отчётность, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — условия применения и порядок перехода; актуальную редакцию сверяйте на дату решения, проверено 2026-09-13.
- Федеральный закон от 12.07.2024 № 176-ФЗ: официальное опубликование — первоисточник изменений, действующих с 2025 года, проверено 2026-09-14.
Дата проверки источников: 2026-09-14. Лимиты, сроки уведомления и порядок восстановления учёта нужно сверять по действующей редакции Налогового кодекса.
Вопросы и ответы
С какого момента применяется общий режим при утрате права на УСН?
С начала того квартала, в котором допущено превышение ограничения. Поэтому учёт операций за этот квартал приходится восстанавливать.
Можно ли вернуться на упрощённую систему?
Да, но только через установленный период после утраты права либо в порядке добровольного перехода с начала следующего года. Сроки нужно сверять по действующей редакции.
Что делать с ценами в договорах при переходе?
Согласовать с контрагентами, включает ли цена налог, и оформить дополнительное соглашение. Открытый вопрос о цене приводит к спору и к пересчёту расчётов.
Как перенастроить учёт при переходе?
Обновить план счетов и настройки программы, добавить обязанности по счетам-фактурам и книгам, проверить остатки по расчетам, авансам и основным средствам.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.