Кратко
Для ИП на УСН сначала определяют объект и региональную ставку, затем считают налог нарастающим итогом. На объекте «Доходы» взносы за себя уменьшают налог по отдельным правилам, а ранее исчисленные авансы вычитают после этого. На объекте «Доходы минус расходы» по итогам года проверяют минимальный налог. Лимиты 2026 года — 490,5 млн ₽ дохода, 130 работников и 218 млн ₽ остаточной стоимости ОС — не заменяют проверки остальных условий. НДС, выплаты людям и патент добавляют свои обязанности.
С чего ИП начинает учёт на УСН
Заведите карточку режима: дата регистрации и начала УСН, выбранный объект, применимая ставка и её основание, наличие выплат физлицам, патента и обязанностей по НДС. Сохраните подтверждение представления уведомления. Не полагайтесь только на выбранный тариф банка или бухгалтерского сервиса.
Разделите движение денег и налоговый доход. В выписке могут быть выручка, возвраты, займы и переводы между своими счетами. Для каждой операции нужны основание и решение об отражении в налоговом регистре. У продавца через площадку чистая выплата после комиссии не заменяет сведения о продажах.
ИП может не вести бухгалтерский учёт при соблюдении условий части 2 статьи 6 Закона №402-ФЗ, но налоговый учёт остаётся. Для УСН ведут КУДиР и подтверждающие документы. Вопросы кассы, НДС и отчётности за людей проверяют отдельно. Общие условия и лимиты УСН вынесены в обзор.
| Профиль ИП | Что добавить к обычному учёту | Контроль |
|---|---|---|
| Без выплат физлицам, освобождён от НДС | Взносы за себя и обоснование дохода | Реестр уменьшения налога без повторного использования взносов |
| Есть работники или ГПХ | Кадровые документы, НДФЛ, взносы и отчётность | Наличие выплат важнее бытового названия «без сотрудников» |
| Возникли обязанности по НДС | Документы продажи/авансов, книги и декларация | Дата начала, ставка и условия вычетов |
| УСН совмещается с ПСН | Раздельный учёт и распределение общих сумм | Доход для лимитов и отсутствие двойного уменьшения |
Как зафиксировать объект и ставку
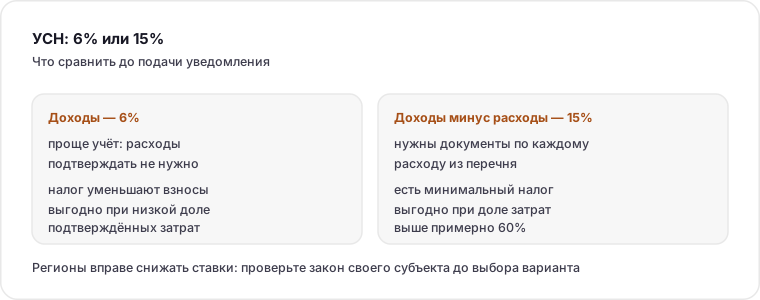
Базовые ставки — 6% для объекта «Доходы» и 15% для «Доходы минус расходы». Региональная льгота применяется только при выполнении действующих условий статьи 346.20, регионального закона и предусмотренных критериев. Деятельность и место учёта проверяют документально; низкая ставка из рекламы не доказывает право на неё.
При выборе объекта сопоставьте подтверждаемые расходы, правила взносов, минимальный налог и НДС. Сравнение только процентов 6 и 15 не отвечает на вопрос о сумме к уплате. Сменить объект в обычном порядке можно со следующего года после своевременного уведомления, а не задним числом под удачный квартал.
| Объект | Порядок | Что не делать |
|---|---|---|
| Доходы | Налог с дохода, затем допустимое уменьшение | Не вычитать закупки и комиссию как расходы из базы |
| Доходы минус расходы | Доход минус признанные расходы; годовой минимум | Не принимать платёж без проверки вида, документов и момента признания |
| Льготная ставка | Проверка конкретного закона и категории ИП | Не считать любую деятельность автоматически подходящей |
Какие лимиты контролировать именно предпринимателю
В 2026 году общий предел дохода УСН — 490,5 млн ₽ с учётом коэффициента 1,090; предельная средняя численность — 130, остаточная стоимость ОС — 218 млн ₽. Параллельно проверяют ограничения по деятельности и иные условия статей 346.12–346.13.
Порог 367,875 млн ₽ за девять месяцев 2026 года для перехода с 2027 года относится к организациям. Не превращайте его в отдельное условие регистрации ИП на УСН. После перехода предприниматель контролирует применимые текущие ограничения.
При утрате права из-за превышения или несоответствия по статье 346.13 последствия отсчитывают с первого числа месяца нарушения. Поэтому помесячный регистр нужен до сдачи годовой декларации. Порог освобождения от НДС — отдельная проверка: прохождение 20 млн ₽ само по себе ещё не означает утраты УСН.
Как рассчитать аванс и отделить его от задолженности
За I квартал, полугодие, девять месяцев и год считайте показатели нарастающим итогом. На объекте «Доходы» сначала примените ставку и допустимое уменьшение по взносам, затем вычтите ранее исчисленные авансы. Фактическую уплату сверяйте отдельно с ЕНС: неперечисленный старый аванс не становится новым налогом за следующий период.
Доходы и расходы признаются по статье 346.17. Возврат ранее полученного аванса уменьшает доход в периоде возврата по установленному правилу; это не основание удалить исходную операцию из истории. Для расходов недостаточно оплаты: проверяют документы, экономическое основание и специальные условия признания.
С 2026 года подпункт 45 пункта 1 статьи 346.16 позволяет учитывать также иные расходы по правилам главы 25. Это не отменяет ограничения, документальное подтверждение и момент признания. Перевод себе на личный счёт не становится хозяйственным расходом только из-за списания денег.
Пример: ИП без выплат физлицам, объект «Доходы»
Условный полный 2026 год, ставка 6%, освобождений по взносам нет. В расчёте авансов используется только фиксированная часть взносов за себя 57 390 ₽; дополнительные взносы и другие уменьшения здесь не учитываются.
За I квартал доход 1 000 000 ₽: налог 60 000 ₽ − 57 390 ₽ = 2 610 ₽ аванса. За полугодие доход с начала года 2 000 000 ₽: 120 000 ₽ − 57 390 ₽ = 62 610 ₽. Новый аванс за полугодие: 62 610 ₽ − ранее исчисленные 2 610 ₽ = 60 000 ₽.
Если первый аванс не был перечислен, текущий расчёт остаётся 60 000 ₽; старые 2 610 ₽ и возможные пени разбираются отдельно. Нельзя ещё раз вычесть все 57 390 ₽ после расчёта разницы между кварталами.
Пример: минимальный налог проверяют за год
За полный год доходы 2 000 000 ₽, признанные расходы 1 900 000 ₽; взносы уже включены в них. При ставке 15% обычный налог — 15 000 ₽. Минимальный: 2 000 000 × 1% = 20 000 ₽. За год принимается 20 000 ₽.
Если за отчётные периоды уже исчислено 12 000 ₽ авансов, итоговая сумма сверх них — 8 000 ₽. Их фактическую уплату проверяют отдельно. Минимальный налог не рассчитывают к каждой квартальной уплате: пункт 6 статьи 346.18 связывает его с налоговым периодом.
Как уменьшить налог на взносы за себя
На объекте «Доходы» собственные взносы ИП учитывают по сумме, подлежащей уплате в соответствующем налоговом периоде, по пункту 3.1 статьи 346.21. Для этого не требуется сначала перечислить фиксированную часть. Поэтому совет обязательно платить её частями ради уменьшения каждого аванса неверен.
Обычная фиксированная часть за полный 2026 год — 57 390 ₽, дополнительный взнос — 1% с базы сверх 300 000 ₽, не более 321 818 ₽. Неполный период, освобождение и специальные правила изменяют расчёт. Для объекта «Доходы минус расходы» база дополнительного взноса определяется с учётом расходов и исключений пункта 9 статьи 430.
Дополнительный взнос 1% за 2026 год можно учесть при уменьшении в 2026 или 2027 году по разъяснению ФНС от 26.06.2026. Одну сумму нельзя использовать дважды. В регистре укажите год взноса, размер, год и уже использованную часть уменьшения; взнос за 2025 год с уплатой в 2026 проверьте на прежнее использование.
При выплатах и вознаграждениях физлицам действует ограничение уменьшения налога 50%. Взносы за работников и другие допустимые суммы учитываются на своих условиях, в том числе по фактической уплате. Наличие ГПХ тоже требует проверки — нельзя ориентироваться только на штатное расписание.
На объекте «Доходы минус расходы» взносы включают в расходы в применимом порядке и не вычитают из рассчитанного налога повторно. Ограничение 50% из расчёта объекта «Доходы» к такому расходу автоматически не переносят.
| Контрольная запись | Для чего нужна |
|---|---|
| Расчётный год и вид взноса | Не смешать фиксированную часть и 1% разных лет |
| Сумма, доступная по правилам периода | Не подменить её произвольной оплатой |
| Ранее использованное уменьшение | Исключить повтор между кварталами, годами и режимами |
| Выплаты физлицам и предел уменьшения | Проверить применимость ограничения 50% |
Когда ИП добавляет учёт НДС
Если доход за 2025 год не превысил 20 млн ₽, в обычном случае с 1 января 2026 года действует автоматическое освобождение. При превышении порога с начала 2026 года обязанности возникают с первого числа следующего месяца; если доход за 2025 год выше порога, обычная дата начала — с 1 января 2026 года. Состав дохода и специальные условия статьи 145 проверяются отдельно.
Импорт, функции налогового агента и счёт-фактура с выделенным налогом требуют отдельной проверки и при освобождении. Июльский Закон №228-ФЗ отложил прежнее снижение порога НДС с 2027 года; не используйте старую памятку без актуальной нормы.
Сравнение ставок, ограничение их смены, цены договора и документы разобраны в статье о НДС на УСН. При превышении лимита НДС предприниматель может оставаться на УСН, пока выполняются условия самого режима.
Как подтвердить начало УСН и смену объекта
Для уведомлений, подаваемых с 31 июля 2026 года, применяется единая форма КНД 1154004 по приказу ФНС от 30.04.2026 № ЕД-1-3/285@. При переходе указывают основание «1» и раздел 1; при смене объекта — основание «2» и раздел 2.
Вновь зарегистрированный ИП обычно уведомляет не позднее 30 календарных дней с постановки на налоговый учёт. Для обычного перехода действующего ИП со следующего года установлен срок не позднее 31 декабря предшествующего года. Срок исчисляют по статье 6.1; условия применения режима проверяют независимо от подачи формы.
Сохраните экземпляр уведомления и подтверждение представления. Это уведомительный порядок, но ошибка в дате или пропущенный срок не исправляется одним выбором УСН в программе. Если ИП продолжает законно применять режим, ежегодное уведомление о переходе не требуется.
Смена объекта в обычном порядке возможна со следующего года. Специальный срок до 1 июня 2026 года для некоторых предпринимателей, утративших ПСН, уже истёк и не является общим правилом перехода сейчас.
- Проверить право на УСН и дату начала.
- Выбрать основание и раздел единой формы.
- Сверить календарный срок и способ подачи.
- Сохранить подтверждение и сопоставить с данными учёта.
Как не задвоить доходы и взносы при УСН и патенте
Разделяйте выручку, документы и прямые расходы по деятельности каждого режима. Общие расходы, которые нельзя отнести прямо, распределяют по правилам пункта 8 статьи 346.18. Основание распределения должно воспроизводиться из регистров, а не подбираться под меньший налог.
Проверьте лимиты каждого режима и совокупный доход для освобождения от НДС. Наличие патента не означает, что соответствующая выручка исчезает из проверки НДС. При утрате права на один из режимов сначала определяют последствия и период, затем исправляют расчёты.
Взносы за себя не должны одновременно в полной сумме уменьшать УСН и патент. Ведите общий регистр использования с распределением между режимами. Для уменьшения патента применяется своё уведомление; оно не заменяется декларацией УСН.
Что оставить себе и что передать бухгалтеру
Предприниматель отвечает за сведения о реальных операциях: договоры, наличные расчёты, возвраты, деятельность по патенту, новые сотрудники и изменение условий сделки. Бухгалтеру или сервису передают не только выписку, но и документы, объясняющие её строки.
Для самостоятельного ведения нужен контроль исключений. Если появились НДС, совмещение режимов, импорт, выплаты по ГПХ или спорные расходы, заранее определите, кто проверяет эти участки и в какой срок. Сервис не должен считаться проверившим операцию только потому, что загрузил её из банка.
Подробное сравнение самостоятельного ведения, сервиса и специалиста вынесено отдельно. Здесь рабочий результат — сверенные регистры и выполненные обязанности ИП, а не выбор поставщика по одному тарифу.
| Когда | Действие ИП | Результат контроля |
|---|---|---|
| При новой операции | Сохранить основание и первичный документ | Понятен вид дохода/расхода и нужный режим |
| Ежемесячно | Сверить банк, кассу, площадки и возвраты | Разницы записаны, доход нарастающим итогом подтверждён |
| Перед квартальным сроком | Утвердить расчёт и использованные взносы | Сумма аванса отделена от старой задолженности |
| При закрытии года | Проверить годовой итог и документы | Декларация, минимальный налог при необходимости, годовой регистр |
Ошибки, которые выявляет сверка
Проверяйте причинно связанные суммы: доход → исчисленный налог → допустимое уменьшение → ранее исчисленные авансы → текущая обязанность → фактическая уплата. Если поменять порядок или вычесть банковские платежи вместо исчисленных сумм, ошибка переносится между кварталами.
- Доход площадки принят равным выплате после удержаний.
- Взносы за себя вычтены повторно либо необоснованно привязаны к дате оплаты.
- На объекте «Доходы минус расходы» взносы включены в затраты и ещё раз вычтены из налога.
- Минимальный налог начислен за квартал вместо итогов года.
- Отправленная декларация названа принятой без квитанции.
- Старый долг по авансу спрятан внутри нового квартального расчёта.
Календарь ИП: период, форма и платёж
Не смешивайте налоговый период с годом сдачи. Декларация ИП за 2025 год подаётся в 2026 году, декларация за 2026 год — в 2027. При прекращении деятельности, закрытии ИП или утрате права действуют отдельные сроки.
Для авансов УСН проверяют уведомления по статье 58, а для собственного фиксированного взноса и дополнительного 1% отдельное уведомление не требуется. Пополнение ЕНС само по себе не заменяет расчёт, декларацию или обязательное уведомление по другому налогу.
| Обязанность | Срок | Период / условие |
|---|---|---|
| Декларация ИП за 2025 год | 27 апреля 2026 | Перенос с 25 апреля |
| Годовой налог УСН за 2025 год | 28 апреля 2026 | Отдельно от сдачи декларации |
| Авансы УСН в 2026 году | 28 апреля, 28 июля, 28 октября | I квартал, полугодие, 9 месяцев |
| Уведомление по авансу за 9 месяцев | 26 октября 2026 | Перенос с 25 октября; применимость по статье 58 |
| Фиксированная часть за 2026 год | 28 декабря 2026 | Обычный полный год — 57 390 ₽ |
| Дополнительный 1% за 2026 год | 1 июля 2027 | База и предел по статье 430 |
Частые вопросы
Можно ли сменить объект 6% на 15% в середине года?
В обычном порядке — только со следующего года после своевременного уведомления. С 31 июля 2026 года для смены объекта в КНД 1154004 используют основание «2» и раздел 2. Ставка и региональные условия проверяются отдельно.
Что будет, если превысить лимит дохода 490,5 млн ₽?
При нарушении условий статьи 346.13 право на УСН утрачивается с первого числа месяца, в котором произошло превышение. Нужно определить период, пересчитать применимые обязательства и представить предусмотренное сообщение. Превышение порога НДС 20 млн ₽ — другая проверка.
Нужно ли вести бухгалтерский учёт на УСН?
ИП может не вести бухгалтерский учёт при соблюдении условий части 2 статьи 6 Закона №402-ФЗ, но должен вести предусмотренный налоговый учёт. КУДиР, первичные документы и дополнительные обязанности по НДС, кассе и выплатам физлицам не исчезают.
Можно ли совмещать УСН и патент?
Да, при выполнении условий обоих режимов и раздельном учёте. Проверяют доходы для каждого ограничения, правила общих расходов и использование взносов без повторного уменьшения. Для проверки освобождения от НДС учитывается совокупный доход в предусмотренных случаях.
Какие расходы можно учесть на УСН 15%?
Проверяют статью 346.16, включая действующий с 2026 года подпункт 45 об иных расходах главы 25, документы и правила признания статьи 346.17. Одной оплаты недостаточно. Взносы, включённые в расходы, не вычитают из налога повторно.
Как уменьшить налог на страховые взносы?
На объекте «Доходы» собственные взносы ИП учитывают по правилам подлежащих уплате сумм, без требования сначала оплатить фиксированную часть. Выплаты физлицам влияют на ограничение 50%; взносы за них имеют свои условия. Ведите регистр ранее использованных сумм.
Что такое КУДиР?
Книга учёта доходов и расходов — налоговый регистр УСН. Заполняют применимые разделы действующей формы по своему объекту и операциям; банковская выписка или отчёт площадки сами по себе книгу не заменяют.
Нужно ли платить НДС на УСН?
Освобождение зависит от дохода за 2025 год и с начала 2026 года и специальных условий статьи 145. При обычном превышении 20 млн ₽ в течение 2026 года обязанности начинаются с первого числа следующего месяца. Импорт, налоговое агентирование и выделенный НДС проверяют отдельно.
Как узнать региональную ставку УСН?
Проверьте закон своего региона, вид деятельности, категорию ИП и действующие условия статьи 346.20. Рекламная ставка и чужой пример не подтверждают право на льготу. Сохраните ссылку и основание применения ставки к своему периоду.
Каковы сроки сдачи декларации УСН?
Для ИП общий срок — 25 апреля следующего за налоговым периодом года с учётом переноса. За 2025 год — 27 апреля 2026 года. Срок уплаты годового налога отдельный; при закрытии или утрате режима действует специальный порядок.
Что если дохода не было — нужна ли нулевая декларация?
Обычно обязанность по декларации УСН сохраняется, пока ИП применяет режим. Возможность ЕУД проверяют по её отдельным условиям. Отсутствие выручки само по себе не освобождает от собственных взносов за действующий период без предусмотренного законом основания.
Как перейти на УСН вновь зарегистрированному ИП?
В обычном порядке уведомление представляют не позднее 30 календарных дней с постановки на налоговый учёт. С 31 июля 2026 года используется КНД 1154004: основание «1» и раздел 1. Сохраните подтверждение представления и проверьте условия применения режима.
Источники и нормативные основания
Нормы НК РФ сверены в правовой системе ФНС; условие бухгалтерского учёта — по тексту Закона №402-ФЗ. Региональные разъяснения, помеченные архивными, сопоставлены с указанными статьями. Примеры условные и не содержат данных клиента.
- НК РФ, статья 346.12: условия и ограничение перехода для организаций
- НК РФ, статья 346.13: даты перехода и утраты режима
- НК РФ, статья 346.16: состав расходов с подпунктом 45
- НК РФ, статья 346.17: момент признания и возврат аванса
- НК РФ, статья 346.18: минимальный налог и распределение общих расходов
- НК РФ, статья 346.20: ставки и условия льгот
- НК РФ, статья 346.21: взносы, ранее исчисленные авансы и уплата
- НК РФ, статья 346.23: срок декларации
- НК РФ, статья 430: собственные взносы, дополнительные суммы и база
- НК РФ, статья 432: сроки собственных взносов
- ФНС от 26.06.2026: собственные взносы, 1% и отсутствие двойного уменьшения
- ФНС: единое уведомление УСН с 31 июля 2026 года
- ФНС: КНД 1154004 — основания и разделы
- НК РФ, статья 145: освобождение от НДС в актуальной редакции
- Закон №402-ФЗ, статья 6: условие освобождения ИП от бухгалтерского учёта
- НК РФ, статья 346.24: КУДиР
- ФНС: уплата собственных взносов без уведомления; архив сопоставлен со статьями 430–432
- НК РФ, статья 58: уведомления об исчисленных суммах
- НК РФ, статья 6.1: исчисление и перенос срока
Дата проверки указанных оснований: 2026-09-29.
Об этом материале
Материал подготовлен редакцией БухПоиск. Источники и границы выполненной проверки указаны в соответствующем разделе. Статья носит информационный характер и не заменяет консультацию бухгалтера.
Редакционное обновление: 2026-09-29. Точные суммы, сроки и применимость правил к вашему бизнесу сверяйте по первоисточникам или с бухгалтером.
Нужна помощь бухгалтера?
Опишите задачу — регулярная работа, разовый вопрос или прошлые периоды. Условия обсуждают после уточнения вводных.
Описать задачу