Кратко
Для российского бухгалтерского учёта первичный документ оформляет факт хозяйственной жизни. В нём проверяют название, дату, составителя, содержание операции, измеритель с единицей и данные ответственных подписантов. Документ передачи, счёт-фактура и акт сверки выполняют разные функции. Ниже — перечень реквизитов и учебный пример их проверки; налоговое признание, электронную подпись и срок хранения проверяют отдельно по виду документа и операции.
Что такое первичный документ и зачем он нужен
Первичным учётным документом оформляют факт хозяйственной жизни — это правило статьи 9 закона № 402-ФЗ. Сам факт определён в статье 3: сделка, событие или операция, которые оказывают или способны оказать влияние на финансовое положение, финансовый результат или движение денежных средств. Например, передача материалов, оказание услуги или получение оплаты. Определение факта и требование оформить его документом — разные положения закона.
Первичный документ фиксирует содержание действительно совершённой операции и её участников. Для записи в учёте нужны документальные основания, а не только устная договорённость. При безналичном платеже само составление или направление платёжного поручения ещё не подтверждает исполнение: проверяют банковское подтверждение, исполненное поручение с датой или иной предусмотренный банком результат, позволяющий установить операцию. Если документов не хватает, выясните обстоятельства и восстановите оформление; отсутствие документа не означает, что самой операции не было.
Документирование хозяйственной операции и признание расхода для налога — отдельные вопросы. Для налогового учёта проверяют применимый режим, характер расхода и подтверждающие документы. Неполный комплект документов создаёт риск спора; решение по конкретному расходу нельзя вывести только из общей фразы об отсутствии первички.
Первичные документы нужны не только для учёта и налогов. Они подтверждают отношения с контрагентами: из них видно, кто, что, когда и на какую сумму передал или оказал. При споре с поставщиком или заказчиком именно первичка становится доказательством того, что обязательства исполнены. Поэтому к оформлению первичных документов стоит относиться как к обязательной части любой хозяйственной операции, а не как к формальности «для галочки».
Обязательные реквизиты первичного документа
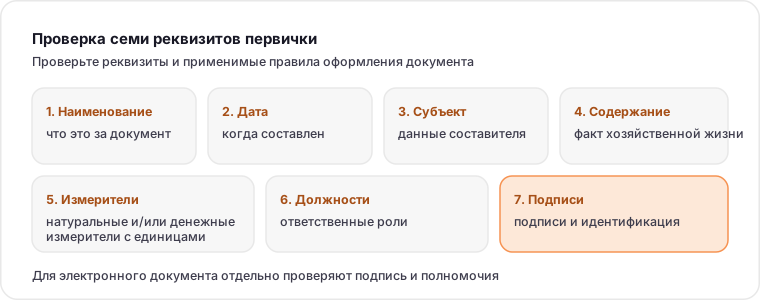
Часть 2 статьи 9 закона 402-ФЗ устанавливает перечень обязательных реквизитов первичного документа. При пропуске реквизита проверьте, можно ли достоверно установить содержание операции и ответственных лиц, и согласуйте исправление; не делайте вывод о налоговом результате только по одному дефекту оформления. Ниже — полный перечень реквизитов с пояснениями.
Форму документа определяют с учётом операции и обязательных требований: можно использовать собственную форму или подходящую унифицированную, например ТОРГ-12. Свобода выбора не отменяет специально установленных форм и правил для отдельных документов. Выбранная форма должна содержать обязательные реквизиты; требования к кассовым документам, счетам-фактурам и специальным операциям проверяют отдельно.
- Проверьте заполнение всех обязательных реквизитов и устраните обнаруженные пропуски.
- Дополнительные реквизиты (номер договора, ИНН, КПП, адрес, печать) организация добавляет по необходимости или по требованиям к конкретным формам.
- Печать на первичных документах не входит в обязательные реквизиты по 402-ФЗ, если иное не установлено для конкретной формы документа.
| Реквизит | Пояснение |
|---|---|
| Наименование документа | Название, по которому понятно, что это за документ: «Акт оказанных услуг», «Товарная накладная», «Приходный кассовый ордер». |
| Дата составления документа | Дата составления связана с подписанием документа; если дата факта хозяйственной жизни отличается, её также указывают. Не заменяйте фактическую дату датой последующей проверки. |
| Наименование экономического субъекта | Название организации или данные ИП, которые составили документ. Позволяет понять, от чьего имени оформлена операция. |
| Содержание факта хозяйственной жизни | Что именно произошло: какие товары переданы, какие работы выполнены, какая услуга оказана, за что получены деньги. |
| Величина натурального и (или) денежного измерения | Натуральное и (или) денежное измерение с указанием единицы: например, количество в упаковках либо сумма в рублях. Не требуйте одновременно количество и деньги только из-за пояснения в таблице. |
| Наименования должностей ответственных лиц | Для сделки или операции — лица, её совершившие и ответственные за оформление; для события — лица, ответственные за оформление свершившегося события. Проверяйте роли применительно к документу. |
| Подписи и идентификация ответственных лиц | Подписи соответствующих лиц с фамилиями и инициалами либо иными реквизитами, необходимыми для их идентификации. Для электронного документа отдельно проверяют применимый вид подписи и полномочия. |
Учебный пример: как проверить заполнение реквизитов
Все названия, дата, количество и роли в этом примере условные. Это учебная модель, а не документ клиента или доказательство выполненной работы. Подписи не имитируются. Сумма, НДС и налоговое признание здесь не рассчитываются.
Условия: на складе А было 12 упаковок материала. В учебной операции со склада А на склад Б переданы 4 упаковки. Нужно зафиксировать передачу и проверить, какие поля заполнены.
| Поле | Заполнение в учебной модели | Что проверить |
|---|---|---|
| Наименование документа | Документ передачи материалов между складами, учебная запись № 1 | Название отражает передачу материалов, а не оплату или сверку расчётов. |
| Дата составления | 13.10.2026 — условная дата учебной операции | Не подменять реальную дату операции датой проверки статьи. |
| Экономический субъект | Условная организация А | В реальном документе указывают действительного составителя. |
| Содержание факта | Со склада А на склад Б переданы 4 упаковки материала | Понятны отправитель, получатель и содержание передачи. |
| Измерение и единица | 4 упаковки | Количество и единица указаны; деньги в этой модели не измеряются. |
| Должности ответственных | Кладовщик склада А — передача; кладовщик склада Б — приёмка | Проверяются действительные роли и полномочия подписантов. |
| Подписи и идентификация | Условные идентификаторы подписантов: сотрудник А — А.А. Примеров, сотрудник Б — Б.Б. Учебнов. Для каждого отдельно обозначено место подписи; образцы подписей не создаются. | Макет не является подписанным первичным документом; для реальной операции нужны действительные подписи и данные подписантов. |
- Проверьте заполнение полей и сопоставьте документ с фактической передачей.
- Проверьте количество: 12 − 4 = 8 упаковок остаётся на складе А; на склад Б поступает 4 упаковки. Общий объём в модели остаётся 12 упаковок.
- Результат учебной проверки: содержание передачи, дата, составитель, измеритель и ответственные роли указаны; отсутствие реальных подписей прямо обозначено. Из этой модели не следует право на расход или вычет.
Виды первичных документов
Первичные документы сопровождают разные участки учёта: продажу и покупку товаров, оказание услуг, движение наличных и безналичных денег, работу с подотчётными лицами, использование транспорта, внутреннее перемещение материалов. В таблице перечислены первичные и связанные с ними документы: различайте документ оформления операции, документ по НДС и документ сверки расчётов.
Одну операцию можно оформлять подходящими документами с учётом обязательных специальных правил. Например, для передачи товара выбирают накладную или УПД с передаточной функцией; для услуги — акт или соответствующий УПД. Форму и порядок документооборота определяют для конкретной операции и согласуют с участниками там, где это требуется. Ни счёт на оплату, ни сверка расчётов не заменяют подтверждения исполнения.
- Акт и накладная различаются по предмету: акт подтверждает работы и услуги, накладная — передачу товаров.
- Счёт-фактура нужен прежде всего для НДС и сам по себе не заменяет передаточный документ, если не оформлен в составе УПД.
- Кассовые и банковские документы подтверждают движение денег, а акты и накладные — передачу ценностей или исполнение обязательств.
| Документ | Когда применяется | Кто оформляет |
|---|---|---|
| Акт выполненных работ / оказанных услуг | Подтверждает выполнение работ или оказание услуг | Исполнитель (подрядчик) |
| Товарная накладная (ТОРГ-12) | Оформляет передачу (отгрузку) товаров покупателю | Продавец (поставщик) |
| Универсальный передаточный документ (УПД) | Оформляет передачу; может также включать счёт-фактуру в зависимости от функции и применимых требований | Продавец / исполнитель |
| Счёт-фактура | Документ по НДС; условия вычета проверяют отдельно | Продавец / исполнитель |
| Приходный и расходный кассовые ордера (ПКО, РКО) | Оформляют приём и выдачу наличных денег в кассе | Уполномоченные лица по применимому кассовому порядку; оформление и исполнение не смешивают |
| Банковская выписка | Подтверждает движение денег по расчётному счёту | Банк |
| Авансовый отчёт | Отражает использование подотчётных средств с подтверждающими документами; саму выдачу или перечисление сверяют отдельно по кассовым или банковским данным | Подотчётный сотрудник |
| Акт сверки взаиморасчётов | Фиксирует состояние расчётов между контрагентами на дату | Любая из сторон по согласованию |
| Путевой лист | Учитывает работу транспортного средства и расход топлива | Владелец (организация, эксплуатирующая транспорт) |
| Требование-накладная (М-11) | Оформляет внутреннее перемещение материалов между подразделениями | Подразделение-сдатчик |
| Товарный отчёт | Отчёт материально ответственного лица о движении товаров | Материально ответственное лицо |
УПД: универсальный передаточный документ
УПД используют для оформления передачи товаров, выполнения работ или оказания услуг. Конкретный документ может выполнять передаточную функцию либо сочетать её с функцией счёта-фактуры; функции нужно определять по используемой форме и формату.
Для конкретного УПД проверьте, какую функцию он выполняет: только передаточную либо передаточную вместе со счётом-фактурой.
Различайте передаточный УПД и УПД, включающий счёт-фактуру. Наличие функции счёта-фактуры не заменяет проверки условий применения вычета по конкретной операции.
Перед применением УПД выясните, нужен ли по операции счёт-фактура, какой способ обмена используется и какие требования относятся к форме или формату. Для электронного документа проверяйте действующий формат ФНС; не переносите обозначения бумажного бланка в электронный файл без проверки.
| Функция УПД | Что объединяет | Когда применяют |
|---|---|---|
| Передаточный документ со счётом-фактурой | Счёт-фактура + передаточный документ (накладная или акт) | Когда по операции нужен счёт-фактура для учёта НДС |
| Только передаточный документ | Только передаточный документ (накладная или акт) | Когда счёт-фактура не требуется, нужен только первичный документ |
Связанный учебный пример: проект, УПД или акт, ЭДО и оплата
Все участники и числа ниже условные; это модель проверки, а не история клиента или готовый юридический шаблон. Условный исполнитель оказал заказчику 8 часов консультационных услуг по согласованному заданию по 1 000 ₽ за час. В модели сумма к оплате составляет 8 000 ₽; НДС, налоги, комиссии, зачёты, иные долги и удержания не рассчитываются. Основание объёма — согласованное задание и подтверждение выполненных 8 часов, а не исходная ошибка в проекте.
Участники выбрали электронный обмен и подтвердили допустимый для своего документа вид подписи и полномочия. Передаточную функцию в модели выполняет акт либо УПД с нужной функцией, а не оба обязательных документа одновременно. Если нужен счёт-фактура, его функцию и требования проверяют отдельно. Это не означает, что УПД, оператор ЭДО или УКЭП обязательны для любой услуги.
- 1. Подготовка. В ещё неподписанном проекте ошибочно указаны 10 часов и 10 000 ₽. Сопоставляем его с заданием и подтверждёнными 8 часами: 8 × 1 000 = 8 000 ₽. Исправляем проект до подписания, оставляем понятную версию и основание изменения; это ещё не исправление подписанного оригинала.
- 2. Подпись. Исполнитель проверяет реквизиты, содержание, дату и полномочия, затем подписывает правильную версию на 8 часов и 8 000 ₽. Сам подготовленный файл не выдаём за подписанный документ.
- 3. Отправка и доставка. Передаём именно подписанную версию выбранным способом, сохраняем файл, подпись и предусмотренные подтверждения обмена. Отметка о доставке подтверждает транспортный этап; сама по себе она не подтверждает приёмку услуги.
- 4. Приёмка. В рамках условий модели заказчик проверяет 8 часов, ставку и результат, подтверждает приёмку предусмотренным участниками способом и подписывает соответствующую часть документа, если это требуется выбранным порядком. Пока такого подтверждения нет, результат модели «принято» не достигнут; вопрос о последствиях молчания решают отдельно по применимым условиям.
- 5. Оплата и сверка. Проверяем исполнение платежей, плательщика, получателя, назначение и связь с этим заданием: 6 000 ₽ и затем 2 000 ₽ однозначно относятся к обязательству 8 000 ₽. При отсутствии иных сумм: 8 000 − 6 000 − 2 000 = 0 ₽. Сохраняем подтверждение исполнения и сопоставление с принятой услугой; нулевой остаток относится только к расчётам в этой модели и не означает автоматического налогового признания.
Три развилки: когда пример ещё не завершён
Если исходные условия отличаются, не переносите нулевой остаток и готовый комплект документов на свою операцию автоматически.
- Документ уже подписан с ошибкой. Не перезаписывайте и не удаляйте исходный подписанный файл. Сначала отделите ошибку от изменения согласованной стоимости или объёма. Для исправленного электронного первичного документа сохраняют связь с первоначальным, дату и необходимые подписи с идентификацией; отдельно проверяют полномочия и специальный формат. Пока надлежащее исправление не оформлено, ветвь остаётся открытой. Порядок бумаги и электронного исправления разобран ниже.
- Документ доставлен, но заказчик не подтвердил приёмку. Зафиксируйте, какие 8 часов и результат предъявлены, запросите предусмотренное подтверждение или конкретные замечания и согласуйте дальнейшие действия. Не превращайте статус доставки в согласие. В статье «Заказчик не подписывает акт» разбирается именно отсутствие приёмки; применимость договорных и правовых последствий требует отдельной проверки.
- Платёж не распределён или является авансом. Если назначение не позволяет связать деньги с этой услугой либо деньги относятся к другому периоду, не закрывайте долг произвольно. Для неясного назначения используйте проверку платежа без назначения; для предоплаты и ещё не закрытого исполнения — контроль аванса поставщику. До установления основания распределения результат сверки открыт: банковский оборот сам по себе не равен погашению именно этого обязательства.
Электронная первичка и ЭДО
Первичные документы можно оформлять не только на бумаге, но и в электронном виде. Юридическую значимость электронного документа проверяют по применимым требованиям к подписи и конкретному документу; для отдельных случаев действуют специальные правила.
Один из способов обмена электронными документами — работа через оператора ЭДО. При выборе сервиса проверьте передачу документов, фиксацию отправки и получения, доступ к подписанным файлам и условия их хранения. Через ЭДО удобно обмениваться УПД, счетами-фактурами, актами и накладными: срок доставки зависит от выбранной системы и действий участников обмена.
Перед переходом на электронную первичку определите требования к конкретному документу, виду подписи, полномочиям подписанта и способу обмена. Перед подписанием проверьте полномочия конкретного подписанта электронного документа. Потребность в бумажном экземпляре и порядок проверки электронной подписи определяют по правилам для конкретного документа.
Для электронных счетов-фактур и УПД проверьте действующий формат и порядок обмена для конкретной операции. Не смешивайте функцию документа с обозначениями бумажного бланка и отдельно сопоставляйте сведения продавца и покупателя.
В связанном примере выше раздельно проверяются подготовка, подпись, отправка, доставка и приёмка. Сохраняйте исходный подписанный файл, данные подписи и предусмотренные подтверждения обмена. Транспортное уведомление не подменяет содержание ответа заказчика; выбранный электронный маршрут не отменяет проверку обязательных правил для конкретного документа.
- Проверяют юридическую значимость подписи и применимые требования к конкретному электронному документу.
- При обмене через оператора ЭДО проверьте, как фиксируются отправка, получение и подписи документов.
- Вид электронной подписи и способ обмена выбирают с учётом требований к конкретному документу; УКЭП и оператор ЭДО не являются универсальным требованием для всех видов первички.
Кто и когда составляет первичку
Первичный документ составляют при совершении факта хозяйственной жизни, а если это невозможно — непосредственно после его окончания. Дата составления связана с подписанием; если дата самого факта отличается, её также указывают. Сопоставьте обе даты и период отражения в учёте, не подменяя фактические сведения.
Для передачи товара или приёмки услуги распределяют роли передающей и принимающей сторон: кто оформляет сведения, кто подтверждает фактический объём и кто вправе подписать документ. Такая модель не означает обязательность двух подписей контрагентов на любой первичке: у внутренних, кассовых и иных документов состав участников может отличаться.
Внутри организации оформление поручают лицам, связанным с операцией или её документированием: например, кладовщику при отпуске материалов, кассиру при движении наличных или подотчётному лицу при отчёте об использовании средств. Перечень уполномоченных подписантов устанавливает руководитель; до подписания проверяют конкретные полномочия и применимый внутренний порядок.
Лицо, ответственное за оформление, обеспечивает передачу документа для регистрации в учёте. Удобно отдельно отмечать состояния «подготовлен», «подписан», «отправлен», «получен» и «принят», чтобы получение файла не выдавалось за подтверждение операции заказчиком. Это рабочая схема контроля, а не универсальные юридические статусы всех систем.
- Определите составителя, ответственных за оформление и уполномоченных подписантов именно этого документа.
- Сопоставьте фактический объём, дату факта и дату подписания; выясните причину различий.
- У передачи или услуги отдельно проверьте предусмотренное подтверждение приёмки; не смешивайте его с доставкой документа.
Исправления в документах
Сначала выясните, допускается ли исправление этого документа и что произошло: ошибка в первоначальных сведениях или последующее изменение согласованной цены либо количества. Для счёта-фактуры, специальных форм и форматов действуют отдельные требования; исправленный и корректировочный документы не взаимозаменяемы.
Неподписанный проект можно сверить с фактом и исправить до подписания, как в примере 10 → 8 часов. Этот этап не заменяет процедуру исправления уже подписанного документа. Не скрывайте первоначальные данные подписанного оригинала и не перезаписывайте его без следа.
Для бумажного первичного документа, когда исправление допустимо, ошибочные данные зачёркивают с сохранением читаемости и указывают верные. Добавляют отметку «Исправлено», дату и подписи лиц, составивших исправляемый документ, с данными для их идентификации. Подчистка, скрывающая первоначальную запись, не заменяет исправление.
Для электронного первичного документа предусмотрен и путь создания нового исправленного документа: он обозначает замену первоначального, содержит дату исправления и электронные подписи составителей первичного документа с идентификацией. При воспроизведении обеспечивают связь с первоначальным документом, исключающую отдельное использование исправленного. Проверяют полномочия, допустимость этого пути и специальные требования формата; нельзя разрешать подпись любому новому сотруднику или объявлять любой новый исправленный файл запрещённым.
Описанное различие бумаги и электронного документа основано на пунктах 18–21 исходного зарегистрированного ФСБУ 27/2021. Это не проверка всей действующей редакции и всех специальных документов. Если подписант недоступен или система предлагает другой сценарий, не придумывайте замену подписи: выясните применимый порядок, сохраните исходник и не отмечайте исправление завершённым до его надлежащего оформления.
- Установите вид документа, допустимость исправления и причину изменения.
- Бумажное исправление: читаемые старые и новые данные, отметка, дата, требуемые подписи составителей исправляемого документа.
- Новый исправленный электронный документ: связь с первоначальным, дата, требуемые электронные подписи и проверка полномочий; без тихой перезаписи исходника.
- При изменении стоимости или количества определите надлежащий документ отдельно от исправления ошибки.
Хранение и восстановление первички
Для каждого вида документов определите применимые сроки хранения и основания их расчёта: бухгалтерские, налоговые, архивные и специальные правила могут различаться. Зафиксируйте точку начала отсчёта и проверьте, есть ли дополнительные условия сохранения документов; одна общая дата для всех случаев не подходит.
Не уничтожайте документы по одному общему календарному сроку. Для кадровых документов, подтверждения отдельных операций и документов, связанных со спором или проверкой, отдельно проверьте применимые основания хранения.
Хранят подлинники в том виде, в котором они составлены. Скан бумажного документа сам по себе не заменяет бумажный оригинал. Для электронного оригинала сохраняют файл, предусмотренные подписи и данные, необходимые для чтения и проверки в течение срока хранения; это относится не только к документам с УКЭП. Исходный ФСБУ 27/2021 разграничивает формы хранения; специальные исключения проверяют отдельно. Обеспечьте защиту от утраты и возможность найти комплект по операции.
При утрате принимают меры восстановления: устанавливают, что именно утрачено, запрашивают документы у контрагентов, в архивах и у оператора ЭДО, если он участвовал в обмене. Сопоставляют восстановленные сведения с фактической операцией и фиксируют оставшиеся пробелы. Полученная копия может помочь подтвердить обстоятельства, но не гарантирует принятия расхода или вычета и не во всех случаях заменяет требуемый оригинал.
- Срок и начало отсчёта определяют по виду документа и применимым основаниям.
- Сроки кадровых документов и документов по специальным операциям проверяют отдельно.
- При утрате документы восстанавливают: запрашивают копии у контрагентов и из архивов.
| Что хранить | Что проверить при определении срока |
|---|---|
| Первичные документы (акты, накладные, УПД, кассовые и банковские документы) | Применимые бухгалтерские, налоговые и архивные основания; точку начала отсчёта |
| Счета-фактуры | Применимые налоговые и архивные основания; условия сохранения |
| Кадровые документы | Конкретный вид кадрового документа и специальный срок |
| Документы по отдельным операциям | Специальные основания хранения и наличие споров или проверок |
Первичка и налоговый учёт расходов
Для налогового учёта важно документальное подтверждение расходов. Состав подтверждающих документов и условия признания расхода проверяют по конкретному налогу и операции; отсутствие отдельного документа или недостаток его оформления требуют разбора обстоятельств.
На режимах, где расходы влияют на налоговую базу, нужно отдельно проверить допустимость конкретного расхода и его подтверждение. Требования для ОСНО и УСН «Доходы минус расходы» проверяют по правилам соответствующего режима, а документы собирают с учётом операции.
Недостаточное подтверждение расхода создаёт риск налогового спора. Последствия зависят от применимых правил и обстоятельств проверки; нельзя заранее утверждать, что любой недостаток первичного документа обязательно приведёт к доначислению.
При работе с НДС различайте документы оформления операции и документы по НДС. Сопоставьте сведения о передаче, стоимости и участниках; условия применения вычета проверяйте отдельно по конкретной операции. Само наличие счёта-фактуры или УПД не означает, что все условия вычета выполнены.
Отсюда практический вывод: первичные документы стоит собирать и проверять по мере совершения операций, а не в конце года. Чем раньше выявлена недостающая или некорректная первичка, тем проще запросить исправление у контрагента и тем ниже риск налоговых доначислений.
- Документирование операции и условия признания расхода для налога проверяют отдельно.
- Для ОСНО и УСН «Доходы минус расходы» проверяют правила соответствующего режима и документы по операции.
- Недостаточное подтверждение расхода создаёт риск спора; результат проверки зависит от конкретных обстоятельств.
- Для НДС отдельно проверяют документы и условия вычета по конкретной операции.
Частые ошибки при работе с первичкой
Начните проверку с реквизитов, соответствия факту, подписей и связи документов между собой. Такой контроль помогает обнаружить расхождения до передачи комплекта в учёт.
Проверьте, заполнены ли дата, содержание операции, измеритель с единицей, роли и данные подписантов. При дефекте выясните, можно ли установить факт и участников, и оформите надлежащее исправление; один пропуск не даёт универсального ответа о налоговых последствиях. Отдельная ошибка — поручить исправление любому сотруднику без проверки подписантов и порядка.
Отдельная группа ошибок связана со сроками и датами. Документ, оформленный задним числом или с большой задержкой, искажает период операции. Ещё одна типичная ситуация — расхождения сумм и наименований в разных документах на одну операцию, например в накладной и счёте-фактуре.
Наконец, документы теряются: оригинал не сохранили, копию не запросили. Чтобы этого избежать, первичку стоит систематизировать по контрагентам и периодам, хранить в установленном порядке и вовремя запрашивать недостающие документы у второй стороны сделки.
- Пропуски реквизитов, не позволяющие установить содержание факта, измерение или ответственных лиц.
- Исправление без даты, требуемых подписей, читаемых прежних данных или связи электронных версий.
- Не проверены различия между датой операции, датой составления и периодом отражения в учёте.
- Расхождения сумм и наименований в разных документах на одну операцию.
- Утрата оригинала без своевременно запрошенной копии.
Итоги
Первичными документами оформляют хозяйственные операции для их дальнейшего отражения в учёте. По статье 9 закона 402-ФЗ им оформляется факт хозяйственной жизни. Условия признания расхода для налога проверяют отдельно по применимому режиму и документам.
В первичном документе проверяют наименование, дату, составителя, содержание факта, натуральный и (или) денежный измеритель с единицей, должности соответствующих ответственных лиц, подписи и данные для идентификации. Документ выбирают по операции и обязательным специальным требованиям. Передаточные документы, документы по НДС и документы сверки расчётов выполняют разные функции.
УПД может выполнять передаточную функцию либо включать счёт-фактуру. Для электронной первички проверяют подпись, полномочия и маршрут обмена. Подготовка, подпись, доставка, приёмка и оплата — отдельные проверки. Бумажное исправление и новый исправленный электронный документ требуют разных действий; исходный подписанный документ не перезаписывают. Хранят подлинники и проверяют сроки по виду документа; восстановленная копия не гарантирует налоговый результат.
Частые вопросы
Что такое первичный документ?
Первичный документ — это документ, которым оформляется факт хозяйственной жизни (ст. 9 закона 402-ФЗ): отгрузка товара, оказание услуги, движение денег, передача материалов. Факт хозяйственной жизни нужно оформить первичным документом. Признание расходов для налога проверяют отдельно с учётом режима, операции и подтверждающих документов.
Какие реквизиты обязательны в первичном документе?
Проверяют наименование документа, дату составления, наименование составителя, содержание факта хозяйственной жизни, натуральное и (или) денежное измерение с единицей, должности соответствующих ответственных лиц, их подписи и данные для идентификации. Для сделки или операции и для события роли ответственных могут различаться. Фамилии и инициалы — один способ идентификации; закон предусматривает и иные необходимые реквизиты.
Какие бывают виды первичных документов?
Для оформления операций используют, например, акт, товарную накладную, передаточный УПД или кассовый документ. Выбор зависит от операции. Счёт-фактура связан с оформлением НДС, а акт сверки формируется для сопоставления расчётов; эти функции следует различать.
Что такое УПД и чем он отличается от счёта-фактуры и акта?
УПД может выполнять передаточную функцию либо включать счёт-фактуру. Поэтому перед применением определите функцию конкретного документа, способ обмена и требования к его форме или формату. Наличие УПД само по себе не подтверждает выполнение всех условий налогового вычета.
Можно ли оформлять первичку в электронном виде?
Да. Для электронного первичного документа проверьте вид подписи, полномочия подписанта и правила обмена для этого документа. ФНС разъясняет, что вид электронной подписи при взаимодействии хозяйствующих субъектов между собой может определяться их соглашением; требования к отдельным документам проверяют отдельно. Обмен может осуществляться через оператора ЭДО.
Кто составляет первичный документ?
Определите составителя, лиц, ответственных за оформление, и уполномоченных подписантов конкретного документа. Перечень уполномоченных устанавливает руководитель. Документ составляют при совершении факта, а если это невозможно — непосредственно после его окончания. Дату подписания сопоставляют с датой факта; две подписи контрагентов не являются универсальным правилом для любой первички.
Как исправлять ошибки в первичных документах?
Сначала отделите ошибку от изменения условий и проверьте допустимость исправления. Для бумаги сохраняют читаемость старой записи, указывают верные данные, отметку «Исправлено», дату и требуемые подписи составителей исправляемого документа. Новый исправленный электронный документ связывают с первоначальным, датируют и подписывают с проверкой полномочий и правил формата. Неподписанный проект и уже подписанный оригинал требуют разных действий; тихая перезапись исходника не подходит.
Сколько хранить первичные документы?
Сначала определите вид документа и применимые основания хранения: бухгалтерские, налоговые, архивные и специальные правила. Затем проверьте срок, начало отсчёта и условия продления хранения, в том числе при споре или проверке. Не используйте один общий срок для всей первички.
Что делать при утрате первичных документов?
Установите перечень утраченного и запросите документы у контрагентов, в архивах или у оператора ЭДО, если обмен шёл через него. Сверьте восстановленные сведения с операцией и зафиксируйте пробелы. Копии могут помочь подтвердить обстоятельства, но не гарантируют налогового расхода или вычета и не всегда заменяют требуемый оригинал.
Нужна ли первичка на УСН?
Да. Для УСН в России сохраняйте документы по операции и её оплате. При объекте «Доходы минус расходы» проверяйте, можно ли учесть конкретный расход, как он подтверждён и когда признаётся по правилам УСН. Одного первичного документа недостаточно, чтобы автоматически признать любой расход. При объекте «Доходы» документы по операциям также сохраняйте; порядок их использования проверяйте по применимым правилам.
Чем акт отличается от товарной накладной?
Акт используют для оформления выполненной работы или оказанной услуги, накладную — для передачи товара. Подходящий УПД с передаточной функцией может использоваться для соответствующей операции с соблюдением требований к форме, реквизитам и подписям. Это не универсальная замена обязательных специальных документов.
Что такое счёт-фактура?
Счёт-фактура связан с оформлением НДС. Его функцию нужно отличать от оформления передачи товаров или оказания услуг. По конкретной операции отдельно проверяют необходимость счёта-фактуры, состав документов и условия вычета.
Источники и нормативные основания
13.10.2026 проверены доступные разделы ФНС об электронной подписи, способах электронного обмена и назначении форматов документов; архивные разъяснения расходов отмечены отдельно. Ссылка на 402-ФЗ ведёт на официальное опубликование исходного закона. Проверка всех действующих редакций специальных правил и сроков хранения не завершена. В прежней версии статьи была указана дата проверки источников 2026-09-14; она не подтверждает проверку новых ссылок. Дополнение: 17.10.2026 прочитан исходный зарегистрированный скан ФСБУ 27/2021 в части дат, подписантов, исправлений и хранения и ответы Банка России о подтверждении исполнения платежа. Исходный скан и разъяснения не подменяют проверку всей текущей консолидированной редакции.
- Федеральный закон от 06.12.2011 № 402-ФЗ: официальное опубликование
- ФНС России: подтверждение расходов для налога на прибыль — архивная публикация от 05.02.2025
- ФНС России: расширение перечня расходов на УСН с 2026 года — архивная публикация от 10.06.2026
- ФНС России: применение электронной подписи
- ФНС России: электронный документооборот между хозяйствующими субъектами
- ФНС России: форматы электронных документов и их назначение
- ФСБУ 27/2021, приказ Минфина № 62н: зарегистрированный исходный скан 2021 года, пункты 8, 16–21, 23–24, 27; полная текущая редакция не подтверждена
- Банк России: ответ 18 о подтверждении исполнения распоряжения по 762-П, обновлён 19.06.2024
- Банк России: ответ 55 о подтверждениях приёма и исполнения распоряжения, обновлён 19.06.2024
Об этом материале
Материал подготовлен редакцией БухПоиск и рассматривает российские правила. Ссылки на нормативные документы и разъяснения приведены в разделе источников; архивные публикации ФНС обозначены отдельно. Статья носит информационный характер и не заменяет консультацию бухгалтера.
13.10.2026 уточнены формулировки о документировании и налоговом признании расходов, назначении документов и требованиях к электронному обмену; добавлена учебная модель проверки реквизитов. Отдельные нормативные сроки и специальные правила требуют проверки применимости по первоисточникам.
Нужна помощь бухгалтера?
Опишите задачу — регулярная работа, разовый вопрос или прошлые периоды. Условия обсуждают после уточнения вводных.
Описать задачу