Счёт-фактура подтверждает право на вычет и служит основанием для сопоставления данных между контрагентами. Если в документе нет обязательного реквизита или он заполнен неверно, покупатель рискует потерять вычет, а продавец — получить требование о пояснениях.
Обязательные реквизиты
Состав обязательных реквизитов установлен Налоговым кодексом. К ним относятся, в частности: порядковый номер и дата, сведения о продавце и покупателе, их идентификационные номера налогоплательщика, наименование и адрес грузоотправителя и грузополучателя, номер платёжно-расчётного документа, наименование товаров, работ, услуг и единица измерения, количество, цена, стоимость, ставка налога, сумма налога и итоговая стоимость с учётом налога.
Особенности корректировочного документа
Отдельные виды документов имеют особенности: например, корректировочный счёт-фактура содержит данные и об исходной, и об изменённой стоимости. Формы документов утверждаются приказами ФНС России, поэтому заполнение ведут по действующей форме.
Электронная и бумажная форма
Счёт-фактура может быть составлен и выставлен в электронной форме по согласованию сторон. Электронный документ должен соответствовать утверждённому формату и быть подписан допустимым способом.
Обмен через оператора
При обмене через оператора важно сохранять файл в исходном виде и обеспечивать возможность его воспроизведения. Смешанный обмен, когда часть документов бумажная, а часть электронная, допустим, но требует аккуратного учёта: в учётной политике стоит закрепить, какими каналами обменивается организация и как хранятся подтверждения доставки.
Проверка перед выставлением и перед вычетом
Продавцу полезно проверять документ до отправки, покупателю — до включения в книгу покупок. Оба действия снижают вероятность расхождений.
- сверьте наименование и идентификационный номер контрагента с договором;
- проверьте номер и дату документа;
- сопоставьте стоимость и количество с первичным документом;
- проверьте ставку и сумму налога;
- убедитесь, что реквизиты платёжного документа указаны верно.
Виды ошибок и их последствия
Ошибки делятся на две группы. Первая — ошибки, которые препятствуют идентификации продавца, покупателя, наименования товара, стоимости или ставки налога. Такие документы не дают основания для вычета, и их нужно исправлять.
Вторая — ошибки, которые не мешают определить перечисленные сведения: например, неточности, не затрагивающие обязательные показатели. Порядок действий в такой ситуации зависит от характера неточности, и его стоит проверять по официальным разъяснениям.
Как оформляют исправление
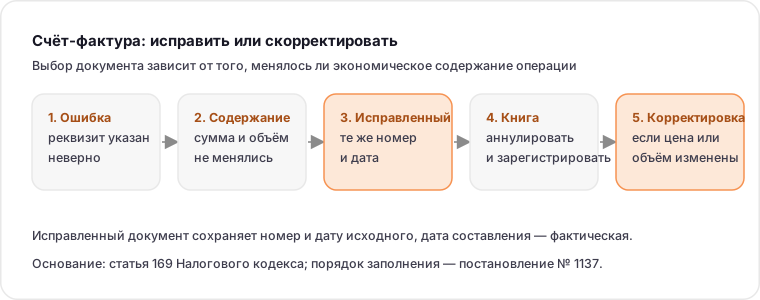
Исправленный счёт-фактура — это документ с теми же номером и датой, что и исходный, но с корректными показателями. Дату составления исправленного документа указывают фактическую. В книге учёта отражают аннулирование ошибочной записи и регистрацию исправленного документа.
Исправление не заменяет корректировочный документ. Корректировочный счёт-фактура оформляют при изменении стоимости уже отгруженных товаров, выполненных работ или оказанных услуг: например, при изменении цены, количества или объёма.
Разграничение исправления и корректировки
| Ситуация | Документ |
|---|---|
| В документе опечатка в реквизите | исправленный счёт-фактура |
| Неверно указана цена из-за ошибки | исправленный счёт-фактура |
| Согласовано изменение цены после отгрузки | корректировочный счёт-фактура |
| Изменилось количество или объём | корректировочный счёт-фактура |
Логика проста: если меняется экономическое содержание операции по соглашению сторон, оформляют корректировочный документ. Если содержание не менялось, а в документе была техническая ошибка, оформляют исправленный документ.
Период отражения исправлений
Порядок отражения исправленного документа зависит от того, в каком периоде была допущена ошибка и когда она обнаружена. Если ошибка относится к текущему периоду, исправление вносят в текущие книги. Если к прошлому, может потребоваться уточнённая декларация и дополнительные листы книг.
Как оформляются дополнительные листы, разобрано в статье про книгу покупок и книгу продаж. Решение стоит принимать по фактической ситуации и оформлять документально: справкой с описанием ошибки, основанием исправления и периодом, в котором корректируется учёт.
Регламент работы с документами
- назначить ответственного за проверку счетов-фактур;
- проверять документы до включения в книгу покупок;
- вести журнал выставленных и полученных документов;
- фиксировать каждое исправление и его основание;
- хранить электронные документы в исходном формате;
- сверять данные с контрагентами до подачи декларации.
Если документ получен с опозданием, вычет заявляют в периоде получения, а не «задним числом». Это ещё одна причина следить за документооборотом и запрашивать документы у контрагентов своевременно.
Типичные ошибки
Первая ошибка — включать в книгу покупок документ без обязательного реквизита. Вторая — путать исправленный и корректировочный документ. Третья — отражать исправление в неверном периоде. Четвёртая — не сохранять электронные файлы в исходном формате. Пятая — не фиксировать основание исправления. Шестая — не проверять реквизиты до выставления документа.
Чек-лист
- все обязательные реквизиты заполнены;
- данные документа соответствуют первичным документам;
- ставка и сумма налога рассчитаны верно;
- при ошибке оформлен именно исправленный документ;
- при изменении стоимости оформлен корректировочный документ;
- период отражения исправления определён корректно;
- подтверждение доставки электронного документа сохранено.
Как связать счёт-фактуру с первичным документом
Счёт-фактура не заменяет первичный документ: акт, накладную или универсальный передаточный документ. Расхождение между ними — частая причина требований: в счёте-фактуре одна сумма, в акте другая, или не совпадает количество.
Проверку удобно вести построчно: наименование, количество, цена, стоимость, ставка и сумма налога. Если документы формируются в одной системе, расхождение обычно означает, что первичный документ исправляли уже после выставления счёта-фактуры.
Универсальный передаточный документ
Универсальный передаточный документ объединяет счёт-фактуру и передаточный документ. При его применении важно, чтобы обязательные реквизиты присутствовали и были заполнены по действующей форме: статус документа определяет, используется он только как первичный документ или ещё и для вычета.
Если контрагент применяет собственный формат, стоит заранее согласовать порядок исправлений. Это снимает спор в момент, когда ошибку уже нужно править, а не тогда, когда о ней напомнил покупатель.
Хранение и доступ
Счета-фактуры, книги покупок и продаж хранятся в течение установленного срока, а электронные документы — в исходном формате с возможностью воспроизведения. Для этого нужен не только архив, но и доступ: если файлы остались у уволившегося сотрудника на локальном диске, восстановить их будет сложно.
Полезно вести журнал: дата получения, контрагент, номер и дата документа, период отражения, отметка о проверке. Журнал помогает быстро ответить на требование и не искать документы по переписке.
Сверка с контрагентом
Перед подачей декларации стоит сверить данные с крупными контрагентами: сумму налога, период отражения и наличие исправлений. Расхождение, найденное до подачи, исправляется спокойно; после — требует уточнённых деклараций, дополнительных листов и пояснений.
Нумерация, даты и повторные документы
Номер и дата документа — не формальность: по ним документ сопоставляется у покупателя и продавца, и именно они ломают сверку, когда задваиваются или пропускаются.
Практические правила простые. Нумерация ведётся в хронологическом порядке и не переиспользуется: занятый номер нельзя отдать другому документу, даже если исходный отменён. Если нумерация ведётся по подразделениям или видам операций, порядок стоит закрепить в учётной политике, чтобы не появлялось двух документов с одинаковым номером и датой.
Дата выставления не может быть раньше даты отгрузки: расхождение сразу видно при сопоставлении. При исправлении номер и дата исходного документа сохраняются, а дата составления исправленного указывается фактическая — иначе теряется связь с операцией.
Отдельно следят за повторными документами: копия, отправленная «на всякий случай», приводит к задвоению вычета у покупателя. Повторную отправку лучше помечать в журнале, а не выставлять документ заново.
Нормативные ориентиры
Состав обязательных реквизитов счёта-фактуры установлен пунктами 5 и 5.1 статьи 169 Налогового кодекса, а последствия ошибок — пунктом 2 той же статьи: документ, позволяющий идентифицировать продавца, покупателя, наименование товаров, их стоимость, ставку и сумму налога, не является основанием для отказа в вычете. Условия вычета и порядок его применения названы в статьях 171 и 172.
Разграничение исправленного и корректировочного документа также следует из статьи 169 и правил заполнения. Поэтому при споре важно указать конкретный пункт нормы, а не ограничиваться ссылкой на форму.
Источники
- ФНС России: формы, форматы и документы — утверждённые формы и форматы счетов-фактур, проверено 2026-09-13.
- ФНС России: налог на добавленную стоимость — официальный раздел о применении налога и вычетов, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — состав обязательных реквизитов и условия вычета; актуальную редакцию сверяйте на дату операции, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Формы документов и порядок отражения исправлений нужно сверять по действующим приказам ФНС России.
Вопросы и ответы
Какие ошибки в счёте-фактуре мешают получить вычет?
Те, что препятствуют идентификации продавца, покупателя, наименования товара, стоимости или ставки налога. Такие документы не дают основания для вычета и требуют исправления.
Чем исправленный счёт-фактура отличается от корректировочного?
Исправленный оформляют при технической ошибке: номер и дата сохраняются, показатели корректируются. Корректировочный оформляют при изменении стоимости по соглашению сторон после отгрузки.
Можно ли выставить счёт-фактуру в электронной форме?
Да, по согласованию сторон и в утверждённом формате с допустимым способом подписи. Файл хранят в исходном виде вместе с подтверждением доставки.
В каком периоде отражают исправление?
Зависит от того, когда допущена ошибка и когда обнаружена: в текущем периоде исправление вносят в текущие книги, в прошлом — может потребоваться уточнённая декларация и дополнительные листы.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.