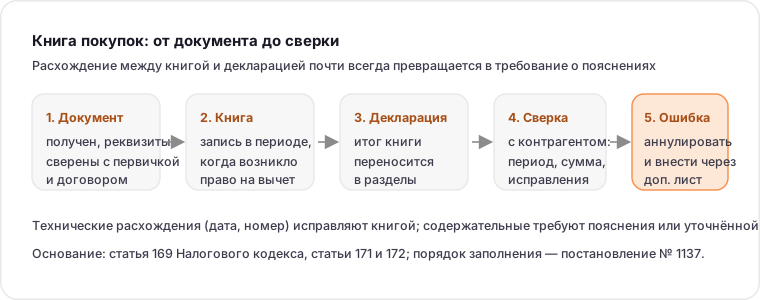
Книга покупок и книга продаж — это регистры, в которых собираются сведения из счетов-фактур. Именно по ним инспекция сопоставляет данные декларации по налогу на добавленную стоимость с данными контрагентов. Поэтому расхождение между книгой и декларацией почти всегда превращается в требование о пояснениях.
Назначение книг и их место в отчётности
Книга продаж фиксирует счета-фактуры, выставленные при реализации, книга покупок — счета-фактуры, по которым заявлен вычет. Итоговые показатели книг переносятся в декларацию.
Формы книг, порядок их заполнения и состав дополнительных листов устанавливаются нормативными документами ФНС России. Книги могут вестись в электронной форме; электронный формат удобнее для сверки, но требует корректной выгрузки и хранения.
Что попадает в книгу продаж
В книгу продаж включают счета-фактуры, выставленные при отгрузке товаров, выполнении работ, оказании услуг и при передаче имущественных прав. Отдельно отражаются авансовые счета-фактуры, корректировочные документы и восстановленные суммы.
Порядок работы с книгой продаж
- проверить, что все отгрузки периода отражены в учёте;
- убедиться, что на каждую операцию выставлен счёт-фактура или универсальный передаточный документ;
- отразить авансы и корректировки;
- сверить итог книги с данными учёта реализации;
- проверить соответствие суммы налога данным декларации.
Что попадает в книгу покупок
В книгу покупок включают счета-фактуры, по которым организация заявляет вычет. Это могут быть документы поставщиков, документы по авансам, корректировочные документы и документы по возвратам. Вычет отражается в том периоде, когда возникли условия для его применения.
Порядок работы с книгой покупок
Перед включением записи в книгу покупок проверяют три условия: документ получен и оформлен корректно, приобретение принято к учёту, операция связана с облагаемой деятельностью. Если хотя бы одно условие не выполнено, вычет заявлять нельзя.
Типовые ошибки в реквизитах
Ошибки в реквизитах — самая частая причина расхождений: неверный номер или дата документа, ошибочный идентификационный номер налогоплательщика, несовпадение стоимости, неправильная ставка или сумма налога. Часть ошибок приводит к тому, что документ не попадает в автоматическое сопоставление.
Отдельно проверяют корректировочные документы: их связь с исходным счётом-фактурой и период применения. Если корректировка относится к прошлому периоду, порядок отражения отличается от текущих операций. Как проверять документы, разобрано в статье про счёт-фактуру.
Исправления и дополнительные листы
Если ошибка обнаружена после того, как книга сформирована, исправления вносят по правилам, установленным для дополнительных листов. Записи аннулируются и заменяются корректными, а не вычёркиваются. Это позволяет сохранить историю изменений и подтвердить, что декларация приведена в соответствие.
При обнаружении ошибки в периоде, за который уже сдана декларация, может потребоваться уточнённая декларация. Решение зависит от того, привела ли ошибка к занижению или завышению суммы налога.
Сверка с контрагентами
| Ситуация | Что делать |
|---|---|
| Поставщик не отразил операцию | запросить подтверждение и уточнить документы |
| Расхождение в номере или дате | сверить первичные документы и исправить книгу |
| Неверная ссылка на корректировку | уточнить связь документов и период |
| Покупатель заявил вычет по неполученному документу | подтвердить получение или снять вычет |
Расхождение между книгой покупок организации и книгой продаж поставщика — распространённая ситуация. Причины бывают техническими: разные даты отражения, неверный номер документа. Бывают и содержательными: поставщик не отразил операцию, а покупатель заявил вычет.
Практика такова: сначала находят конкретную операцию, затем запрашивают у контрагента подтверждение, после чего готовят пояснение или уточнённую декларацию. Отвечать «операция подтверждена» без ссылки на документы и период бесполезно. Порядок ответа на требования разобран в статье про требование по НДС.
Регламент работы с книгами
- назначить ответственного за формирование книг;
- проверять реквизиты документов до включения в книгу;
- сверять итоги книг с декларацией до её подачи;
- хранить электронные книги и выгрузки в неизменном виде;
- фиксировать дату и основание каждого исправления;
- вести журнал полученных счетов-фактур отдельно от книг.
Электронный документооборот упрощает сверку, но требует настройки: если документы приходят в разных форматах, часть из них может не попасть в книгу автоматически. О работе с электронными документами — в статье про электронный документооборот.
Типичные ошибки
Первая ошибка — включать в книгу покупок документы, которые не получены или оформлены с нарушениями. Вторая — не отражать авансовые счета-фактуры. Третья — исправлять книгу вычёркиванием вместо дополнительного листа. Четвёртая — не сверять итоги книг с декларацией. Пятая — не сохранять выгрузки электронных книг. Шестая — не отвечать на расхождения с контрагентами до подачи уточнённой декларации.
Чек-лист
- все отгрузки периода отражены в книге продаж;
- авансы и корректировки учтены;
- вычеты подтверждены полученными документами;
- реквизиты счетов-фактур сверены;
- итоги книг совпадают с декларацией;
- дополнительные листы оформлены по правилам;
- хранение электронных книг обеспечено.
Как разобрать требование о расхождении
Требование обычно содержит перечень операций с указанием контрагента, номера и даты документа и суммы. Разбор начинают с самого требования: важно понять, о каком периоде и о какой записи идёт речь, прежде чем что-то менять в учёте.
Дальше последовательность такая: найти запись в книге, поднять первичный документ, проверить реквизиты, при необходимости связаться с контрагентом и только потом решать, нужна ли уточнённая декларация или достаточно пояснения. Менять книгу «на всякий случай» не стоит: каждая правка должна иметь основание и документ.
Что приложить к пояснению
Пояснение работает, когда к нему приложены подтверждения: копия счёта-фактуры, акт или накладная, документы об оплате, при необходимости — ответ контрагента о том, что операция отражена в другом периоде.
Если расхождение вызвано ошибкой, прикладывают дополнительные листы книги и уточнённую декларацию. Если ошибки нет, достаточно объяснить разницу дат или порядка отражения со ссылкой на конкретные документы.
Восстановленный налог и особые записи
Отдельные записи требуют повышенного внимания: восстановленный налог, вычеты по авансам, корректировки в сторону уменьшения. Их отражают в книге по общим правилам, но обязательно проверяют связь с исходной операцией: восстановление без основания или «зависший» авансовый вычет быстро превращаются в расхождение при сверке.
Хранение и выгрузка электронных книг
Электронные книги хранят в неизменном виде вместе с выгрузками за каждый период. Практический приём — сохранять не только итоговый файл, но и версию до внесения исправлений: тогда видно, как формировалась отчётность и что именно изменилось.
Доступ к архиву стоит закрепить за конкретными сотрудниками. Если выгрузки лежат только на рабочем компьютере одного специалиста, восстановить их при проверке будет сложно.
Кто подписывает книги
Бумажную книгу подписывают руководитель организации и главный бухгалтер либо уполномоченные сотрудники: подпись подтверждает, что записи сверены и соответствуют документам. Если полномочия переданы, стоит иметь приказ или доверенность, иначе при проверке подпись не подтвердит ничего.
Электронные книги подписываются допустимым способом при формировании и при каждом исправлении. При внесении изменений в прошлые периоды подпись ставится заново — уже на дополнительный лист, а не только на исходную выгрузку.
Нормативные ориентиры
Обязанность вести книги покупок и продаж следует из статьи 169 Налогового кодекса: счета-фактуры, книги и дополнительные листы — часть системы учёта налога. Условия вычета названы в статьях 171 и 172, а порядок заполнения книг и состав дополнительных листов устанавливает постановление Правительства Российской Федерации от 26.12.2011 № 1137 с учётом действующих изменений.
Практический вывод: если запись в книге расходится с декларацией, ссылаться нужно на конкретную норму и документ, а не на «порядок заполнения» в целом — именно так строится ответ на требование.
Источники
- ФНС России: налог на добавленную стоимость — официальный раздел о порядке исчисления налога и отчётности, проверено 2026-09-13.
- ФНС России: формы, форматы и документы — формы книг покупок и продаж, порядок заполнения и форматы, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — условия применения вычетов; актуальную редакцию сверяйте на дату операции, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Формы книг, порядок внесения исправлений и состав дополнительных листов нужно сверять по действующим приказам ФНС России.
Вопросы и ответы
Когда вычет можно включить в книгу покупок?
Когда документ получен и оформлен корректно, приобретение принято к учёту и операция связана с облагаемой деятельностью. Если хотя бы одно условие не выполнено, вычет заявлять нельзя.
Как исправить книгу после её формирования?
По правилам, установленным для дополнительных листов: ошибочная запись аннулируется и заменяется корректной. Вычёркивание не применяется, потому что оно не сохраняет историю изменений.
Что делать при расхождении с контрагентом?
Найти конкретную операцию, запросить у контрагента подтверждение и документы, после чего подготовить пояснение или уточнённую декларацию. Общая ссылка на подтверждение без реквизитов не помогает.
Нужно ли вести журнал полученных счетов-фактур?
Да, журнал помогает сверить полученные документы с книгой покупок и своевременно выявить пропуски. Электронные документы хранят в исходном виде вместе с подтверждением доставки.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.