Нулевая ставка НДС при экспорте — это не освобождение от налога, а особый порядок, при котором право на ставку нужно подтвердить комплектом документов. Если подтверждение не собрано, операция облагается по обычной ставке. Поэтому работа с экспортной сделкой начинается задолго до подачи декларации.
Чем нулевая ставка отличается от освобождения
Что означает освобождение
Освобождение означает, что операция не признаётся объектом налогообложения или освобождена от него. Нулевая ставка означает, что операция облагается, но по ставке ноль процентов.
Что означает нулевая ставка
Разница проявляется в вычетах: при нулевой ставке входной налог по товарам, работам и услугам, использованным для экспортной поставки, как правило, принимается к вычету в установленном порядке. Именно поэтому важно правильно определить место реализации и подтвердить, что операция относится к экспорту.
Что считается экспортом для целей налога
Ключевой критерий — вывоз товаров за пределы территории Российской Федерации в таможенной процедуре экспорта, а также отдельные операции, приравненные к экспорту Налоговым кодексом. Для услуг и работ действуют свои правила, и не всякая услуга иностранному заказчику автоматически попадает под нулевую ставку.
Практический вывод: до подписания договора стоит определить, к какой норме кодекса относится конкретная операция, и только после этого формировать комплект документов. Универсального «экспортного» набора, подходящего для любой сделки, не существует.
Комплект подтверждающих документов
Точный перечень зависит от вида операции и вида договора. Для товарного экспорта обычно требуются контракт, таможенная декларация или её эквивалент, транспортные и товаросопроводительные документы. Для работ и услуг состав определяется характером операции.
| Группа | Типовые документы |
|---|---|
| Контракт | внешнеторговый контракт, дополнительные соглашения, спецификации |
| Таможня | декларация с отметками, документы о вывозе |
| Перевозка | транспортные документы, международная накладная |
| Оплата | выписки, документы о поступлении валютной выручки |
| Подтверждение | документы о выполнении работ или оказании услуг |
Документы на иностранном языке обычно требуют перевода на русский язык. Перевод оформляют в порядке, установленном для представления документов в налоговый орган.
Сроки подтверждения
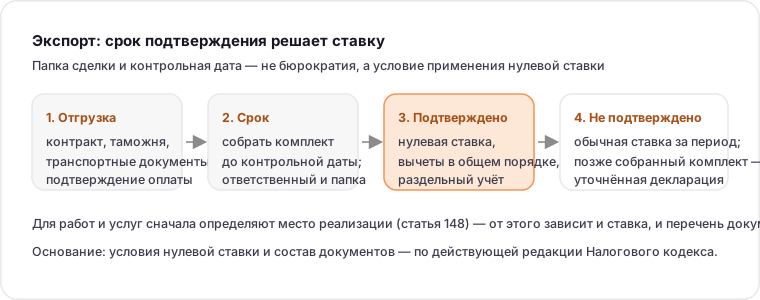
Налоговый кодекс устанавливает срок, в течение которого собирают документы для подтверждения нулевой ставки. Если документы собраны в срок, операция отражается по нулевой ставке. Если срок пропущен, применяется обычная ставка, а вычеты заявляются в особом порядке.
Сроки, порядок их исчисления и последствия пропуска нужно проверять по действующей редакции кодекса: этот регламент менялся. Внутренний контроль удобно строить так, чтобы по каждой экспортной сделке был назначен ответственный и контрольная дата сбора документов.
Как отражают операцию в декларации
Экспортные операции отражаются в декларации по налогу на добавленную стоимость в соответствующих разделах. Если право на нулевую ставку подтверждено, данные попадают в один раздел, если не подтверждено — в другой.
Ошибка в разделе приводит к неверному исчислению налога и к требованиям о пояснениях. Перед подачей стоит сверить сумму выручки по контракту, дату отгрузки и дату подтверждения, состав приложенных документов и соответствие данных бухгалтерского учёта налоговым регистрам.
Вычеты по экспортным операциям
Входной налог по товарам, работам и услугам, использованным для экспортной поставки, принимается к вычету при соблюдении общих условий. Порядок возмещения налога разобран в статье про возмещение НДС.
Если организация ведёт и внутренние, и экспортные операции, требуется раздельный учёт, чтобы корректно распределить налог по приобретениям, относящимся к обоим видам деятельности.
Раздельный учёт
Порядок распределения налога закрепляют в учётной политике. Это особенно важно, когда часть приобретений используется одновременно в облагаемых и необлагаемых операциях.
Расчёт распределения стоит оформлять справкой: видно, какая доля налога принята к вычету и почему. Такой документ полезен и при камеральной проверке, и при внутреннем контроле. Как ведутся регистры, разобрано в статье про книгу покупок и книгу продаж.
Типичные ошибки
Первая ошибка — применять нулевую ставку, не имея полного комплекта документов, и рассчитывать, что вопрос решится позже. Вторая — неверно определить вид операции и использовать не тот перечень документов. Третья — не организовать раздельный учёт вычетов. Четвёртая — пропустить срок сбора документов. Пятая — не проверить контрагента и получить претензии по цепочке. Шестая — не оформить перевод документов.
Чек-лист
- определена норма кодекса, применимая к операции;
- подготовлен комплект документов по установленному перечню;
- переводы документов оформлены надлежащим образом;
- назначен ответственный и контрольная дата сбора документов;
- организован раздельный учёт вычетов;
- операция отражена в правильном разделе декларации;
- данные декларации сверены с регистрами и первичными документами.
Внутренний контроль экспортной сделки
Контроль удобно привязать к этапам сделки. До отгрузки проверяют, что операция относится к экспорту, и определяют перечень документов. При отгрузке фиксируют дату и формируют папку сделки. Затем отслеживают сбор документов по контрольной дате, а перед подачей декларации сверяют сумму выручки, раздел и приложения.
Папка сделки экономит время при проверке: контракт, спецификации, таможенные и транспортные документы, подтверждение оплаты и переводы лежат вместе, а не по разным подразделениям. Ответственный за сделку видит, каких бумаг не хватает, ещё до того, как срок начнёт поджимать.
Если документы не собраны в срок
Операция отражается по обычной ставке, и налог исчисляется по общим правилам. Если позже полный комплект собран, организация вправе уточнить обязательства за прошлый период: подать уточнённую декларацию и заявить вычеты в установленном порядке.
Практический вывод: пропуск срока — не окончательный итог, но он означает дополнительную работу и спор о периоде. Поэтому контрольную дату назначают раньше предельного срока, чтобы остался запас на переводы, копии и уточнения у контрагента.
Чего проверяющие ждут от организации
Обычно интерес вызывают три вещи: связь операции с реальной поставкой, полнота перечня документов и обоснованность вычетов. Справка о распределении налога, регистры раздельного учёта и папка сделки закрывают большую часть вопросов до того, как они превратятся в письменные требования.
Если операция приравнена к экспорту, а не является вывозом товара, особенно важно заранее определить применяемую норму: перечень документов для работ и услуг отличается от товарного экспорта, и подставлять его по аналогии не стоит.
Подтверждение по работам и услугам
Для работ и услуг отправная точка другая: сначала определяют место реализации по статье 148 Налогового кодекса, и только затем решают, применяется ли нулевая ставка и какой комплект документов нужен. Если место реализации — территория иностранного государства, операция может вообще не признаваться объектом налогообложения, а не облагаться по нулевой ставке: это разные правовые ситуации с разными последствиями для вычетов.
Документы для услуг отличаются от товарного экспорта. Обычно это контракт с иностранным заказчиком, акты о выполнении работ или оказании услуг, документы, подтверждающие место деятельности заказчика, и подтверждение оплаты. Перечень стоит согласовать с требованиями статьи 148 и профильными нормами, а не копировать «экспортный» набор для товаров.
Практический приём — справка по каждой сделке: норма, место реализации, применимая ставка, перечень документов. Она показывает логику решения и помогает и при проверке, и при внутреннем контроле.
Источники
- ФНС России: налог на добавленную стоимость — официальный раздел о ставках и порядке применения налога, проверено 2026-09-13.
- ФНС России: НДС для организаций — материалы о вычетах и отчётности организаций, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — условия применения нулевой ставки и состав документов; актуальную редакцию сверяйте на дату операции, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Перечень документов, сроки подтверждения и порядок отражения операций нужно сверять по действующей редакции Налогового кодекса.
Вопросы и ответы
Чем нулевая ставка отличается от освобождения от налога?
При освобождении операция не признаётся объектом налогообложения, а при нулевой ставке операция облагается по ставке ноль процентов. Разница проявляется в порядке применения вычетов.
Какие документы нужны для подтверждения нулевой ставки?
Зависит от вида операции: обычно это контракт, таможенные документы, транспортные и товаросопроводительные документы, а также документы об оплате. Для работ и услуг состав определяется характером операции.
Что будет, если не успеть собрать документы в срок?
Операция облагается по обычной ставке, а вычеты заявляются в особом порядке. Сроки и последствия пропуска нужно сверять по действующей редакции кодекса.
Зачем нужен раздельный учёт при экспорте?
Если организация ведёт и внутренние, и экспортные операции, налог по приобретениям распределяют между видами деятельности. Порядок распределения закрепляют в учётной политике.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.