Возмещение налога на добавленную стоимость — это не отдельная выплата по заявлению, а результат декларирования, при котором сумма налоговых вычетов превысила исчисленный налог. Дальше начинается процедура проверки и принятия решения. Понимание этой последовательности помогает подготовить документы заранее.
Когда возникает право на возмещение
Право на возмещение появляется, когда по итогам налогового периода сумма вычетов больше суммы налога, исчисленного по операциям, признаваемым объектом налогообложения. Разница подлежит возмещению в порядке, установленном Налоговым кодексом, либо зачёту в счёт будущих платежей.
Ключевое условие — обоснованность вычетов. Нужны счёт-фактура или универсальный передаточный документ, первичные документы по операции и подтверждение связи приобретения с деятельностью, облагаемой налогом. Как проверяются документы, разобрано в статье про счёт-фактуру.
Общий и заявительный порядок
Общий порядок
Налоговый кодекс предусматривает общий порядок возмещения, при котором решение принимается по итогам камеральной проверки, и заявительный порядок, позволяющий получить возмещение до завершения проверки при соблюдении установленных условий.
Заявительный порядок
Заявительный порядок доступен не всем и требует соответствия критериям. Выбор порядка влияет на сроки, но не отменяет проверку: даже при заявительном порядке инспекция вправе запросить документы и провести мероприятия контроля. Поэтому комплект подтверждений готовят независимо от выбранного варианта.
Что проверяют в ходе камеральной проверки
Камеральная проверка проводится по декларации и документам, имеющимся у инспекции, а при необходимости инспекция истребует документы и пояснения. Основные направления проверки — реальность операций, полнота отражения выручки, обоснованность вычетов и согласованность данных с отчётностью контрагентов.
На практике внимание привлекают:
- значительная доля вычетов при небольшой исчисленной сумме налога;
- операции с контрагентами, у которых есть признаки непредставления отчётности;
- расхождение между книгой покупок и данными контрагента;
- приобретение товаров, не связанных с деятельностью организации;
- нетипичные для организации операции и резкий рост оборотов.
Какие документы и регистры подготовить
Комплект стоит собирать не после запроса, а при подаче декларации. Это сокращает срок ответа и снижает риск ошибок.
| Группа | Что подготовить |
|---|---|
| Договоры | договоры, спецификации, дополнительные соглашения |
| Первичные документы | накладные, акты, универсальные передаточные документы |
| Счета-фактуры | счета-фактуры и корректировочные документы |
| Оплата | платёжные поручения, выписки, документы о зачёте аванса |
| Регистры | книга покупок, книга продаж, регистры учёта |
| Пояснения | справки по операциям, расчёты долей вычетов |
Электронные документы удобнее хранить в том же виде, в котором они были получены, с сохранением возможности воспроизвести их для проверки. Как ведутся регистры, разобрано в статье про книгу покупок и книгу продаж.
Сроки и решения
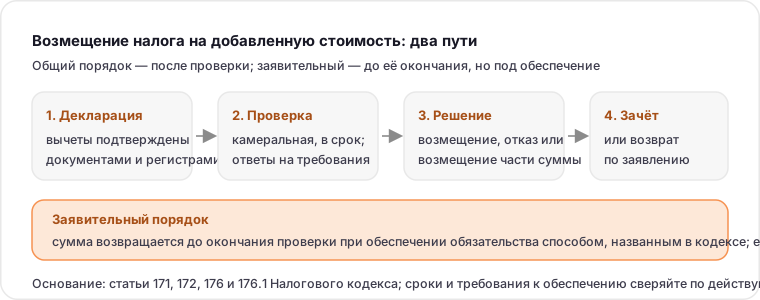
Камеральная проверка проводится в течение установленного срока со дня представления декларации. По её окончании инспекция принимает решение о возмещении, об отказе в возмещении полностью или частично, либо о возмещении части суммы. Одновременно может быть принято решение о привлечении к ответственности, если выявлены нарушения.
Сроки и порядок принятия решений установлены Налоговым кодексом; конкретные даты нужно сверять по действующей редакции, поскольку регламент менялся. Практический ориентир: считайте сроки от даты фактической подачи декларации и фиксируйте все полученные документы.
Возврат и зачёт
Если возмещение подтверждено, сумма может быть направлена на исполнение обязанностей по другим налогам, на пени и штрафы либо возвращена на расчётный счёт по заявлению. Порядок очерёдности и форма заявления устанавливаются нормативными документами.
Полезно заранее определить, что делать с возмещаемой суммой: зачесть в счёт предстоящих платежей или вернуть. Это влияет на заявление и на сроки.
Спорные ситуации и отказ
Отказ чаще всего связан с недостаточным подтверждением реальности операции или с разрывом по цепочке контрагентов. В таком случае решение можно обжаловать в вышестоящий налоговый орган и далее в суд.
Но до спора стоит устранить документальные пробелы: получить недостающие документы, подготовить пояснения, сверить данные с контрагентом. Если часть вычетов не подтверждена, иногда целесообразно уточнить декларацию самостоятельно: это снижает риск штрафа за занижение суммы налога. Порядок ответа на требования разобран в статье про требование по НДС.
Как снизить риск
- проверяйте контрагента до сделки и сохраняйте результат проверки;
- следите за соответствием данных книги покупок и счетов-фактур;
- храните документы в комплекте по каждой крупной операции;
- проверяйте, связаны ли приобретения с облагаемой деятельностью;
- отвечайте на требования инспекции в срок и по существу;
- фиксируйте отправку и получение документов по электронным каналам.
Типичные ошибки
Первая ошибка — заявлять вычеты без полного комплекта документов. Вторая — не сверять книгу покупок с данными поставщиков. Третья — не подготовить пояснения по крупным операциям. Четвёртая — пропустить срок ответа на требование инспекции. Пятая — не проверить связь приобретения с облагаемой деятельностью. Шестая — не сохранить подтверждение отправки документов.
Чек-лист
- вычеты подтверждены счетами-фактурами и первичными документами;
- приобретения связаны с облагаемой деятельностью;
- книга покупок сверена с данными поставщиков;
- документы по крупным операциям собраны в комплект;
- определён желаемый порядок распоряжения возмещением;
- назначен ответственный за ответы на требования инспекции.
Заявительный порядок возмещения
Кроме общего порядка, при котором возмещение подтверждается по итогам проверки, существует заявительный порядок: сумма возвращается до её завершения, но под обеспечение. Право на такой порядок связано с соблюдением условий, установленных Налоговым кодексом: обеспечение обязательства одним из названных в кодексе способов и соответствие требованиям к организации.
Заявительный порядок применяют, когда важно получить деньги быстро, а организация готова предоставить обеспечение. Решение принимают осознанно: если проверка выявит нарушения, сумму и проценты придётся вернуть.
Что происходит после решения
Решение о возмещении вступает в силу в установленный срок, если не было обжаловано. После этого сумма может быть зачтена или возвращена по заявлению: инспекция перечисляет деньги в срок, установленный кодексом, а при его нарушении начисляет проценты.
Документы по решению стоит хранить вместе с декларацией: они подтверждают дату и основание распоряжения суммой, а также соблюдение срока возврата.
Нормативные ориентиры
Условия вычета установлены статьями 171 и 172 Налогового кодекса, общий порядок возмещения — статьёй 176, заявительный порядок — статьёй 176.1. Конкретные сроки и требования к обеспечению периодически меняются, поэтому перед подачей их сверяют по действующей редакции, а не по практике прошлого года.
Если срок возврата нарушен
Нарушение срока возврата — самостоятельное основание для обращения: статья 176 Налогового кодекса предусматривает начисление процентов на сумму, подлежащую возврату, за каждый день нарушения. Конкретную ставку и порядок расчёта нужно сверять по действующей редакции, но саму последовательность действий стоит держать в голове.
Порядок такой: зафиксировать дату, к которой возврат должен был произойти, подтвердить, что решение о возмещении вступило в силу и заявление подано, и обратиться за процентами письменно. К обращению прикладывают решение, заявление и выписку по счёту.
Удобно заранее завести таблицу по каждой заявке на возмещение: дата декларации, дата решения, дата заявления, предельная дата возврата, фактическая дата поступления денег. Тогда нарушение срока видно сразу, а не выясняется через полгода по выпискам.
Источники
- ФНС России: налог на добавленную стоимость — официальный раздел о порядке исчисления и возмещения налога, проверено 2026-09-13.
- ФНС России: НДС для организаций — материалы о применении вычетов и отчётности организаций, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — условия возмещения и порядок камеральной проверки; актуальную редакцию сверяйте на дату операции, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Условия заявительного порядка, сроки и формы заявлений нужно сверять по действующей редакции Налогового кодекса и приказам ФНС России.
Вопросы и ответы
Когда возникает право на возмещение НДС?
Когда по итогам налогового периода сумма вычетов превысила исчисленный налог. Разница возмещается или зачитывается в порядке, установленном Налоговым кодексом.
Чем заявительный порядок отличается от общего?
Заявительный позволяет получить возмещение до завершения камеральной проверки при соблюдении установленных условий. Он доступен не всем, и проверку не отменяет.
Какие документы подготовить заранее?
Договоры, первичные документы, счета-фактуры, документы об оплате, регистры и пояснения по крупным операциям. Комплект собирают при подаче декларации, а не после запроса.
Что делать при отказе в возмещении?
Устранить документальные пробелы и обжаловать решение в вышестоящий налоговый орган, а затем в суд. Иногда целесообразнее уточнить декларацию самостоятельно.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.