Сроки хранения документов зависят от их вида и от того, нужны ли они для расчёта налогов, для подтверждения трудовых отношений или для защиты прав работника. Хранение «на всякий случай» так же рискованно, как и преждевременное уничтожение: в первом случае растут издержки и риски утечки, во втором — возникает риск при проверке или споре.
Какие документы подлежат хранению
Хранению подлежат документы бухгалтерского учёта, налогового учёта, кадровые документы, документы по расчётам с контрагентами и сотрудниками, а также документы, подтверждающие уплату налогов и взносов. Перечень конкретных видов документов и сроки устанавливаются нормативными правовыми актами.
Бухгалтерские документы
Сюда относятся первичные документы, регистры бухгалтерского учёта, бухгалтерская отчётность, учётная политика, документы по инвентаризации и аудиторские заключения, если аудит проводился. Состав первичных документов и требования к ним разобраны в материале про первичные документы.
Налоговые документы
Хранят декларации и расчёты, книги покупок и продаж, налоговые регистры, документы о доначислении и уплате налогов, а также документы, подтверждающие право на вычеты и расходы. Именно эти документы запрашивают при камеральных и выездных проверках.
Кадровые документы
К кадровым относятся трудовые договоры, приказы, личные карточки, документы о переводах и увольнениях, графики отпусков, табели, расчётные листки, документы об охране труда. Часть кадровых документов имеет длительные или постоянные сроки хранения. Что именно подготовить бухгалтеру, разобрано в статье про документы для бухгалтера.
От чего зависит срок хранения
Срок исчисляют от определённой даты. Для разных групп документов точка отсчёта различается, и это главная причина ошибок: документ уничтожают не потому, что он не нужен, а потому, что неверно посчитали начало срока.
Точка отсчёта
Для бухгалтерской отчётности срок считают от окончания отчётного периода, для первичных документов — от даты составления или от окончания периода, в котором документ использован, для кадровых документов — от даты увольнения или от окончания периода. Точку отсчёта стоит закрепить в номенклатуре дел.
Ориентиры по группам
| Группа документов | Точка отсчёта | Комментарий |
|---|---|---|
| Бухгалтерская отчётность | окончание отчётного периода | хранится длительно |
| Первичные документы | дата составления или окончание периода | зависит от вида |
| Налоговые регистры | окончание налогового периода | до истечения срока проверки |
| Кадровые документы | дата увольнения или окончание периода | часть хранится постоянно |
| Документы по взносам | окончание периода | сверять по действующим правилам |
Конкретные значения сроков для каждого вида документов нужно проверять по действующим нормативным правовым актам: они периодически уточняются, а часть документов переведена в категорию постоянного хранения.
Электронные документы
Электронные документы хранятся в том виде, в котором они были получены или созданы, с сохранением возможности воспроизвести их для проверки. Простая выгрузка в нечитаемый формат не обеспечивает подтверждения: нужен формат, позволяющий восстановить содержание и подпись.
Практический порядок: определяют места хранения, назначают ответственного, устанавливают порядок резервного копирования и защиты от изменений. Для документов с электронной подписью проверяют, что подпись сохраняется вместе с документом и остаётся проверяемой.
Если документ получен через оператора электронного документооборота, стоит хранить и подтверждение доставки: оно показывает дату получения и помогает подтвердить период.
Документы постоянного хранения
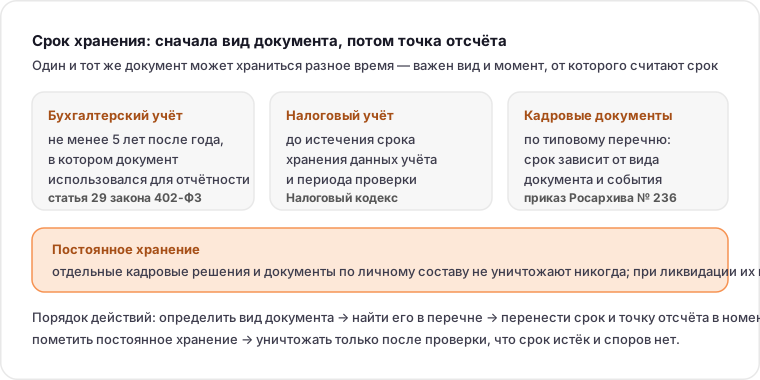
Часть документов хранится постоянно: отдельные виды кадровых решений и документы по личному составу. Их уничтожение не допускается, а при ликвидации организации такие документы передаются в установленном порядке.
Чтобы не ошибиться, в номенклатуре дел сразу помечают документы постоянного хранения — отдельной строкой или отдельным индексом. Тогда при уничтожении они не попадут в список.
Уничтожение документов
Уничтожение документов с истёкшим сроком хранения проводят по решению руководителя и оформляют актом. В акте указывают перечень документов, период, к которому они относятся, и основание уничтожения.
Документы, по которым есть незавершённые проверки или споры, уничтожать нельзя. Если идёт проверка, срок хранения продлевается до её окончания — это касается и документов, срок по которым формально истёк.
Что делать при проверке и споре
При проверке инспекция вправе запросить документы, относящиеся к проверяемому периоду. Если документы уничтожены до истечения срока, подтвердить расходы или вычеты будет нечем.
В судебном споре документы тоже играют роль: договоры, акты, платёжные документы и переписка подтверждают исполнение обязательств. Поэтому уничтожение стоит проводить только после проверки, что срок действительно истёк и незавершённых споров нет.
Организация архива
- утверждена номенклатура дел;
- определены сроки хранения по видам документов;
- назначен ответственный за архив;
- обеспечены условия хранения и защита от утраты;
- ведётся учёт дел и выдачи документов;
- электронные документы хранятся в воспроизводимом виде;
- уничтожение оформляется актом.
Порядок хранения удобно описать в локальном акте: кто отвечает, где хранятся бумажные дела, как организован доступ и что происходит при увольнении ответственного.
Типичные ошибки
Первая ошибка — уничтожать документы до истечения срока. Вторая — хранить электронные документы в формате, не позволяющем воспроизвести содержание. Третья — не разграничивать документы временного и постоянного хранения. Четвёртая — не оформлять уничтожение актом. Пятая — не вести учёт выданных документов, из-за чего оригиналы теряются. Шестая — не продлевать срок хранения на время проверки или спора.
Чек-лист
- сроки хранения определены по видам документов;
- точки отсчёта зафиксированы в номенклатуре дел;
- документы постоянного хранения выделены;
- условия хранения и резервное копирование обеспечены;
- электронные документы воспроизводимы;
- уничтожение оформляется актом;
- учёт выдачи документов ведётся;
- на время проверки срок продлевается.
Как определить срок по номенклатуре дел
Номенклатура дел — это таблица, в которой каждому делу соответствует срок хранения. Составляют её по видам документов, которые действительно образуются в организации, а не по общему шаблону: у торговой компании и у застройщика набор будет разным.
Работает это так: определяют вид документа, находят его в типовом перечне, переносят срок и точку отсчёта в номенклатуру, а затем отдельно помечают дела постоянного хранения. Обновляют номенклатуру при изменении деятельности, а не раз в несколько лет.
Нормативные ориентиры
Сроки устанавливают несколько актов. Федеральный закон «О бухгалтерском учёте» требует хранить документы бухгалтерского учёта не менее пяти лет после года, в котором они использовались для составления отчётности: это статья 29 закона 402-ФЗ. Налоговый кодекс требует обеспечивать сохранность данных учёта в течение установленного срока, а кадровые документы хранят по перечню, утверждённому приказом Росархива от 20.12.2019 № 236.
Акты периодически уточняются, поэтому номенклатуру дел сверяют с действующими редакциями перед тем, как уничтожать партию документов.
Передача дел при смене ответственного
При увольнении или переводе ответственного за архив дела передают по акту: что передано, в каком объёме и в каком состоянии. Без акта документ легко потерять в момент передачи, а отвечать за его отсутствие будет организация.
Ответственность за утрату
Утрата документов, срок хранения которых не истёк, приводит к тому, что организация не может подтвердить расходы, вычеты или выплаты. Последствия — доначисления, штрафы и проигранные споры, а не замечание проверяющего.
Поэтому архив стоит воспринимать как часть учёта: с ответственным, описью, условиями хранения и ежегодной проверкой сохранности.
Источники
- ФНС России: формы, форматы и документы — официальные документы и требования к их представлению, проверено 2026-09-13.
- ФНС России: бухгалтерский учёт и отчётность — официальные материалы по вопросам бухгалтерского учёта, проверено 2026-09-13.
- Минтруд России: документы — официальные нормативные документы ведомства, проверено 2026-09-13.
- Федеральный закон от 06.12.2011 № 402-ФЗ: официальное опубликование — первоисточник требований к хранению документов бухгалтерского учёта (статья 29), проверено 2026-09-14.
Дата проверки источников: 2026-09-14. Конкретные сроки хранения по видам документов нужно сверять по действующим нормативным правовым актам.
Вопросы и ответы
Можно ли уничтожить документы раньше срока, если проверка уже прошла?
Ориентироваться нужно на установленный срок хранения, а не на факт завершения проверки. Если по периоду есть незавершённый спор или предстоит проверка, срок продлевается до её окончания.
Как хранить электронные документы?
В том виде, в котором они получены или созданы, с возможностью воспроизвести содержание и подпись. Дополнительно сохраняют подтверждение доставки через оператора электронного документооборота.
Что делать с документами при ликвидации организации?
Документы постоянного хранения и документы по личному составу передаются в установленном порядке, а не уничтожаются. Порядок передачи фиксируют документально.
Нужен ли акт при уничтожении документов?
Да. Уничтожение проводят по решению руководителя и оформляют актом с перечнем документов, периодом и основанием. Акт подтверждает, что уничтожены только документы с истёкшим сроком.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.