Кратко
В договоре на бухгалтерские услуги конкретизируют состав и периоды обслуживания, исключения, обязанности сторон и результат работы. Для обычной модели возмездных услуг применяют главу 39 ГК РФ. Предмет важен, но существенными могут быть и другие условия, в том числе те, согласования которых потребовала сторона. Отдельно распределяют подготовку отчёта, его проверку, подпись, отправку и контроль приёма. Цену, доплаты, ответственность и последствия прекращения услуг проверяют по конкретному договору и применимым правилам.
Что такое договор на бухгалтерские услуги
Договор на бухгалтерские услуги — это гражданско-правовое соглашение, по которому одна сторона (исполнитель) обязуется по заданию другой стороны (заказчика) оказать услуги по ведению учёта, расчёту налогов и подготовке отчётности, а заказчик — принять и оплатить эти услуги. К таким отношениям применяются нормы главы 39 Гражданского кодекса РФ о возмездном оказании услуг.
Заказчиком обычно выступает индивидуальный предприниматель или организация, которым нужна помощь с учётом и отчётностью. Исполнителем может быть бухгалтер или бухгалтерская компания. Важно согласовать фактическое задание и способ взаимодействия: одно название «аутсорсинг» не определяет все применимые правила. БухПоиск принимает первоначальную заявку и помогает уточнить задачу; сторона бухгалтерского договора и её обязанности определяются отдельно.
Передача работы внешнему исполнителю требует разграничить организацию учёта и хранение документов, повседневные операции и контроль результата. Там, где бухгалтерский учёт обязателен, договор не заменяет установленные законом обязанности экономического субъекта и его руководителя. У исполнителя при этом остаются согласованные обязанности по своей работе; передача учёта не означает его автоматического освобождения от ответственности.
Письменный договор важен ещё и потому, что бухгалтерские услуги длятся во времени и состоят из множества повторяющихся операций. Устные договорённости о том, кто сдаёт отчётность, кто хранит первичку и кто отвечает при ошибке, быстро забываются или трактуются по-разному. Зафиксированные условия позволяют обеим сторонам одинаково понимать объём работ и порядок взаимодействия на протяжении всего срока сотрудничества.
Существенные и важные условия договора
Существенными являются предмет, условия, названные обязательными для соответствующего вида договора, и условия, согласования которых потребовала сторона. Поэтому предмет описывают конкретными участками и периодами, а спорные условия оплаты, сроков и результата согласуют до начала работы. Фраза «бухгалтерское сопровождение» без расшифровки затрудняет проверку объёма обязанностей.
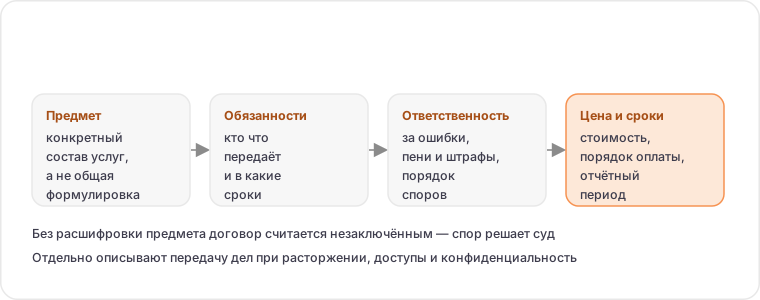
Не следует рассчитывать, что любой несогласованный пункт автоматически восполняется нормой закона. Ниже — рабочий перечень условий для обсуждения. Он не заменяет оценку конкретного договора, его сторон и применимых специальных требований.
| Условие | Зачем нужно | Что прописать |
|---|---|---|
| Предмет (состав услуг) | Определяет, что именно обязан делать исполнитель; без него договор может быть признан незаключённым | Конкретные участки учёта, периоды обслуживания, объём операций, перечень форм отчётности |
| Права и обязанности сторон | Разграничивает, кто создаёт документы, кто проверяет, кто подписывает и отправляет отчётность | Порядок работы с первичкой, согласования расчётов, подписания и отправки отчётов, подтверждения платежей |
| Сроки и порядок оказания | Задаёт ритм работы и точки контроля | Сроки передачи документов заказчиком, закрытия периода, подготовки отчётности, порядок уведомлений |
| Стоимость и порядок оплаты | Исключает споры о цене и доплатах | Модель оплаты, что входит в стоимость, что оплачивается дополнительно |
| Ответственность | Определяет последствия ошибок и порядок возмещения | Ответственность исполнителя за ошибки, приведшие к штрафам и пеням, порядок возмещения |
| Передача документов и дел | Обеспечивает непрерывность учёта при смене исполнителя | Реестр документов, каналы обмена, сроки, акт приёма-передачи дел |
| Конфиденциальность и персональные данные | Защищает финансовую информацию и данные людей | Условие о неразглашении, порядок обработки персональных данных |
| Расторжение | Даёт цивилизованный выход из отношений | Срок и порядок уведомления, расчёты, передача дел |
Предмет договора: как описать состав услуг
Предмет — центральная часть договора. Его описывают через конкретные участки учёта, которые берёт на себя исполнитель. Чем детальнее перечень, тем меньше вероятность спора о том, входила ли та или иная работа в согласованный объём.
Типовой перечень участков, которые можно выделить в предмете:
Помимо участков укажите периоды обслуживания, объём операций или лимиты, перечень подготавливаемых форм и результат для приёмки: например, реестр проверенных документов, расчёт с пояснениями или проект отчёта. Отдельно перечислите исключения и работы за доплату. Подготовка формы, её подписание и представление получателю — разные действия, поэтому каждое закрепляют за конкретной ролью.
Изменения объёма и цены согласуют способом, предусмотренным договором: например, дополнительным соглашением или согласованной заявкой в пределах рамочного договора. До выполнения новой работы зафиксируйте её состав, результат, сроки и оплату; увеличение числа операций не должно превращаться в неожиданную доплату.
Такой подход к предмету полезен обеим сторонам. Заказчик понимает, за что именно он платит и какие работы вправе ожидать, а исполнитель защищён от требований выполнить операции, которые не входили в согласованный объём. Детализированный предмет — основа для всех остальных разделов договора, от сроков до стоимости.
- банк и касса — разнесение выписок, контроль кассовых операций;
- первичные документы — оформление и проверка счетов, актов, накладных, счетов-фактур;
- расчёт налогов и подготовка налоговых уведомлений;
- подготовка и сдача бухгалтерской и налоговой отчётности;
- зарплата и кадры — расчёт выплат, НДФЛ, страховых взносов, кадровые документы;
- взаимодействие с налоговым органом — ответы на требования, сверки;
- консультации по учёту и налогам в согласованном объёме.
Права и обязанности сторон
Раздел о правах и обязанностях отвечает на главный практический вопрос: кто и что делает на каждом этапе. Бухгалтерский учёт — это цепочка: создание первичного документа, его проверка, отражение в учёте, расчёт, согласование, подписание и отправка отчётности. Если не распределить эти шаги между сторонами, при сбое никто не будет понимать, на ком ответственность.
Ниже — типовое распределение ролей. Конкретный вариант стороны выбирают сами и закрепляют в договоре.
Если документы переданы поздно или неполно, сохраните запрос недостающих данных, дату уведомления клиента и описание влияния на конкретную работу. Порядок действий и распределение последствий согласуют в договоре с учётом обязанностей обеих сторон. Это не автоматическое освобождение исполнителя от любых ошибок.
| Этап | Что делает заказчик | Что делает исполнитель |
|---|---|---|
| Первичные документы | Создаёт и передаёт документы по сделкам | Проверяет комплектность и содержание, отражает в учёте |
| Комплектность и содержание | Предоставляет недостающие документы по запросу | Сообщает о недостающих или некорректных документах |
| Расчёты налогов | Предоставляет исходные данные | Готовит расчёты и передаёт на согласование |
| Согласование расчётов | Согласует суммы к уплате | Поясняет расчёт, вносит правки при необходимости |
| Подготовка отчёта | Проверяет исходные данные и проект в пределах своей роли | Готовит согласованную версию и передаёт замечания |
| Подписание | Назначенный подписант использует свою подпись; полномочия представителя проверяют отдельно | Подписывает только при наличии соответствующих полномочий, своим ключом |
| Отправка и контроль приёма | Получает итоговый статус и сведения о нерешённых замечаниях | Назначенный отправитель сохраняет отправленный файл, подтверждения и результат приёма или отказа |
| Платежи | Подтверждает и исполняет платежи | Готовит платёжные документы, контролирует сроки |
Учебный пример: от задания до приёмки и передачи дел
Условный пример показывает порядок работы, а не историю клиента или готовое налоговое решение. Стороны заранее согласовали период, участки, результат и ответственных. В реестре обнаружили повтор одной банковской операции; до проверки её не считают подтверждённой. Ни цена, ни обязательный срок, ни налоговый результат этим примером не устанавливаются.
| Шаг | Кто действует | Проверяемый результат |
|---|---|---|
| 1. Задание | Заказчик и исполнитель | Согласованы период, участки, исключения, формы, вводные, договорный календарь, цена и доплаты. Оператор первоначальной заявки указан отдельно. |
| 2. Вводные | Заказчик | Переданы документы и выписка с реестром, датами и согласованными правами доступа. |
| 3. Расхождение | Исполнитель запрашивает; клиент подтверждает | Повтор операции сопоставлен с исходной выпиской. Клиент подтвердил данные, исполнитель исправил реестр и сохранил причину и версию изменения. |
| 4. Подготовка | Исполнитель | Подготовлены расчёт или проект отчёта, перечень использованных документов и оставшиеся вопросы для согласования. |
| 5. Подпись | Назначенный уполномоченный подписант | Согласована версия; подписант использует собственную подпись и надлежащие полномочия. Подготовка не подменяет подписание. |
| 6. Отправка | Назначенный отправитель | Сохранены отправленный файл и подтверждения передачи. Этот шаг отделён от подписи и от результата приёма. |
| 7. Контроль статуса | Назначенный ответственный | Проверены результат приёма или отказа и его причина. При отказе исправлены данные, выполнена повторная отправка и сохранён итоговый статус. |
| 8. Приёмка | Заказчик и исполнитель | Зафиксированы завершённые работы, замечания, исправления и повторная приёмка согласованным способом. |
| 9. Расчёт и учёт | Стороны в пределах своих ролей | Оплата связана с услугой и периодом. Договорная приёмка и платёж не означают автоматического признания расхода или налогового вычета. |
| 10. Передача и выход | Владелец данных и назначенные ответственные | Проверены открываемость выгрузки, опись архива, отчётность, подтверждения и незавершённые задачи; права переоформлены или отозваны. Личные ключи в архив не включены. |
Ответственность сторон
Разграничивайте установленные законом обязанности клиента и обязанности исполнителя по конкретной работе. Организация учёта и хранения, подготовка документов, проверка, подписание и представление отчётности могут относиться к разным ролям. Договор не превращает первоначального оператора заявки в бухгалтера и не отменяет применимые требования закона.
При требовании о возмещении последствий ошибки зафиксируйте нарушенную обязанность, документы о последствиях и расходах, их размер и связь с работой исполнителя. Укажите, как стороны обмениваются доказательствами и рассматривают разногласия. Наличие налогового штрафа само по себе не означает, что исполнитель обязан возместить любую предъявленную сумму.
Пределы ответственности оценивают по договору и применимому закону. Заранее исключить ответственность за умышленное нарушение нельзя. Условия о лимите и порядке предъявления требований нужно проверять отдельно; ни полное освобождение исполнителя, ни обещание возместить любые штрафы не следует выдавать за универсальное правило.
Стоит также разграничить ответственность за ошибки исполнителя и за последствия решений, которые заказчик принял самостоятельно, либо за искажения, возникшие из-за недостоверных или несвоевременно переданных первичных документов.
Сроки и порядок оказания услуг
Сроки превращают договор из декларации в рабочий инструмент. В этом разделе фиксируют точки, к которым каждая сторона должна выполнить свою часть работы. Без сроков появляются формулировки «по мере готовности», которые на практике означают неопределённость.
Что обычно прописывают в разделе о сроках:
К срокам привязывают и порядок уведомления: как стороны сообщают друг другу о готовности документов, о выявленных проблемах, о приближении сроков сдачи отчётности. Удобно заранее определить канал связи, по которому уведомления считаются полученными.
Сроки стоит увязывать с реальными сроками сдачи отчётности и уплаты налогов, которые установлены для конкретного режима налогообложения. Тогда договор помогает не пропустить обязательные даты, а распределение обязанностей между заказчиком и исполнителем становится проверяемым: по каждой операции видно, кто и к какому моменту должен был выполнить свою часть работы.
- срок передачи первичных документов заказчиком исполнителю;
- срок закрытия отчётного периода;
- срок подготовки бухгалтерской и налоговой отчётности;
- срок согласования расчётов и сумм к уплате;
- порядок и сроки направления уведомлений и запросов.
Стоимость и порядок оплаты
Раздел о стоимости отвечает на вопрос, за что именно платит заказчик и что происходит при изменении объёма работ. Конкретные суммы стороны всегда определяют самостоятельно, исходя из состава услуг и нагрузки, — поэтому в договоре важнее не цифра, а понятная модель расчёта.
На практике используют несколько моделей оплаты:
Независимо от модели, в договоре прописывают, что входит в стоимость, а что оплачивается дополнительно — сверх согласованного пакета. Например, отдельно могут тарифицироваться работы по восстановлению учёта за прошлые периоды, сопровождение выездных проверок, подготовка нестандартных справок или резкий рост числа операций. Если этого не сделать, любая дополнительная работа становится поводом для спора.
Здесь же фиксируют порядок оплаты: сроки платежа, способ расчётов, условия предоплаты или постоплаты, порядок пересмотра стоимости при изменении объёма работ.
Прозрачная модель оплаты снижает число конфликтов: когда стороны заранее договорились, что входит в пакет, а что тарифицируется отдельно, рост нагрузки или разовые задачи не становятся поводом для взаимных претензий.
- фиксированная сумма за период (месяц, квартал) — удобна для планирования расходов;
- оплата за объём операций — зависит от числа документов, проводок или сотрудников;
- почасовая оплата — применяется для разовых или нерегулярных работ;
- комбинированная модель — фиксированная база плюс доплата за превышение лимитов.
Порядок передачи документов
Передача документов — это ежедневная механика сотрудничества. Чтобы не возникало споров о том, какие документы были переданы и когда, в договоре описывают порядок обмена.
Ключевой инструмент — реестр передаваемых документов. Он фиксирует, что именно, в каком объёме и когда передано. Реестр может вестись в электронном виде и подписываться сторонами. Это дисциплинирует обе стороны и упрощает разрешение любых разногласий.
Каналы обмена и юридическую силу документов оценивают отдельно. Защищённый канал помогает безопасно передать файл, но сам по себе не подтверждает необходимую подпись или полномочия подписанта. Для каждого вида документа согласуйте форму, способ подписания, передачу, хранение и действия при утрате или повреждении.
Продуманный порядок передачи документов снижает риск ситуаций, когда документ потерялся между сторонами и никто не может подтвердить факт и дату его передачи. Реестр и согласованные каналы обмена создают проверяемый след, который полезен как в текущей работе, так и при возможных разногласиях.
Передача дел при прекращении договора
Порядок передачи дел — один из самых недооценённых разделов. О нём вспоминают, когда сотрудничество уже прекращается, и если порядок не прописан, смена бухгалтера превращается в проблему: база не передаётся, доступы не возвращаются, архив первички теряется.
В договоре фиксируют дату среза, на которую передаются дела, и состав передаваемого. Обычно в него входят:
Передачу дел полезно оформить актом с описью: какие материалы и версии получены, что отсутствует, какие замечания и незавершённые задачи остаются. Проверьте, что выгрузка открывается и доступ владельца сохранён. Такой акт помогает подтвердить состав и состояние передачи, но не гарантирует отсутствия споров.
Этот раздел особенно важен для непрерывности учёта: если база, первичка и подтверждения отправки отчётности не переданы, новый бухгалтер не сможет корректно продолжить работу и сверить прошлые периоды. Поэтому порядок передачи дел стоит детализировать заранее, пока сотрудничество идёт нормально, а не в момент конфликта.
- база учёта (выгрузка из учётной системы);
- архив первичных документов;
- сданная отчётность и подтверждения её отправки;
- доступы к учётной системе, ЭДО и личным кабинетам;
- акт приёма-передачи дел с описью переданного.
Конфиденциальность и персональные данные
Исполнитель получает доступ к чувствительной информации: финансовым показателям, условиям договоров с контрагентами, данным о сотрудниках. Поэтому в договоре предусматривают условие о неразглашении конфиденциальной информации (NDA): что считается конфиденциальной информацией, как её используют, как защищают и какова ответственность за разглашение.
Для персональных данных отдельно определите роли сторон, цели, состав данных и операции, основание и условия передачи исполнителю, необходимые меры защиты и взаимодействие при обращениях людей. Порядок хранения, возврата или удаления данных согласуют с учётом применимых требований. Одно условие о неразглашении не заменяет такой порядок.
Условия о конфиденциальности и персональных данных логично связать с разделом о доступе: чем точнее описано, к какой информации и каким образом получает доступ исполнитель, тем проще контролировать её защиту и соблюдение согласованных ограничений.
Доступы и электронная подпись
Доступ к банку, ЭДО или учётной системе выдавайте только если он нужен для согласованного участка. Используйте отдельные учётные записи и минимальные права. Подготовка платёжного документа не означает право подтвердить или исполнить платёж; соответствующие действия и контроль клиента закрепляют отдельно.
Подготовка отчёта не даёт права подписать его за другое лицо. Не передавайте исполнителю личный закрытый ключ или носитель подписи руководителя. Представитель использует собственную подпись с подтверждёнными полномочиями; необходимость и формат машиночитаемой доверенности проверяют для конкретной системы и документа. Порядок подписи, отправки и контроля приёма фиксируют раздельно.
При прекращении работы согласуйте переоформление и отзыв прав, сохранив доступ владельца к данным. Сроки и последовательность связывают с планом передачи дел и рисками, а не с бессрочным сохранением лишних прав. Личные ключи электронной подписи не включают в передаваемый архив.
Частые ошибки при составлении договора
Большинство проблем с договором на бухгалтерские услуги возникает не из-за злого умысла, а из-за размытых формулировок. Вот типичные ошибки, которые встречаются чаще всего:
Общая причина всех этих ошибок — договор воспринимают как формальность, а не как рабочий документ. Между тем каждый из перечисленных пунктов напрямую влияет на то, насколько предсказуемым будет сотрудничество и кто понесёт последствия при сбое.
- не прописан конкретный состав услуг — вместо перечня участков указано лишь «бухгалтерское сопровождение»;
- нет порядка и сроков передачи документов — непонятно, кто и когда передаёт первичку;
- размытая ответственность — не определено, кто отвечает за ошибки и как возмещаются последствия;
- нет порядка передачи дел при прекращении договора — база и доступы могут не вернуться к заказчику;
- не определены лимиты операций — при росте нагрузки возникают споры о доплатах;
- не зафиксировано, что входит в стоимость, а что оплачивается дополнительно;
- отсутствуют условия о конфиденциальности и персональных данных.
Расторжение договора
Раздел о расторжении описывает цивилизованный выход из отношений. В нём фиксируют условия и срок уведомления о прекращении договора, порядок окончательных расчётов и порядок передачи дел.
При отказе заказчика раздельно проверьте расчёт за уже оказанные услуги и фактически понесённые расходы исполнителя. Расходы при отказе оценивают с учётом статьи 782 ГК РФ. Не складывайте автоматически одни и те же затраты: основания, состав и суммы расчёта проверяют по закону и конкретному договору. Для отношений между предпринимателями допустимость и размер согласованной платы за отказ оценивают отдельно, в том числе если прекращение вызвано нарушением другой стороны.
Хорошо составленный раздел о расторжении связан с разделом о передаче дел: при прекращении договора запускается уже описанный порядок передачи базы, архива первички, отчётности и доступов с оформлением акта. Это позволяет сменить исполнителя без потери данных и остановки учёта.
Переходный период можно согласовать как рабочий план передачи: кто завершает текущие задачи, что передают новому исполнителю и какие вопросы остаются. Его не следует описывать как безусловный запрет на законный отказ. Сохраните уведомление, расчёт и подтверждения передачи, а разногласия отметьте отдельно.
Частые вопросы
Что такое договор на бухгалтерские услуги?
Для обычной модели услуг это соглашение по главе 39 ГК РФ о согласованных действиях по учёту и отчётности и их оплате. Состав и результат закрепляют в договоре с исполнителем. Первоначальная заявка в БухПоиск и договор на бухгалтерскую работу имеют разные роли и обязанности.
Какие условия договора являются существенными?
Предмет описывает конкретные услуги, но существенными могут быть и другие условия — в частности, те, согласования которых потребовала сторона, и специальные условия применимого договора. Не рассчитывайте на автоматическое восполнение любого несогласованного пункта.
Что прописать в предмете договора?
Участки, периоды, лимиты и подготавливаемые формы; отдельно исключения, доплаты и проверяемый результат. Подготовку, подпись, отправку и контроль приёма закрепляют за конкретными ролями.
Кто отвечает за ведение бухгалтерского учёта?
Там, где бухгалтерский учёт обязателен, передачу операций исполнителю отделяют от установленных законом обязанностей экономического субъекта и руководителя. У исполнителя остаются согласованные обязанности по своей работе; договор не означает его автоматического освобождения от ответственности.
Как прописать ответственность исполнителя?
Зафиксируйте нарушенную обязанность, последствия, расходы, их размер и связь с работой исполнителя, а также порядок рассмотрения требований. Пределы оценивают по договору и закону; заранее исключить ответственность за умысел нельзя. Возмещение любого штрафа автоматически не обещается.
Как определить стоимость бухгалтерских услуг?
Конкретные суммы стороны определяют сами. В договоре фиксируют модель оплаты — фиксированная сумма за период, оплата за объём операций, почасовая или комбинированная, — а также что входит в стоимость и что оплачивается дополнительно сверх пакета.
Как передать документы исполнителю?
Согласуйте реестр, даты, каналы, форму и необходимые подписи документов, порядок возврата и действия при утрате. Безопасная передача файла сама по себе не подтверждает полномочия подписанта или юридическую силу документа.
Что такое акт передачи дел?
Акт с описью помогает подтвердить дату, состав, версии и состояние передачи: выгрузку, первичку, отчётность, подтверждения и незавершённые задачи. Проверьте открываемость выгрузки и доступ владельца. Акт не гарантирует отсутствия споров; личные ключи электронной подписи не передают.
Нужно ли условие о конфиденциальности?
Согласуйте конфиденциальность и отдельно порядок работы с персональными данными: роли, цели, данные, операции, основание и условия передачи, меры защиты, хранение и возврат или удаление. Одно условие о неразглашении не заменяет применимых требований.
Как расторгнуть договор на бухгалтерские услуги?
Раздельно проверьте расчёт за уже оказанные услуги и фактически понесённые расходы исполнителя при отказе. Расходы при отказе оценивают с учётом статьи 782 ГК РФ. Не складывайте автоматически одни и те же затраты: основания и состав расчёта проверяют по закону и договору. Учитывайте основание отказа и применимые ограничения. Сохраните уведомление, расчёт, перечень переданных материалов и открытых задач; переходный план не является безусловным запретом законного отказа.
Какие ошибки чаще всего допускают в договоре?
Не прописывают конкретный состав услуг, не определяют порядок и сроки передачи документов, оставляют размытой ответственность, не описывают порядок передачи дел при прекращении договора и не фиксируют лимиты операций. Все эти пробелы приводят к спорам при сбое в работе.
Можно ли использовать типовую форму договора?
Типовую форму можно взять за основу, но её нужно адаптировать под конкретные услуги: детализировать предмет, распределить обязанности, прописать ответственность, порядок передачи документов и дел. Шаблон без конкретизации состава услуг и лимитов операций защищает стороны слабо.
Источники
Материал описывает обычную модель бухгалтерских услуг для российского ИП или организации. Учебный пример показывает порядок взаимодействия, а не готовый договор или налоговое решение. Применимые специальные требования, обязанности по учёту, полномочия и условия работы с персональными данными проверяют для конкретных сторон и операций. 17 октября 2026 года сопоставлены перечисленные судебные разъяснения и материалы ФНС по названным вопросам. Действующая полная редакция применимых законов и специальные условия конкретного договора этой проверкой не подтверждаются.
- Верховный Суд: Пленум №49, заключение и толкование договора (пункты 2 и 6)
- Верховный Суд: Обзор №1 (2015), вопрос 5 — последствия отказа от услуг
- Пленум ВАС №16, пункт 4 — договорные последствия отказа
- Верховный Суд: Пленум №54, пункт 15 — ограничения платы за отказ
- Верховный Суд: Пленум №7, пункты 5–7 — убытки и пределы ответственности
- ФНС России: электронная подпись и полномочия представителя
- ФНС России: представление налоговой и бухгалтерской отчётности
Дата проверки источников: 2026-10-17.
Об этом материале
Материал подготовлен редакцией БухПоиск. Источники и область материала указаны выше. Статья носит информационный характер и не заменяет разбор конкретного договора и применимых к нему правил.
Редакционное обновление: 2026-10-17. Точные суммы, сроки и применимость правил к вашему бизнесу сверяйте по первоисточникам или с бухгалтером.
Нужна помощь бухгалтера?
Опишите задачу — регулярная работа, разовый вопрос или прошлые периоды. Условия обсуждают после уточнения вводных.
Описать задачу