Кратко
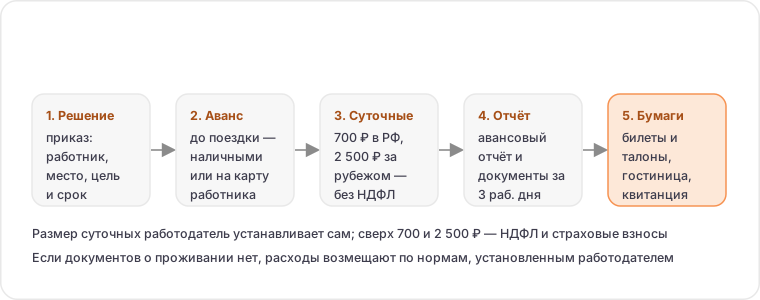
В командировке работодатель возмещает проезд, жильё, суточные и согласованные дополнительные расходы. По возвращении работник представляет авансовый отчёт в течение 3 рабочих дней — пункт 23 Положения № 501. Суммы 700 ₽ по России и 2 500 ₽ за рубежом — обычные пределы освобождения суточных от НДФЛ, а не размер выплаты, обязательный для каждой компании. Если документ потерян или расход оплачен личной картой, отдельно подтвердите срок поездки, саму покупку и источник денег.
Сначала определите, чья это поездка
Положение, утверждённое постановлением Правительства РФ от 16.04.2025 № 501, действует с 1 сентября 2025 года. Оно относится к работникам в трудовых отношениях: поездка оформляется письменным решением работодателя для выполнения задания вне места постоянной работы. Поездки при постоянном разъездном характере работы оформляются по другим правилам (пункты 2–3).
Материал посвящён обычным командировкам работников коммерческой организации или ИП-работодателя. Для бюджетной сферы, отдельных категорий работников и специальных территорий могут действовать особые нормы. Не переносите приведённые суммы на эти случаи без проверки.
Если едет сам предприниматель, он не направляет в командировку самого себя как работника. Документы деловой поездки всё равно сохраняют, но её налоговую квалификацию проверяют отдельно; начислять себе суточные по правилам для сотрудников автоматически нельзя. Если ИП отправляет сотрудника по трудовому договору, применяется обычный порядок командировки работника.
Таблица: расход, документы, спорная ситуация и действие
Для каждой строки отчёта проверьте четыре связи: с заданием, с датами поездки, с полученной услугой и с оплатой. Билет или гостиничный документ помогает установить срок поездки, но один документ не всегда подтверждает все эти обстоятельства. Таблица ниже — рабочая проверка, а не закрытый список допустимых доказательств.
| Вид расхода | Что собрать | Если есть проблема | Действие |
|---|---|---|---|
| Проезд поездом или самолётом | Билет или маршрутная квитанция, подтверждение совершённой поездки, документ об оплате | Билет есть, поездка отменена либо часть денег возвращена | Проверьте факт поездки, отмену и возврат. Запросите у перевозчика недостающие документы; не включайте возвращённую сумму повторно |
| Гостиница или другое жильё | Документ о проживании с датами и стоимостью, подтверждение оплаты | Есть бронирование или выписка, но нет документа об оказанной услуге | Запросите документ у гостиницы или наймодателя; отделите оплату брони от фактического проживания |
| Суточные | Решение о поездке, подтверждённые дни, размер по правилам работодателя, расчёт | Бухгалтер принял 700 ₽ за обязательный тариф или потребовал чеки на питание | Размер выплаты берут из правил работодателя; налоговый предел проверяют отдельно. Чеки на расходование суточных не заменяют подтверждение дней |
| Личный автомобиль или автомобиль работодателя | Письменное решение работодателя, записка о фактическом сроке, документы маршрута | Есть только чек АЗС, но не видно маршрута и цели | Сопоставьте маршрут, даты и задание. Пункт 6 Положения № 501 предусматривает записку с подтверждающими документами |
| Такси, связь и другие согласованные затраты | Документ об услуге и оплате, рабочая цель, согласование работодателя | В одном платеже есть личные поездки или личные покупки | Разделите рабочую и личную часть; приложите расчёт. Разрешение работодателя не создаёт автоматического налогового вычета |
| Расход оплачен личной картой | Документ поставщика плюс подтверждение личной оплаты, отчёт и согласование | Ранее уже перечисляли аванс, возмещение или поставщик вернул деньги | Сверьте все расчёты с сотрудником. Возмещайте только оставшуюся подтверждённую сумму |
Суточные: отделите выплату от налогового предела
Для обычного коммерческого работодателя порядок и размеры возмещения закрепляют в коллективном договоре или локальном нормативном акте в рамках статьи 168 ТК РФ. Необлагаемые пределы не устанавливают универсальный тариф суточных для всех организаций.
По пункту 1 статьи 217 НК РФ обычные суточные освобождаются от НДФЛ в пределах 700 ₽ за день по России и 2 500 ₽ за день за пределами России. Пункт 2 статьи 422 НК РФ отсылает к этим пределам для страховых взносов по НК РФ. Превышение учитывают при расчёте НДФЛ и таких взносов; конкретную ставку определяют по данным работника и работодателя. Взносы на травматизм регулируются отдельно — этот предел нельзя механически переносить на них.
Суточные рассчитывают за дни поездки, включая выходные, праздники и дни в пути. Начало и окончание определяют по пункту 4, а не произвольно в локальном акте: учитывают отправление и прибытие транспорта, при необходимости — путь до станции или аэропорта за чертой населённого пункта.
Есть исключения. При возможности ежедневно возвращаться к месту постоянного жительства суточные не выплачиваются по пункту 9; решение о целесообразности возвращения принимает руководитель. Для загранпоездки с возвращением в тот же день пункт 17 предусматривает 50% установленной зарубежной нормы. Не смешивайте этот размер выплаты с налоговым пределом.
Что сделать до отъезда и после возвращения
До поездки зафиксируйте сотрудника, задание, место, срок и согласованные условия расходов. Проверьте допустимость направления конкретного работника, необходимые согласия и ограничения. Уточните, что оплачивает организация напрямую и какие суммы выдаются сотруднику: одна и та же гостиница не должна попасть в возмещение дважды.
Пункт 8 Положения № 501 предусматривает аванс на командировочные расходы. Установите ответственного за документы и способ их передачи. Во время поездки сохраняйте документы поставщиков, сведения о датах и подтверждения оплаты, а изменения маршрута и дополнительные расходы согласовывайте отдельно.
По возвращении работник должен представить авансовый отчёт в течение 3 рабочих дней и произвести окончательный расчёт по авансу — пункт 23. К отчёту приложите документы по жилью, проезду и другим расходам. Отдельно отметьте отсутствующие документы и действия по их восстановлению; ожидание дубликата не следует превращать в необозначенное откладывание всего отчёта.
- Сверить фактические даты поездки с решением работодателя и проездными документами.
- Разделить расходы, оплаченные организацией, авансом и личными средствами сотрудника.
- Отметить возвраты поставщиков, личную часть и ранее возмещённые суммы.
- Проверить расчёт суточных и налоговую часть отдельно от расчётов с работником.
- Зафиксировать утверждение отчёта, возврат остатка либо возмещение перерасхода.
Если чека, билета или документа гостиницы нет
Начните с восстановления документа у поставщика: запросите повторный электронный чек, документ об услуге или подтверждение поездки. Сохраните сам ответ и исходный файл. Банковская выписка показывает движение денег, но обычно не раскрывает все реквизиты и содержание услуги; её используют вместе с другими доказательствами.
Срок поездки и сумма расхода — разные вопросы. По пункту 6 Положения № 501 при отсутствии проездных документов срок подтверждают документами по жилью. Если отсутствуют и они, можно использовать записку и (или) иной документ с подтверждением принимающей стороны о прибытии и убытии. Эта процедура подтверждает даты, но не доказывает автоматически стоимость гостиницы или проезда.
Для жилья без документов пункт 1 статьи 217 НК РФ предусматривает отдельное освобождение соответствующей компенсации от НДФЛ в пределах 700 ₽ за день по России и 2 500 ₽ за рубежом. Это не разрешение без документов принять всю сумму в налоговые расходы. Для страховых взносов отдельно применяют пункт 2 статьи 422 НК РФ: не переносите на них автоматически норму НДФЛ о жилье без документов.
Если доказательств недостаточно, зафиксируйте, чего именно нет: даты, услуги, стоимости, оплаты или деловой цели. Вопрос возмещения по трудовым правилам и вопрос налогового признания решаются отдельно. Общее обещание «всё можно учесть по заявлению» в такой ситуации неверно.
Гостиница оплачена личной картой: как не возместить дважды
Свяжите документ гостиницы с оплатой сотрудника: даты, наименование услуги и сумма должны сопоставляться. Приложите отчёт, объяснение рабочей цели и согласование расхода. В подтверждении банковской операции оставьте необходимые сведения; полный номер карты, CVV и посторонние операции для этой проверки не нужны.
Перед выплатой проверьте, был ли аванс, не оплачивала ли организация проживание напрямую и не вернула ли гостиница часть суммы. Если в оплату включены личные услуги, отделите их. Возмещение рассчитывают по подтверждённой рабочей части за вычетом сумм, которые уже покрыты авансом, возвратом или предыдущей выплатой.
Для ситуации, когда личные средства потратил директор, есть отдельный порядок оформления расходов директора и редактируемый образец заявления. Заявление дополняет документы, а необходимость авансового отчёта определяется характером расчётов; одно не объявляется универсальной заменой другого.
Как сверить аванс: условный пример
Условие примера: обычная трёхдневная командировка по России, суточные по правилам компании — 1 000 ₽ в день. Сотруднику выдали 20 000 ₽; проезд и жильё оплачивал он сам. Документы получены, расходы согласованы, прямой оплаты организации и прежнего возмещения нет. Это учебный расчёт, не кейс клиента.
В таблице сначала исключены личные расходы и возврат поставщика. Возврат 500 ₽ в примере получил сотрудник на свою карту; если деньги пришли организации, движение нужно отразить иначе. Налоговая квалификация каждой суммы проверяется отдельно от взаиморасчётов.
Налоговая часть суточных считается отдельно: 3 × 700 = 2 100 ₽ в пределах обычного освобождения; 3 000 − 2 100 = 900 ₽ превышения для проверки НДФЛ и взносов по НК РФ. Это облагаемая сумма, а не готовая сумма налога. Личные услуги, например мини-бар на 600 ₽, в приведённые 9 000 ₽ и итог не включены.
Если подтверждённые расходы оказались больше аванса, разница становится суммой перерасхода к рассмотрению и возмещению. Отрицательный остаток не означает ошибку сам по себе; сначала проверьте все источники оплаты и согласование.
| Строка | Сумма | Проверка |
|---|---|---|
| Проезд | 6 000 ₽ | Поездка и оплата подтверждены |
| Жильё | 9 000 ₽ | Личные услуги не включены |
| Согласованное рабочее такси | 1 200 ₽ | Маршрут соответствует заданию |
| Суточные | 3 000 ₽ | 3 дня × 1 000 ₽ |
| Возврат части стоимости проезда сотруднику | −500 ₽ | Уменьшает принятые расходы |
| Итого к закрытию аванса | 18 700 ₽ | 6 000 + 9 000 + 1 200 + 3 000 − 500 |
| Остаток к возврату сотрудником | 1 300 ₽ | 20 000 − 18 700 |
Налоговый учёт: выплата сотруднику ещё не означает расход
Для налогового учёта установите применяемый режим, деловую цель, подтверждение и момент признания. На УСН «Доходы» такие затраты не уменьшают налоговую базу. Для УСН «Доходы минус расходы» и налога на прибыль одного факта перечисления денег сотруднику недостаточно: нужны основание и соблюдение правил признания конкретного расхода.
В 2026 году перечень расходов УСН расширен: подпункт 45 пункта 1 статьи 346.16 НК РФ позволяет учитывать иные расходы по правилам главы 25. Это не делает любые траты директора или предпринимателя вычитаемыми автоматически. Сохраните обоснованность, документы и проверку момента признания; разъяснение ФНС приведено в источниках.
В бухгалтерском учёте расчёты по выданному авансу обычно проходят через счёт 71, а затраты относят на подходящий счёт по назначению поездки. Личную оплату без аванса и расчёты с поставщиком напрямую разбирают по их фактической схеме. Универсальная проводка без сведений об операции может дать неверный результат.
Что дополнительно проверить для загранпоездки
Разделите дни по территории и проверьте дату пересечения границы по пунктам 14–16 Положения № 501. Если для поездки в соответствующую страну СНГ отметки не ставятся по межправительственному соглашению, дату устанавливают по проездным документам. Для выезда за границу и возвращения в Россию правила отнесения дня различаются.
Соберите документы на проживание, проезд, визу, обязательные сборы и полис обязательного медицинского страхования; пункт 20 перечисляет дополнительные возмещаемые расходы. При документах на иностранном языке обеспечьте понятность их содержания для учёта. Отдельно сохраните данные валютной операции.
Не применяйте один курс ко всем строкам только потому, что отчёт утверждён в один день. Валютный аванс, расходы сверх него и возврат остатка требуют проверки по своей операции и системе учёта. В этой статье нет универсального валютного калькулятора или обещания, что курсовая разница возникает по каждой строке.
Проверка перед закрытием поездки
Итогом работы должен стать комплект, по которому другой бухгалтер сможет восстановить расчёт без устных объяснений. Полезно вести реестр: дата — поставщик — расход — документ — кто оплатил — возврат — принятая сумма — что осталось получить. Отметка «есть чек» без связи с конкретной строкой отчёта недостаточна.
- Решение работодателя и фактические даты согласованы; изменение маршрута объяснено.
- По каждой сумме видны услуга, деловая цель и подтверждение оплаты.
- Личные покупки, возвраты и прямые платежи компании отделены.
- Отчёт представлен в установленный срок; недостающие документы перечислены.
- Суточные, компенсация жилья и иные затраты не смешаны при налоговой проверке.
- Остаток аванса или перерасход сверены; итоговый расчёт с работником подтверждён.
Частые вопросы
В какой срок сдать авансовый отчёт после командировки?
В течение 3 рабочих дней после возвращения — пункт 23 Положения, утверждённого постановлением Правительства РФ от 16.04.2025 № 501. К отчёту прилагают документы о жилье, проезде и других расходах, затем закрывают расчёт по авансу.
Обязательно ли платить суточные ровно 700 рублей?
Нет. Для обычного коммерческого работодателя размер выплаты определяется его правилами в рамках статьи 168 ТК РФ. 700 ₽ по России и 2 500 ₽ за рубежом — обычные необлагаемые пределы, а не единый тариф выплаты.
Нужны ли чеки на питание для суточных?
Для расчёта суточных подтверждают основание и дни командировки, а не расходование каждой суммы на питание. Это не освобождает от документов по отдельным расходам на жильё, проезд и другим возмещаемым затратам.
Что делать, если потерян чек гостиницы?
Запросить повторный документ об услуге и оплате. Отдельно подтвердить срок поездки по пункту 6 Положения № 501. Восстановление дат не доказывает автоматически сумму расхода; НДФЛ, взносы и налоговое признание проверяют отдельно.
Можно ли оплатить гостиницу личной картой сотрудника?
Для возмещения свяжите документ гостиницы с личной оплатой, рабочей целью и согласованием. Проверьте аванс, прямую оплату организации, возвраты и прежние выплаты, чтобы не возместить один расход дважды.
Достаточно ли банковской выписки для расходов?
Выписка подтверждает движение денег, но не всегда содержание и факт оказания услуги. Её сопоставляют с документами поставщика и поездки; при утрате документа сначала запрашивают восстановление.
Может ли ИП начислить суточные самому себе?
Сам предприниматель не является своим работником по трудовому договору. Его деловую поездку и допустимость налоговых расходов проверяют отдельно; правила суточных для сотрудников автоматически на него не переносят.
Можно ли учесть любые расходы по командировке на УСН?
Нет. На УСН «Доходы» расходы не уменьшают базу. На объекте «Доходы минус расходы» нужны соответствующее основание, обоснованность, документы и соблюдение порядка признания. Расширение перечня расходов в 2026 году не отменяет этих условий.
Источники и нормативные основания
29 сентября 2026 года сверены указанные ниже нормы и разъяснение. Для нормативных актов приведены ссылки на их текст в КонсультантПлюс и пункты, на которых основаны выводы. Таблица и пример составлены редакцией, суммы условные; именная бухгалтерская рецензия пока не проведена.
- Положение о командировках, постановление Правительства РФ от 16.04.2025 № 501 — Пункты 2–4, 6, 8–9, 14–17, 20, 23: работники, даты, документы, аванс, суточные и срок отчёта. Текст нормативного акта в КонсультантПлюс.
- НК РФ, статья 217, пункт 1 — Обычные пределы освобождения суточных от НДФЛ, подтверждённые расходы и отдельное правило для жилья без документов. Текст нормы в КонсультантПлюс.
- НК РФ, статья 422, пункт 2 — Страховые взносы по НК РФ с суточных и документально подтверждённых командировочных расходов. Текст нормы в КонсультантПлюс.
- ФНС: расширение расходов УСН с 2026 года — Подпункт 45 пункта 1 статьи 346.16 и условия признания иных расходов.
Дата проверки указанных оснований: 2026-09-29.
Об этом материале
Материал подготовлен редакцией БухПоиск. Источники и границы выполненной проверки указаны в соответствующем разделе. Статья носит информационный характер и не заменяет консультацию бухгалтера.
Редакционное обновление: 2026-09-29. Точные суммы, сроки и применимость правил к вашему бизнесу сверяйте по первоисточникам или с бухгалтером.
Нужна помощь бухгалтера?
Опишите задачу — регулярная работа, разовый вопрос или прошлые периоды. Условия обсуждают после уточнения вводных.
Описать задачу