Земельный налог организации считают от кадастровой стоимости участка, а не от цены приобретения и не от бухгалтерской оценки. Поэтому расчёт начинается не с проводок, а с проверки перечня участков, их характеристик и сведений Единого государственного реестра недвижимости.
Кто платит и по каким участкам
Плательщиками признаются организации, обладающие земельными участками на праве собственности, праве постоянного бессрочного пользования или праве пожизненного наследуемого владения. Арендатор участка налог не платит: обязанность лежит на арендодателе или на лице, которому участок принадлежит на указанном праве.
Не признаются объектом отдельные категории земель и участков, перечисленные в Налоговом кодексе. Кроме того, регионы вправе устанавливать дополнительные основания и льготы. Отнесение конкретного участка к облагаемым или исключённым нужно проверять по действующей редакции кодекса и закону субъекта Российской Федерации.
Кадастровая стоимость как налоговая база
Налоговая база определяется как кадастровая стоимость участка по состоянию на определённую дату. Сведения берут из Единого государственного реестра недвижимости.
Если стоимость изменилась в течение года, порядок учёта такого изменения зависит от основания: исправление технической ошибки, изменение вида разрешённого использования, оспаривание или очередная государственная оценка применяются по разным правилам.
Что хранить по каждому участку
По каждому участку полезно хранить не только текущую стоимость, но и основание её изменения и дату, с которой новая стоимость применяется. Это позволяет объяснить расчёт в спорной ситуации и не использовать устаревшие сведения.
Ставки и региональные решения
Ставки устанавливают нормативные правовые акты представительных органов муниципальных образований или законы городов федерального значения в пределах, определённых Налоговым кодексом. Для отдельных видов земель действуют предельные значения, которые регион не вправе превышать.
Допускается установление дифференцированных ставок в зависимости от категории земель и вида разрешённого использования. Регионы и муниципалитеты могут вводить налоговые льготы, основания и порядок их применения, включая размер не облагаемой суммы.
Подтверждение льготы
Если организация применяет льготу, основание нужно подтвердить документами и местным нормативным актом. Отсутствие подтверждения — частая причина доначисления, поскольку инспекция не видит основания для применения пониженной ставки или освобождения.
Авансовые платежи и итоговый расчёт
Отчётные периоды для организаций — первый, второй и третий кварталы, если местный акт не установил иное. По итогам отчётного периода уплачивают авансовый платёж, а по окончании года — остаток.
Сумма аванса рассчитывается как часть годовой суммы с учётом коэффициента владения участком. Коэффициент владения определяют как отношение числа полных месяцев владения к числу календарных месяцев в периоде.
Момент возникновения и прекращения права
При возникновении или прекращении права в течение месяца месяц считается полным, если право возникло или прекратилось до определённого числа, установленного кодексом. Это правило стоит проверять по актуальной редакции, поскольку оно чаще всего вызывает споры.
Доли, несколько участков и общая собственность
Если участок находится в общей долевой собственности, налог считают с учётом доли. Если участок используется несколькими организациями, порядок зависит от того, как оформлены права. При наличии нескольких участков расчёт ведут отдельно по каждому объекту.
| Показатель | Источник |
|---|---|
| Кадастровый номер | выписка из Единого государственного реестра недвижимости |
| Кадастровая стоимость | выписка, сведения реестра |
| Вид разрешённого использования | выписка |
| Дата возникновения права | документы о регистрации |
| Дата прекращения права | документы о регистрации |
| Применяемая ставка и льгота | местный нормативный акт |
Изменение стоимости и пересчёт
Изменение кадастровой стоимости может привести как к увеличению, так и к уменьшению налога. При исправлении ошибки, допущенной органом регистрации, пересчёт делают затронутых периодов. При оспаривании стоимости действует решение комиссии или суда. При очередной государственной кадастровой оценке новая стоимость применяется с даты, установленной законом.
Чтобы не пропустить пересчёт, стоит периодически сверять сведения реестра и отслеживать публикации об оценке. Отдельно храните документы, подтверждающие основание изменения: отчёт об оценке, решение комиссии, сведения об исправлении ошибки.
Декларация и сроки
Организации представляют налоговую декларацию по итогам налогового периода. Форма и сроки устанавливаются Налоговым кодексом и приказами ФНС России.
Поскольку порядок отчётности по имущественным налогам периодически меняется, перед сдачей проверяйте актуальный состав отчётности и сроки по официальным документам. Если местный акт предусматривает уплату авансов, расчёты по ним включаются в декларацию за год.
Сверка и типичные ошибки
Инспекция получает сведения из реестра недвижимости. Расхождение между данными организации и инспекции — обычная причина требований. Сверяйте перечень участков, кадастровые номера, стоимость и периоды владения.
- участок продан, но право не прекращено в реестре;
- не применена местная льгота из-за отсутствия подтверждения;
- неверно определён коэффициент владения;
- использована устаревшая кадастровая стоимость;
- не учтена доля в общей собственности;
- пропущено изменение вида разрешённого использования.
Имущественные налоги удобно сверять вместе: рядом с земельным налогом организация платит транспортный налог и налог на имущество. Общая сверка помогает не пропустить расхождения по одному и тому же объекту недвижимости.
Чек-лист
- перечень участков сверен со сведениями реестра недвижимости;
- по каждому участку подтверждены стоимость и вид разрешённого использования;
- проверены местные ставки, льготы и отчётные периоды;
- корректно определён коэффициент владения;
- задокументированы основания изменения стоимости;
- уплаченные авансы учтены в итоговом расчёте;
- состав и сроки отчётности сверены с актуальными документами ФНС России.
Нормативные ориентиры
Земельный налог установлен главой 31 Налогового кодекса, а конкретные параметры — ставки, льготы, порядок и сроки уплаты авансов — определяют представительные органы муниципальных образований. Поэтому одинаковый по кадастровой стоимости участок в двух районах может облагаться по-разному.
Если местный акт не устанавливает авансовые платежи, организация платит налог один раз по итогам года. Если устанавливает — расчёты по авансам входят в отчётность. Проверять это стоит по действующему акту именно того муниципального образования, где находится участок.
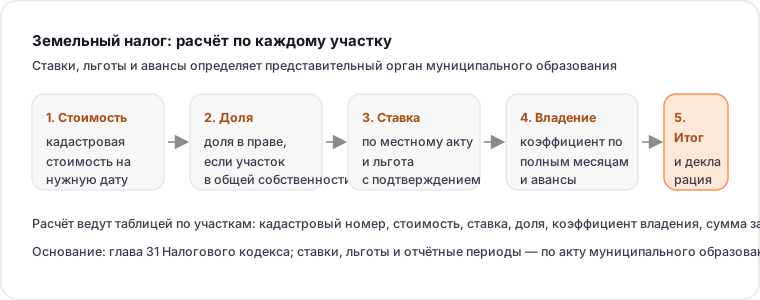
Как подготовить расчёт по шагам
- собрать перечень участков и сверить его со сведениями реестра недвижимости;
- по каждому участку зафиксировать кадастровую стоимость на нужную дату;
- определить вид разрешённого использования и применимую ставку;
- проверить право на льготу и подготовить подтверждение;
- рассчитать коэффициент владения, если право возникло или прекратилось в течение года;
- посчитать налог и авансы, сверить с фактически уплаченными суммами.
Расчёт удобно оформлять таблицей по участкам: она показывает, из чего сложилась сумма, и экономит время при требовании о пояснениях.
Спор с инспекцией
Если инспекция начислила налог иначе, начинают со сверки: запрашивают сведения о стоимости, периоде владения и применённой ставке. Часто расхождение объясняется устаревшими данными реестра или неучтённым изменением вида разрешённого использования.
Исправление ошибки в сведениях и оспаривание кадастровой стоимости — разные процедуры: первая возвращает корректные данные, вторая меняет саму стоимость. Документы по обеим стоит хранить вместе с расчётом налога.
Источники
- ФНС России: земельный налог для организаций — официальный раздел о расчёте налога организациями, проверено 2026-09-13.
- ФНС России: формы, форматы и документы — формы и форматы отчётности по налогу, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — база, ставки, коэффициенты и порядок отчётности; актуальную редакцию сверяйте на дату расчёта, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Местные ставки, льготы и отчётные периоды нужно сверять по нормативному акту соответствующего муниципального образования.
Вопросы и ответы
Платит ли налог арендатор земельного участка?
Нет. Обязанность лежит на лице, которому участок принадлежит на праве собственности, постоянного бессрочного пользования или пожизненного наследуемого владения.
Что делать, если изменилась кадастровая стоимость?
Проверить основание изменения: исправление ошибки, оспаривание или очередная оценка применяются по разным правилам. Дату применения новой стоимости и подтверждающие документы стоит хранить по каждому участку.
Как определяется коэффициент владения участком?
Как отношение числа полных месяцев владения к числу календарных месяцев в периоде. При возникновении или прекращении права в течение месяца правило о полном месяце нужно проверять по действующей редакции.
Нужно ли подтверждать право на местную льготу?
Да. Льгота применяется на основании местного нормативного акта, а основание нужно подтвердить документами. Без подтверждения возможны доначисление и уточнения.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.