Предприниматель на общем режиме платит налог на доходы физических лиц с доходов от деятельности и представляет декларацию по форме 3-НДФЛ. Декларация отличается от отчётности организаций: в ней отражаются доходы и профессиональные вычеты, а также авансовые платежи, которые предприниматель уплачивал в течение года.
Кто представляет декларацию
Обязанность возникает у предпринимателей, применяющих общий режим налогообложения, а также у физических лиц по отдельным видам доходов. Предприниматель на упрощённой системе или патенте декларацию по доходам от этой деятельности не представляет, но может быть обязан отчитаться по иным доходам.
Если деятельность в течение года не велась, но режим не прекращён, декларация с нулевыми показателями, как правило, всё равно представляется. Порядок для такой ситуации стоит уточнять по официальным разъяснениям. Какие налоги платит предприниматель на разных режимах, разобрано в статье про налоги индивидуального предпринимателя.
Что отражается в декларации
В декларации предприниматель показывает доходы от предпринимательской деятельности, расходы, принимаемые к вычету, и определяет налоговую базу. К расходам относят документально подтверждённые затраты, связанные с извлечением дохода.
Авансовые платежи в декларации
Отдельно отражаются авансовые платежи, которые предприниматель уплачивал по уведомлениям налогового органа. Итоговая сумма налога к доплате или к уменьшению определяется с учётом этих платежей.
Профессиональный вычет и подтверждение расходов
Профессиональный вычет позволяет уменьшить доход на сумму расходов. Подтверждающими документами служат платёжные документы, договоры, акты, накладные, чеки и иные документы, оформленные по правилам бухгалтерского учёта. Расходы должны быть фактически произведены и связаны с деятельностью.
Вычет без подтверждения расходов
Если подтвердить расходы невозможно, закон в отдельных случаях допускает вычет в установленном размере. Применение такого варианта стоит сверять по действующей редакции кодекса: условия и размеры меняются.
Порядок заполнения
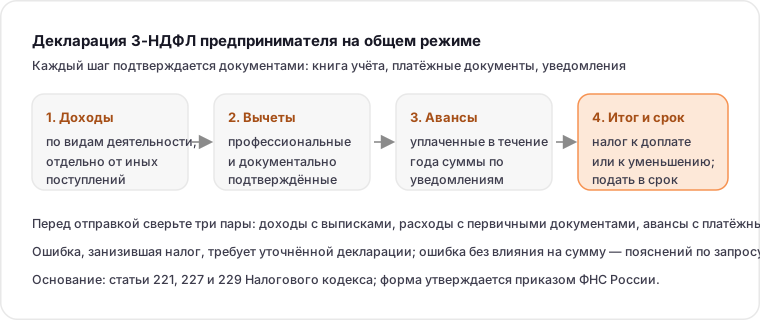
Заполнение удобнее вести по этапам. Сначала собирают доходы по видам деятельности, затем расходы с подтверждающими документами, потом определяют налоговую базу и сумму налога, и только после этого переносят данные в декларацию.
- собрать сведения о доходах за год;
- сгруппировать расходы по видам и проверить документы;
- определить налоговую базу;
- рассчитать налог и учесть авансовые платежи;
- заполнить декларацию и приложения;
- проверить итоговые суммы перед отправкой.
Перед отправкой полезно сверить декларацию с книгой учёта доходов и расходов: расхождение между ними — одна из частых причин требований о пояснениях.
Сроки представления и уплаты
Декларацию представляют по итогам налогового периода в срок, установленный Налоговым кодексом. Налог, доначисленный по декларации, уплачивают в установленный срок. Точные даты нужно проверять по действующей редакции, поскольку они переносятся при совпадении с выходными.
Авансовые платежи в течение года
В течение года предприниматель уплачивает авансовые платежи на основании уведомлений налогового органа. Если доходы существенно изменились, предусмотрен порядок перерасчёта авансовых платежей.
Об этом стоит помнить, чтобы не столкнуться с крупной суммой к доплате по итогам года. Планировать платежи удобнее по кварталам, сверяя фактические доходы с расчётными.
Способы представления
Декларацию можно представить через личный кабинет налогоплательщика, по телекоммуникационным каналам связи или на бумаге в установленных случаях. Электронный способ удобнее: он фиксирует дату отправки и позволяет получить уведомление о приёме.
Перед отправкой стоит проверить, что данные декларации совпадают с книгой учёта доходов и расходов, а также с документами по крупным операциям.
Как проверить декларацию перед отправкой
Перед отправкой декларацию стоит проверить построчно, а не только по итоговой сумме. Расхождения обычно возникают между доходами, расходами и авансовыми платежами, и найти их проще в собственном расчёте, чем в требовании инспекции.
| Что сверяем | С чем сверяем | Что делать при расхождении |
|---|---|---|
| Доходы | выписки, договоры, книга учёта | уточнить период и источник дохода |
| Расходы | первичные документы | исключить неподтверждённые суммы |
| Вычет | расчёт вычета и его основание | пересчитать или отказаться от вычета |
| Авансы | платёжные документы, уведомления | включить фактически уплаченные суммы |
| Итог | сводный расчёт за год | пересчитать налог до отправки |
Совмещение режимов и иные доходы
Если предприниматель совмещает общий режим с другим специальным режимом, доходы и расходы по каждому виду деятельности учитывают раздельно. Смешение баз приводит к завышению или занижению налога, поэтому раздельный учёт стоит организовать с начала года.
Доходы, не связанные с предпринимательской деятельностью, отражают отдельно. К ним применяются свои правила и свои сроки, а часть таких доходов заявляют только при определённых условиях. Поэтому перед заполнением стоит разделить все поступления на две группы и проверить каждую по своему основанию.
Что делать после отправки
После отправки декларации сохраняют подтверждение приёма: дату и способ представления. Если обнаружилась ошибка, которая привела к занижению суммы налога, подают уточнённую декларацию; если ошибка не повлияла на сумму, достаточно пояснений по запросу инспекции.
Уточнённая декларация за прошлый период составляется по форме, действовавшей в том периоде, и содержит исправленные показатели, а не только разницу. К ней прикладывают документы, подтверждающие изменение, и сохраняют подтверждение отправки вместе с исходной декларацией.
Типичные ошибки
Первая ошибка — включение в расходы затрат без подтверждающих документов. Вторая — неучёт авансовых платежей, из-за чего налог оказывается завышен. Третья — неверное отнесение дохода к предпринимательской деятельности или к иным доходам. Четвёртая — несвоевременное представление декларации, что приводит к штрафу. Пятая — расхождение между декларацией и книгой учёта. Шестая — неверный расчёт базы при совмещении деятельности.
Чек-лист
- доходы собраны по видам и подтверждены документами;
- расходы подтверждены и связаны с деятельностью;
- книга учёта доходов и расходов заполнена;
- авансовые платежи учтены;
- приложения к декларации заполнены;
- итоговые суммы сверены с расчётом;
- срок представления проверён по актуальным документам;
- подтверждение отправки сохранено.
Нормативные ориентиры
Обязанность предпринимателя на общем режиме отчитываться по налогу на доходы установлена статьёй 227 Налогового кодекса, срок представления декларации — статьёй 229, а состав профессиональных вычетов, которые уменьшают базу, — статьёй 221. Перенос убытков на будущее регулируется отдельной нормой, и её стоит перечитать при расчёте базы за год.
Нормы и формы периодически меняются: форма декларации утверждается приказом ФНС России, поэтому перед заполнением её сверяют с действующей редакцией, а не с образцом прошлого года.
Как собрать расходы за год
Расходы собирают по группам: материалы и товары, услуги, аренда и коммунальные платежи, оплата труда, проценты по кредитам, прочие затраты. По каждой группе нужен документ, подтверждающий факт операции, оплату и связь с деятельностью.
Удобный приём — вести реестр расходов параллельно с книгой учёта: номер документа, дата, сумма, поставщик, суть операции. В конце года такой реестр превращается в готовую основу и для заполнения декларации, и для ответа на требование.
Как проверить авансы и итог
Авансовые платежи, уплаченные в течение года, сверяют с платёжными документами и уведомлениями налогового органа. Если суммы расходятся, причину ищут до отправки декларации: несовпадение легко превращается в требование о пояснениях.
Итог проверяют контрольным расчётом: доходы минус профессиональные вычеты и расходы, умноженные на ставку, минус уплаченные авансы. Расхождение с суммой в декларации означает арифметическую или классификационную ошибку, которую проще найти самому.
Источники
- ФНС России: налог на доходы физических лиц — официальный раздел о порядке исчисления и декларирования налога, проверено 2026-09-13.
- ФНС России: индивидуальные предприниматели — материалы об обязанностях предпринимателя и отчётности, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — состав вычетов и сроки представления декларации; актуальную редакцию сверяйте на дату расчёта, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Форма декларации, состав приложений и сроки представления нужно сверять по действующим приказам ФНС России.
Вопросы и ответы
Нужно ли сдавать 3-НДФЛ, если деятельность не велась?
Если режим не прекращён, декларация с нулевыми показателями, как правило, представляется. Порядок для конкретной ситуации стоит уточнять по официальным разъяснениям.
Как подтвердить профессиональный вычет?
Платёжными документами, договорами, актами, накладными и чеками, оформленными по правилам. Расходы должны быть фактически произведены и связаны с деятельностью.
Учитываются ли авансовые платежи в декларации?
Да. Итоговая сумма налога определяется с учётом авансовых платежей, уплаченных в течение года по уведомлениям налогового органа.
Как представить декларацию?
Через личный кабинет налогоплательщика, по телекоммуникационным каналам связи или на бумаге в установленных случаях. Электронный способ фиксирует дату отправки.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.