Транспортный налог организация платит по месту нахождения транспортных средств, а расчёт ведёт по каждому объекту отдельно. Ошибки чаще всего связаны не со ставкой, а с учётом периода владения, с региональными особенностями и с несвоевременным отражением постановки или снятия с учёта.
Кто платит налог и что признаётся объектом
Плательщиками признаются организации, на которых зарегистрированы транспортные средства, признаваемые объектом налогообложения. Регистрация имеет значение сама по себе: пока средство числится за организацией, обязанность сохраняется, даже если машина фактически не используется или находится в ремонте.
Объектами признаются автомобили, мотоциклы, автобусы, самолёты, вертолёты, теплоходы и другие транспортные средства, перечисленные в Налоговом кодексе. Часть средств из объекта исключена: в частности, в перечень не входят некоторые виды техники и средства, используемые для отдельных видов деятельности.
Отнесение конкретной единицы к объекту или к исключению нужно проверять по действующей редакции кодекса и по региональному закону.
Как определяют налоговую базу
Налоговая база зависит от вида средства. Для средств с двигателем это, как правило, мощность двигателя в лошадиных силах; для воздушных судов — паспортная тяга; для водных несамоходных средств — валовая вместимость; для некоторых объектов — количество единиц.
| Показатель | Источник |
|---|---|
| Мощность или иная характеристика | паспорт транспортного средства, свидетельство о регистрации |
| Дата постановки на учёт | документы регистрирующего органа, карточка учёта |
| Дата снятия с учёта | документы регистрирующего органа |
| Категория и вид средства | паспорт, классификация для целей налога |
| Регион регистрации | адрес места нахождения средства |
Если характеристики менялись, например после замены двигателя, база уточняется с месяца изменения. Подтверждением служат документы регистрирующего органа.
Ставки и региональные особенности
Ставки устанавливают законы субъектов Российской Федерации в пределах, определённых Налоговым кодексом. Ставка может зависеть от мощности, категории, возраста средства и года выпуска. Поэтому расчёт по одной и той же машине в двух регионах может отличаться.
Что зафиксировать по региону
Особенности конкретного региона стоит зафиксировать в рабочем файле: базовую ставку по категории, повышающие коэффициенты, наличие отчётных периодов и льгот. Регион вправе вводить льготы и основания для их применения, а также определять, уплачиваются ли авансовые платежи.
Льготы и их подтверждение
Если организация применяет региональную льготу, основание нужно подтвердить документами. Отсутствие подтверждения — частая причина доначисления: инспекция просто не видит основания для льготы.
Авансовые платежи и итоговый расчёт
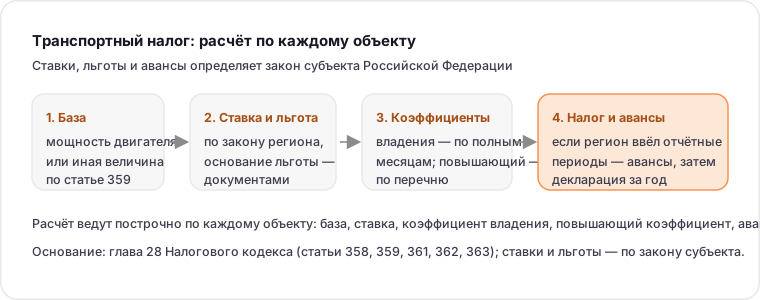
Если регион ввёл отчётные периоды, организация платит авансовые платежи по итогам каждого квартала, а по окончании года доплачивает остаток. Сумма аванса за квартал рассчитывается как часть годовой суммы с учётом коэффициента владения.
По итогам года налог пересчитывают по фактическому периоду владения. Расчёт по каждому объекту удобно вести отдельной строкой: база, ставка, коэффициент владения, повышающий коэффициент, сумма за год, уплаченные авансы, сумма к доплате или к уменьшению.
Как периоды владения влияют на сумму
Коэффициент владения определяется как отношение числа полных месяцев, в течение которых средство числилось за организацией, к числу календарных месяцев в налоговом периоде. Месяц постановки и месяц снятия с учёта считаются полными месяцами владения.
Если регистрация произошла после определённого числа месяца, месяц может не учитываться — это правило нужно проверять по актуальной редакции. Отдельно отслеживают выбытие: если средство продано, но покупатель не перерегистрировал его на себя, обязанность может остаться за продавцом.
Повышающие коэффициенты
Для отдельных дорогостоящих легковых автомобилей Налоговый кодекс предусматривает повышающие коэффициенты, зависящие от стоимости и возраста средства. Перечень таких автомобилей формируется и публикуется в установленном порядке.
Решение о применении коэффициента стоит документировать внутренней справкой со ссылкой на опубликованный перечень и на документы по автомобилю. Это упрощает ответ на требование инспекции.
Декларация и сроки уплаты
Организации представляют налоговую декларацию по итогам налогового периода. Форма, формат и сроки устанавливаются Налоговым кодексом и приказами ФНС России; конкретные даты лучше сверять по актуальным документам, поскольку порядок представления отчётности по этому налогу периодически меняется.
Если регион установил отчётные периоды, расчёты по авансовым платежам включают в декларацию за год, а отдельные расчёты за кварталы могут не представляться — это зависит от действующего порядка.
Сверка с инспекцией
Инспекция рассчитывает налог на основании сведений регистрирующих органов. Расхождение между данными организации и данными инспекции — самая частая причина требований и уточнений.
- сверьте количество и перечень объектов по данным инспекции;
- проверьте мощность, категорию и год выпуска по документам;
- уточните период владения по каждому объекту;
- проверьте применение региональных льгот;
- сохраните документы по постановке и снятию с учёта.
Имущественные налоги удобно сверять вместе: рядом с транспортным налогом организация платит земельный налог и налог на имущество. Общая сверка по всем объектам экономит время и снижает риск расхождений.
Типичные ошибки
Первая ошибка — платить налог только по фактически используемым машинам, забывая о числящихся на организации. Вторая — не учитывать изменение характеристик после ремонта. Третья — неверно определить коэффициент владения в месяце регистрации. Четвёртая — не применить региональную льготу из-за отсутствия подтверждающих документов. Пятая — не отследить выбытие и продолжать платить за проданное средство. Шестая — не подтвердить основание для повышающего коэффициента.
Чек-лист
- перечень объектов сверен с данными регистрирующих органов;
- по каждой единице указаны база, ставка и период владения;
- проверены региональные ставки и льготы;
- подтверждены основания для повышающего коэффициента;
- уплаченные авансы учтены в итоговом расчёте;
- выбывшие средства подтверждены документами о снятии с учёта;
- состав и сроки отчётности сверены с актуальными документами ФНС России.
Нормативные ориентиры
Транспортный налог установлен главой 28 Налогового кодекса: объект налогообложения назван в статье 358, налоговая база — в статье 359, а конкретные ставки, льготы и сроки уплаты определяет закон субъекта Российской Федерации. Поэтому одинаковый автомобиль в двух регионах может облагаться по-разному.
Если региональный закон ввёл отчётные периоды, организация платит авансы; если нет — только налог по итогам года. Проверять это нужно по действующей редакции регионального закона на дату расчёта, а не по ставкам, сохранённым в учётной программе прошлых лет.
Как подтвердить характеристики объекта
Спор о сумме почти всегда сводится к характеристикам: мощность, категория, год выпуска, дата возникновения и прекращения владения. Основания — документы регистрирующих органов: сведения о регистрации, паспорт транспортного средства, документы о переоборудовании.
Если мощность изменилась после переоборудования, новую характеристику подтверждают документами и учитывают с установленного момента. Хранить эти документы стоит вместе с расчётом налога: при требовании инспекции не придётся собирать их заново.
Как отвечать на требование по налогу
К требованию готовят сверку: перечень объектов по данным организации и по данным инспекции, расхождение по каждому пункту и подтверждающие документы. Если расхождение вызвано неучтённым снятием с учёта, прикладывают документы о прекращении владения.
Если ошибка на стороне организации, налог пересчитывают и представляют уточнённую декларацию; если на стороне инспекции — готовят пояснение со ссылкой на документы. В обоих случаях ответ содержит конкретные объекты и суммы, а не общую формулировку.
Источники
- ФНС России: транспортный налог для организаций — официальный раздел о расчёте и уплате налога организациями, проверено 2026-09-13.
- ФНС России: формы, форматы и документы — формы и форматы отчётности по налогу, проверено 2026-09-13.
- Налоговый кодекс Российской Федерации: текст на сайте ФНС России — объект налогообложения, база, коэффициенты и сроки; актуальную редакцию сверяйте на дату расчёта, проверено 2026-09-13.
Дата проверки источников: 2026-09-13. Региональные ставки, льготы и порядок отчётности нужно сверять по закону субъекта Российской Федерации и действующим приказам ФНС России.
Вопросы и ответы
Нужно ли платить налог за машину, которая не используется?
Да, если средство зарегистрировано за организацией. Обязанность связана с регистрацией, а не с фактической эксплуатацией, поэтому снятие с учёта нужно подтверждать документами.
Как считается коэффициент владения?
Как отношение числа полных месяцев владения к числу календарных месяцев в периоде. Месяц постановки и месяц снятия с учёта считаются полными, но правило о дате регистрации нужно проверять по действующей редакции.
Зависит ли ставка от региона?
Да, ставки устанавливают законы субъектов Российской Федерации в пределах, определённых Налоговым кодексом. Они могут зависеть от мощности, категории и года выпуска средства.
Когда применяется повышающий коэффициент?
Для отдельных дорогостоящих легковых автомобилей, включённых в опубликованный перечень. Основание стоит подтвердить внутренней справкой со ссылкой на перечень и документы по автомобилю.
Нужен бухгалтер под вашу задачу?
Опишите форму бизнеса, город, налоговый режим, срочность и что уже есть по документам. Так проще подобрать формат работы и проверить следующий шаг по вашей ситуации.