Кратко
Доход продавца нельзя определять только по выплате маркетплейса: площадка удерживает вознаграждение и услуги, а перечисление может относиться к другому периоду. Сверьте отчёт и детализацию с документами, возвратами, выплатами и остатком. Ниже — условный пример по структуре отчёта Wildberries и пустой реестр; это не тариф площадки и не готовая декларация.
Как работает продажа через маркетплейс
Сначала определите юридическую модель: посредник продаёт ваш товар или площадка сама его выкупает. Название маркетплейса не устанавливает условия договора. У выкупа, агентской реализации, трансграничной продажи и собственных доставок могут различаться документы и налоговые последствия.
Для проверки сохраните договор/оферту применимой редакции, номер отчёта, период, тип, валюту и сведения об исправлениях. Статистика заказов нужна для анализа, но итог расчётов восстанавливают по финансовым документам и фактам операций.
Главная особенность: как считать выручку
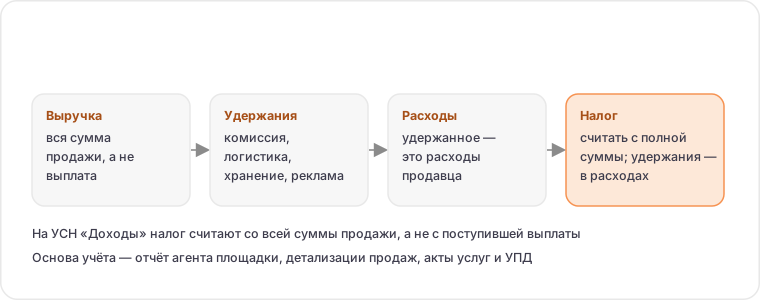
По письму ФНС от 08.05.2024 № СД-4-3/5416@ удержанное вознаграждение посредника не уменьшает сумму дохода продавца при УСН «Доходы». При объекте «Доходы минус расходы» вознаграждение рассматривают как самостоятельный расход по установленным условиям.
Отдельно определите момент признания по статье 346.17 и вашей договорной схеме: поступление средств, доступные сведения об оплате через посредника и прекращение обязательств зачётом. Дата выплаты на ваш счёт, дата выкупа товара покупателем и дата утверждения отчёта не становятся взаимозаменяемыми автоматически. Не пропускайте удержанную часть дохода.
Суммы предъявленного НДС, возвраты, компенсации скидок и иные поступления требуют своей квалификации. Поэтому «вся сумма» не означает механически перенести любую колонку отчёта без расшифровки.
Учёт на разных налоговых режимах
Правила учёта определяют по режиму продавца и виду операции. Перечисление площадки не доказывает право на режим или освобождение от НДС. АУСН имеет самостоятельный порядок отражения операций, его нельзя подменять инструкцией по обычной УСН.
| Ситуация | Что проверить |
|---|---|
| УСН «Доходы» | Доход до удержаний, допустимые исключения и уменьшения налога |
| УСН «Доходы минус расходы» | Доход и отдельное основание каждого расхода, документы, момент признания |
| ОСНО | Выручку/расходы по применимым нормам, НДС и документы посредника |
| АУСН | Полноту данных банка/площадки и отражение зачётов по правилам режима |
УСН «Доходы»: почему налог считают со всей суммы продажи
Условный налоговый фрагмент: продавец применяет УСН «Доходы», ставку 6% и имеет подтверждённое освобождение от НДС. В выбранном периоде признаны поступления от покупателей 120 000 ₽ и допустимое уменьшение на возвраты 10 000 ₽. Нет компенсаций скидок и других доходов. Получается 110 000 ₽ дохода и 6 600 ₽ налога до предусмотренных уменьшений.
Комиссия и услуги площадки не уменьшают этот доход. Сумма банковской выплаты 80 000 ₽ из примера сверки ниже не заменяет 110 000 ₽. Даты признания доходов и возвратов в этом учебном случае заданы условиями; из даты банковского платежа они не выведены.
Расчёт не включает все годовые операции, взносы и ранее исчисленные авансы. Для итоговой суммы используйте отдельный порядок расчёта УСН для ИП.
УСН «Доходы минус расходы»: что можно учесть
В расходах нельзя автоматически повторить итог всех удержаний из отчёта. Для комиссии, логистики, хранения, рекламы, приёмки и других сумм проверяют предусмотренное основание, экономическую обоснованность, первичный документ и момент признания. Налоговый штраф, договорная санкция и стоимость услуги — разные категории.
Стоимость товара также не равна расходу в момент любого списания: условия оплаты, реализации и признания проверяют по действующим статьям 346.16–346.17. По итогам года отдельно сравнивают обычный и минимальный налог.
- Не учитывать одно удержание одновременно внутри закупочной стоимости и отдельным расходом.
- Установить документ и период для каждой корректировки.
- Сверить итог расходов с регистром, а не только с банковскими списаниями.
ОСНО и работа с НДС
В 2026 году УСН не означает безусловное отсутствие НДС. Право на освобождение, ставки, вычеты и документы определяются отдельно. Налог продавца и НДС в стоимости услуг маркетплейса — разные показатели; наличие налога в документе площадки само по себе не даёт права на вычет.
Нужно установить, кто выставляет документы в вашей модели, какие операции и возвраты отражены, как отделён налог из цены. Для выбора ставки и влияния входного НДС используйте разбор НДС на УСН. Выкуп и трансграничные операции проверяйте отдельно от обычной российской агентской продажи.
Документы от маркетплейса
Для примера выбраны российские инструкции Wildberries: сводный отчёт от 02.09.2026 и детализация от 03.09.2026, проверены 29.09.2026. Это дата инструкции, не обещание неизменности будущего файла. Сначала подтвердите тип отчёта и сопоставьте названия полей со своей выгрузкой.
У площадки есть основной и выкупной отчёты; неделя на границе месяцев может давать два документа. Свод, детализация и печатная форма нужны для разных проверок. При исправлении отчёта сохраняйте прежний вариант и связь с заменяющим, чтобы не учесть обе версии как новые продажи.
| Материал | Для чего нужен |
|---|---|
| Договор и условия периода | Модель сделки, удержания, сроки и порядок расчётов |
| Отчёт и детализация | Операции, идентификаторы, продажи, возвраты и корректировки |
| Первичные документы по услугам | Состав стоимости и налоговый учёт |
| Выплаты и банковская выписка | Дата, сумма, назначение и связь с отчётами |
| Остатки/акт сверки | Перенос задолженности между периодами |
Учёт комиссии и услуг маркетплейса
В выбранной детализации WB поле «К перечислению Продавцу за реализованный товар» уже учитывает удержанное вознаграждение и платёжные услуги. Если начать сверку с этого показателя, их нельзя вычесть повторно. Остальные услуги и корректировки сверяют отдельно с документами.
Не принимайте условную комиссию из примера ниже за тариф Wildberries. Условия зависят от договора, категории, модели и периода. Также не выводите налоговую базу из названия финансовой колонки: сначала установите состав суммы.
Возвраты товаров и их учёт
Свяжите возврат с исходной продажей: идентификатор, документ, сумма, причина и даты. Возврат товара, возврат денег, отмена заказа, обратная логистика и компенсация утраты — разные события. Нельзя учесть одну сумму и отрицательной продажей, и повторным ручным уменьшением.
Если продажа и возврат попали в разные отчёты или налоговые периоды, сохраните эту связь и определите последствия по режиму и НДС. Исправление комиссии также не всегда равно сумме первоначального удержания: используйте документ площадки.
| Событие | Отдельная проверка |
|---|---|
| Возврат покупателю | Исходный доход, дата и сумма возвращённых денег |
| Логистика возврата | Самостоятельная услуга и документ |
| Компенсация потери | Основание, сумма, налоговая квалификация |
| Исправление прежнего отчёта | Связь версий и отсутствие двойного учёта |
Частые ошибки продавцов на маркетплейсах
Проверка полезна, когда расхождение получает конкретное объяснение. Не закрывайте разницу произвольной строкой «прочее» ради нулевого остатка. Зафиксируйте операцию, источник, ответственного и действие.
- Взять выплату банка как единственный доход.
- Повторно вычесть комиссию из уже уменьшенной суммы.
- Смешать основной отчёт, выкуп и две версии одного документа.
- Не перенести начальный остаток или выплату за прошлый период.
- Уменьшить доход на расходы при объекте «Доходы».
- Перенести правила другой страны или платформы по похожему названию поля.
Когда нужен бухгалтер для маркетплейсов
Задача специалиста — связать договор, документы, регистры и отчётность. Согласуйте, кто забирает выгрузки, разбирает расхождения, проверяет возвраты, ведёт НДС и подтверждает закрытие месяца. Доступ к кабинету даётся по роли и необходимому объёму; пароль владельца и личный ключ подписи передавать не требуется.
До оценки стоимости полезно сообщить площадки и модели, режим, количество операций/возвратов, наличие сотрудников, импорт и НДС. Критерий приёмки работы — воспроизводимые регистры и объяснённый остаток, а не только факт отправки декларации. Для общего задания есть памятка выбора бухгалтера ИП.
Сверка с маркетплейсом
Ниже полностью условные суммы в рублях: российская агентская продажа, один период, без НДС по подтверждённому освобождению, без выкупа, скидочных компенсаций, штрафов и дополнительных корректировок. Комиссия указана после учёта возврата. Это упрощённая контрольная таблица, а не копия настоящего отчёта или налоговая декларация.
- Сопоставить расчётные 10 800 ₽ с подтверждённым остатком площадки. Нулевая разница означает согласованность только перечисленных данных.
- Если в отдельном сценарии документально добавилась положительная корректировка 1 000 ₽, начисление станет 76 800 ₽, остаток — 11 800 ₽. Её налоговую квалификацию определяют отдельно; это не автоматическая добавка к доходу или уменьшение расхода.
- Скачать пустой реестр сверки TXT. Рабочие отчёты и персональные данные остаются у вас.
| Шаг | Сумма, ₽ | Проверка |
|---|---|---|
| Продажи | 120 000 | Исходные операции выбранного периода |
| Возвраты | −10 000 | Каждый связан с исходной продажей |
| Продажи после возвратов | 110 000 | 120 000 − 10 000 |
| Комиссия | −22 000 | Условная сумма, не тариф |
| Платёжные услуги | −2 200 | Учтены один раз |
| Промежуточное начисление | 85 800 | 110 000 − 22 000 − 2 200 |
| Логистика и хранение | −8 500 и −1 500 | Отдельные документы |
| Итог начисления за период | 75 800 | 85 800 − 8 500 − 1 500 |
| Остаток на начало | 15 000 | Из принятой сверки прошлого периода |
| Фактические выплаты | −80 000 | По банку и расшифровке перечислений |
| Расчётный остаток на конец | 10 800 | 15 000 + 75 800 − 80 000 |
Частые вопросы
Почему выплата маркетплейса не равна доходу?
Площадка удерживает услуги и вознаграждение, а выплата может закрывать другой период. Доход, расходы, перечисления и остаток расчётов проверяют отдельно.
Нужно ли прибавлять комиссию к выплате?
Нужно восстановить полный состав операций, а не всегда механически складывать две цифры. Проверьте возвраты, другие удержания, начальный остаток и выплаты за прошлые периоды.
Какой отчёт WB используется в примере?
Российская структура свода и детализации по инструкциям от 2 и 3 сентября 2026 года. Пример условный; свою модель, тип отчёта, версию и названия полей нужно сверить.
Комиссию вычитать из промежуточного начисления ещё раз?
Если выбранный показатель уже уменьшен на комиссию и платёжные услуги, повторное вычитание ошибочно. Остальные услуги и корректировки проверяют отдельно.
Можно ли считать доход по дате банковской выплаты?
Дата выплаты не является универсальным ответом для любой договорной схемы. Проверьте статью 346.17, сведения об оплате, условия посредника и зачёты, чтобы не пропустить часть дохода.
Комиссия уменьшает УСН «Доходы»?
Нет, расходы на комиссию не уменьшают доход этого объекта. При объекте «Доходы минус расходы» вознаграждение рассматривают отдельно по применимым условиям.
Нужен ли НДС продавцу на УСН?
Зависит от права на освобождение и операций. УСН в 2026 году сама по себе не означает отсутствие НДС; ставки, документы и вычеты проверяют отдельно.
Что делать с возвратом прошлого периода?
Найти исходную продажу, документ и дату возврата денег, затем определить последствия для налога и НДС. Не дублировать уменьшение из отчёта ручной корректировкой.
Разница в сверке всегда означает ошибку площадки?
Нет. Причиной могут быть разные периоды, версии отчётов, остаток на начало, неполный набор документов или выплата в пути. Сначала восстановите движение расчётов.
Можно ли применять таблицу к Ozon без изменений?
Только как общую логику контроля. Поля, документы, договорную модель и правила конкретной версии отчёта нужно сопоставить отдельно; автоматический перенос не заявляется.
Это действующие тарифы Wildberries?
Нет. Все суммы примера условные. Стоимость услуг определяют по договору и правилам площадки для конкретного периода и модели.
Нужно ли загружать свой отчёт на сайт?
Нет. На странице приведены пример и пустой текстовый реестр. Заполняйте его у себя, сохраняя доступ к документам только для уполномоченных лиц.
Источники и нормативные основания
Основания проверены редакционно 29 сентября 2026 года. Структура сверки опирается на российские инструкции Wildberries, обновлённые 2 и 3 сентября 2026. Налоговые нормы и договорную схему проверяют отдельно. Именная бухгалтерская рецензия не заявлена.
- НК РФ, статья 346.15 — Состав доходов УСН.
- НК РФ, статья 346.16 — Условия расходов.
- НК РФ, статья 346.17 — Момент признания и возвраты.
- НК РФ, статья 346.18 — База и годовой минимальный налог.
- ФНС: письмо от 08.05.2024 № СД-4-3/5416@ — Полный доход и отдельное удержанное вознаграждение; не универсальная дата признания.
- Wildberries: сводный отчёт, инструкция 02.09.2026 — Типы, документы и состав финансового итога в российской инструкции.
- Wildberries: детализация, инструкция 03.09.2026 — Структура операций и состав промежуточного начисления.
- НК РФ, статья 145 — Условия освобождения от НДС.
- ФНС: официальный раздел АУСН — Самостоятельный порядок учёта по режиму.
Дата проверки указанных оснований: 2026-09-29.
Об этом материале
Материал подготовлен редакцией БухПоиск. Источники и границы выполненной проверки указаны в соответствующем разделе. Статья носит информационный характер и не заменяет консультацию бухгалтера.
Редакционное обновление: 2026-09-29. Точные суммы, сроки и применимость правил к вашему бизнесу сверяйте по первоисточникам или с бухгалтером.
Нужна помощь бухгалтера?
Опишите задачу — регулярная работа, разовый вопрос или прошлые периоды. Условия обсуждают после уточнения вводных.
Описать задачу