Кратко
АУСН — российский экспериментальный режим: налог рассчитывает ФНС по данным банка, ККТ и личного кабинета, а при подключённом обмене — оператора электронной площадки (ОЭП). Обычный налоговый период — месяц; для нового ИП отдельно проверьте первый период. Для объекта «Доходы» ставка 8%, для «Доходы минус расходы» — 20%, но не менее 3% доходов за налоговый период. Лимит дохода — 60 млн ₽ в год, средняя численность работников — не более 5 человек. Декларации по АУСН нет. ИП освобождён от взносов за себя, единый тариф за работников — 0%; страхователи отдельно платят фиксированный взнос на травматизм. Перед переходом проверьте регион, уполномоченный банк и ограничения режима.
Что такое АУСН и чем она отличается от других режимов
АУСН (АвтоУСН) — российский специальный налоговый режим, на котором налог рассчитывает ФНС. Источники данных: уполномоченный банк, контрольно-кассовая техника (ККТ) и сведения, которые предприниматель самостоятельно вносит в личный кабинет налогоплательщика; при подключённом обмене данные также передаёт оператор электронной площадки (ОЭП). Поступления по счёту не становятся доходом только потому, что их увидел банк: значение имеют вид операции и правильная разметка.
Декларацию по АУСН и КУДиР не представляют и не ведут. Это не отменяет проверку операций, документы и всю отчётность без исключений: при работниках в установленных случаях остаются сведения ЕФС-1, а обязанности по НДС проверяют отдельно. Упрощение отчётности не означает, что можно не проверять начисление и уплату налога.
Для ИП право применять режим зависит от постановки на налоговый учёт по месту жительства на территории проведения эксперимента и от соблюдения ограничений. Это участвующие субъекты РФ, а также федеральная территория «Сириус» и город Байконур; для Байконура действует условие о договоре аренды, разобранное ниже. Адрес клиента или наличие банка в другом регионе этого не заменяют. Территорию и дату введения режима проверяйте в таблице на официальном ресурсе ФНС об АвтоУСН; отдельно проверьте банк, работников, доходы и деятельность.
АУСН часто путают с обычной упрощёнкой (УСН), потому что названия похожи. Но это разные режимы с разными правилами: на УСН налог считает сам налогоплательщик и сдаёт декларацию, а на АУСН расчёт берёт на себя инспекция. Ниже мы подробно сравним эти режимы.
Предприниматель проверяет полноту данных, различает доходы и неналоговые поступления, исправляет ошибки через соответствующий источник и сверяет начисление. ФНС описывает этот порядок на официальном ресурсе ФНС об АвтоУСН. Автоматический расчёт сокращает ручную работу, но не подтверждает правильность каждой банковской или кассовой записи.
Как работает АУСН: путь данных от банка до уплаты налога
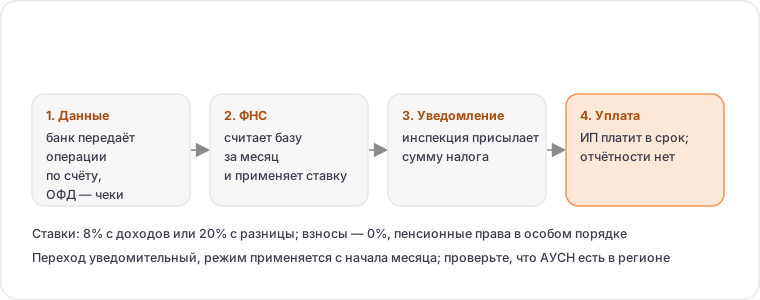
Работа за месяц начинается с проверки условий режима и заканчивается подтверждением расчёта и уплаты. Банк передаёт сведения по счетам, ККТ — фискальные данные по расчётам, для которых она применяется; при подключённом обмене участвует ОЭП. Сведения о доходах и расходах, которые подлежат самостоятельному вводу по пункту 3 части 1 статьи 14 закона № 17-ФЗ, предприниматель вносит через личный кабинет. Сначала определите вид сведений и ответственного за передачу; отсутствие записи на экране само по себе не означает, что нужно повторить её вручную. Не вводите одну операцию повторно из-за её отражения в банке, ККТ, у ОЭП и в личном кабинете. Ручные сведения — отдельный этап: подготовьте их заранее, не откладывая до проверки банковской разметки; применимые виды сведений и срок внесения указаны ниже.
ОЭП — отдельный возможный канал, а не автоматическое свойство любой торговли на маркетплейсе. В сообщении ФНС от 19.10.2026 об обмене с Ozon передача предусмотрена только с согласия продавца: он проверяет расчёты до отправки и может отключить автопередачу. Проверьте своего оператора в реестре ФНС, настройки обмена, отчёт и фактически полученные налоговым органом сведения. Не считайте отключённую или неподтверждённую передачу состоявшейся.
Для сведений, подлежащих ручному вводу по пункту 3 части 1 статьи 14 закона № 17-ФЗ, срок — не позднее 5-го числа месяца, следующего за налоговым периодом, в котором получены доходы или понесены расходы. Этот этап отдельно назван в разъяснении ФНС от 27.03.2026. Он касается предусмотренных этой нормой сведений, а не повторной загрузки всей выписки банка или отчёта ОЭП. Не переносите ручной ввод на банковскую проверку до 7-го числа. Поздние исправления ошибок и сведения, которые должен передать банк или ОЭП, проверяют по соответствующему порядку; срок до 5-го не является единым сроком любой правки в личном кабинете.
Разметку банка проверяют по выписке и документам: продажа, возврат, перевод между своими счетами и расход имеют разный смысл. Согласно методическим рекомендациям ФНС по банковским операциям, налогоплательщик отвечает за корректное разделение операций и может исправить его в кабинете обслуживающего банка. Рекомендации описывают способы классификации и прямо не являются нормативным правовым актом; интерфейс и способ подтверждения исправления уточняйте у своего уполномоченного банка.
Не позднее 7-го числа следующего месяца проверьте банковскую разметку для текущего расчёта. Ошибку в банковских сведениях исправляйте через банк, ошибку кассового документа — по правилам ККТ, а введённые вручную сведения — в личном кабинете. Редактирование строки в своей таблице не означает, что исправленные сведения поступили в ФНС. Сохраните исходную операцию, причину и результат исправления.
По порядку на официальном ресурсе ФНС об АвтоУСН, ФНС направляет уведомление с налогом не позднее 15-го числа, уплата — не позднее 25-го числа месяца после налогового периода. Полученное начисление сопоставьте с подтверждёнными доходами, допустимыми расходами и минимумом для объекта «Доходы минус расходы». Проверьте конкретные даты и переносы, затем состояние расчётов и исполнение обязанности; одно платёжное поручение не подтверждает правильность налоговой базы.
Передача исправленных сведений банком и исправление в его интерфейсе — разные этапы. В практическом чек-листе ФНС на 2026 год банковский этап передачи скорректированных данных выделен до 10-го числа. Проверьте результат обмена и последующее начисление; это не обещание мгновенного перерасчёта старой ошибки.
В методических рекомендациях ФНС указано: если до установленного срока проверки не изменить признаки операций, сведения считаются подтверждёнными налогоплательщиком. Это не доказывает отсутствие ошибки. ФНС также описывает обращение в банк за исправлением сведений за предыдущие 36 налоговых периодов и перерасчёт за соответствующий период. Сохраните основание и проверьте результат; срок передачи поздней правки и перерасчёта уточняйте отдельно, без ожидания мгновенного ответа.
Отдельная ветвь исправления предусмотрена частью 5 статьи 15 закона № 17-ФЗ: если на дату обнаружения ошибки банк не признан уполномоченным либо его деятельность прекращена, информацию об ошибке налогоплательщик представляет через личный кабинет налогоплательщика. Это разъяснено в ответе сотрудника ФНС от 03.06.2026. Сохраните исходную операцию, документы и подтверждение отправки, затем проверьте учёт исправления и перерасчёт. Не применяйте к этой ветви автоматически обычный маршрут исправления через работающий уполномоченный банк или срок первичного ручного ввода до 5-го.
- Определите месяц, объект налогообложения и соблюдение условий режима; соберите выписки, кассовые сведения и документы.
- Сопоставьте данные банка, ККТ, личного кабинета и ОЭП при подключённом обмене; выделите пропуски, повторы, возвраты и неналоговые поступления.
- Определите сведения, которые нужно вводить самостоятельно по пункту 3 части 1 статьи 14 закона № 17-ФЗ; внесите их не позднее 5-го числа месяца после налогового периода. Не дублируйте сведения банка, ККТ или подключённого ОЭП.
- Не позднее 7-го числа следующего месяца проверьте и при необходимости исправьте банковскую разметку; убедитесь, что исправление отражено в передаваемых сведениях.
- Исправьте сведения в том источнике, где возникла ошибка; сохраните основание и подтверждение результата. При непризнании банка уполномоченным или прекращении его деятельности используйте предусмотренную законом передачу информации об ошибке через личный кабинет налогоплательщика.
- Получите уведомление ФНС не позднее 15-го числа и сверьте месячную базу и налог, включая минимум 3% для объекта «Доходы минус расходы».
- Обеспечьте уплату не позднее 25-го числа; проверьте отражение платежа и состояние расчётов.
- Если ошибка обнаружена после расчёта, обратитесь по соответствующему каналу за исправлением и проверьте перерасчёт; не считайте закрытие месяца запретом на исправление.
- Сохраните пакет месяца: документы, выписки, сверку, исправления, уведомление и результат уплаты, а не только сумму из банковского приложения.
Учебный пример ниже показывает законченный путь одного месяца для ИП на объекте «Доходы минус расходы». Допущения: условия режима соблюдены, нет переносимого убытка, торгового сбора и иных корректировок; все расходы в примере допустимы и подтверждены. Это не история клиента и не обещание результата. Перевод подтверждён между двумя собственными расчётными счетами и не является оплатой покупателя, процентом, возвратом расхода или иной доходной операцией.
| Этап | Действие в условном месяце | Проверенный результат |
|---|---|---|
| Входные данные | Сопоставлены выписки, кассовые сведения и личный кабинет. В банковских поступлениях 550 000 ₽ есть 50 000 ₽ перевода между собственными счетами. | Найдена конкретная ошибка: банк отнёс внутренний перевод к доходам. Документы и обе выписки подтверждают перевод. До исправления доход 550 000 ₽ дал бы 20 000 ₽ по ставке 20%, что выше минимума 16 500 ₽. |
| Исправление | ИП меняет классификацию перевода через обслуживающий уполномоченный банк и проверяет результат передачи исправления. | 50 000 ₽ исключены из учитываемых доходов; сохранены исходная и исправленная записи с основанием. Кассовые данные сопоставлены без повторного учёта одного дохода. |
| Сверка месяца | Учитываемые доходы после исправления — 500 000 ₽, подтверждённые допустимые расходы — 450 000 ₽. | Налог по ставке 20% — 10 000 ₽; минимум 3% доходов — 15 000 ₽. Ожидаемая сумма по этим допущениям — 15 000 ₽. |
| Начисление и уплата | ИП сопоставляет уведомление ФНС с расчётом и обеспечивает уплату установленным способом. Если начисление расходится — проверяет причину и результат исправления. | Завершение: сверены начисленные 15 000 ₽, подтверждены отражение платежа и состояние расчётов; сохранены уведомление, документы и реестр исправления. Если статус ещё не подтверждён, вопрос остаётся открытым. |
Параметры АУСН: ключевые условия в одной таблице
Таблица относится к российскому ИП и условиям, которые ФНС описывает для применения АвтоУСН. Одних лимитов дохода и численности недостаточно. Регион с датой введения, все расчётные счета, порядок выплаты зарплаты и ограничения деятельности проверяйте на официальном ресурсе ФНС об АвтоУСН; для конкретной ситуации — по применимой редакции закона.
| Параметр | Значение на АУСН |
|---|---|
| Ставка «Доходы» | 8% |
| Ставка «Доходы минус расходы» | 20% |
| Минимальный налог «Доходы минус расходы» | 3% доходов за налоговый период, если расчёт по ставке 20% даёт меньшую сумму |
| Налоговый период | обычно календарный месяц; первый период нового ИП при уведомлении в следующем месяце — по части 2 статьи 10 закона № 17-ФЗ |
| Лимит дохода за год | 60 млн ₽ |
| Средняя численность работников | не более 5 человек; проверяют показатель за налоговый период, а не только число работников на день заявки |
| Декларация по АУСН | не сдаётся |
| Кто считает налог | ФНС по данным банка, ККТ и личного кабинета, а при подключённом обмене — ОЭП; предприниматель проверяет сведения и исправления |
| Взносы ИП за себя и единый тариф за работников | за период применения — освобождение ИП за себя и единый тариф — 0%; взнос страхователя на травматизм — отдельно |
| Травматизм страхователя в 2026 году | 2 959 ₽ за год, ежемесячно 1/12; проверить обязанность страхователя, в том числе по ГПХ со страховым условием |
| НДС | обычно не признаётся плательщиком; импорт, обязанности налогового агента и счёт-фактура с выделенным НДС проверяются отдельно |
| Учёт доходов | данные банка, ККТ и личного кабинета, а при подключённом обмене — ОЭП; КУДиР не ведётся, документы и сверка сохраняются; проценты ИП по вкладам/остаткам в банках РФ с 2026 года — вне базы АвтоУСН, НДФЛ отдельно |
| Территория действия | налоговый учёт ИП по месту жительства на участвующей территории: субъект РФ, Сириус либо Байконур в период действия договора аренды; проверить дату введения режима |
| Расчётные счета | только в уполномоченных банках из реестра ФНС; проверить все счета, а не только выбранный для налога; личный текущий счёт не для бизнеса — отдельно по письму ФНС от 12.05.2026, без исключения для предпринимательских расчётов |
| Другие режимы и зарплата | совмещение с другими специальными режимами не допускается; зарплата — в безналичной форме |
| Применение ККТ | по правилам законодательства о ККТ для конкретных расчётов; АвтоУСН не делает кассу обязательной для любой операции |
| Месячный цикл | предусмотренные пунктом 3 части 1 статьи 14 ручные сведения — не позднее 5-го; проверка банковской разметки — не позднее 7-го, уведомление ФНС — не позднее 15-го, уплата — не позднее 25-го числа месяца после налогового периода; поздние исправления — отдельный порядок |
Налог за месяц: минимум 3% и пример расчёта
Обычный налоговый период на АУСН — календарный месяц. Для объекта «Доходы минус расходы» сравнивают налог по ставке 20% и минимум 3% доходов за этот же месяц. К уплате берут большую сумму. Минимум действует и при нулевой прибыли или убытке, если были учитываемые доходы. Правило и период приведены в разъяснении ФНС об АУСН.
Для нового ИП есть особенность первого периода по части 2 статьи 10 закона № 17-ФЗ: если уведомление подано в месяце после месяца постановки на учёт, первый период идёт с даты постановки на учёт до конца месяца, в котором подано уведомление. Соблюдение права на режим и 30-дневного срока уведомления проверяют отдельно. Учебный пример: регистрация 25 сентября 2026 года, своевременное уведомление 10 октября 2026 года — первый период с 25 сентября по 31 октября 2026 года. Не разбивайте его автоматически на два обычных месячных расчёта. Норму можно сопоставить с текстом закона на сайте ФНС со списком поправок до 29.10.2024 и сводным текстом редакции 28.11.2025, действующей с 01.01.2026; второй источник является воспроизведением закона у правового издателя. Ниже приведены примеры обычного месячного периода.
Учебный пример для одного месяца без переносимых убытков и иных корректировок: доходы 500 000 ₽, учитываемые по правилам АУСН расходы 450 000 ₽. Налог по ставке 20%: (500 000 − 450 000) × 20% = 10 000 ₽. Минимум: 500 000 × 3% = 15 000 ₽. К уплате за месяц — 15 000 ₽.
Если за тот же месяц расходы равны доходам 500 000 ₽, расчёт по ставке 20% даёт 0 ₽, но минимум остаётся 15 000 ₽. При отсутствии учитываемых доходов минимум равен нулю; классификацию доходов, допустимость расходов и перенос убытков проверяют отдельно. Нельзя заменить месячные расчёты одним годовым расчётом от общей прибыли.
По порядку ФНС разметку банковских операций проверяют не позднее 7-го числа следующего месяца, уведомление о налоге приходит не позднее 15-го, налог уплачивают не позднее 25-го. Сроки относятся к месяцу, следующему за налоговым периодом; конкретную дату с учётом выходных и праздников проверяйте отдельно. До банковской проверки отдельно внесите сведения, подлежащие ручному вводу по пункту 3 части 1 статьи 14 закона № 17-ФЗ: не позднее 5-го числа следующего месяца.
Ставки и объекты налогообложения на АУСН
На АУСН предусмотрено два объекта налогообложения, по аналогии с обычной упрощёнкой. Выбор объекта определяет, с какой базы считается налог и какая ставка применяется.
Объект «Доходы» облагается по ставке 8%. Налог считается с поступлений, признаваемых доходами, без уменьшения на расходы. Контроль разметки всё равно нужен: возвраты и неналоговые поступления нельзя механически считать обычной выручкой.
Объект «Доходы минус расходы» облагается по ставке 20% с налоговой базы; за каждый налоговый период отдельно проверяют минимум 3% учитываемых доходов. Расход должен отвечать правилам режима и быть подтверждён: одно списание со счёта или наличный платёж не гарантирует признания расхода. Сравнивайте объекты по своим допустимым расходам и данным за налоговый период.
Объект выбирают при переходе на режим. ФНС указывает возможность изменить его с 1 января следующего года; менять объект внутри года нельзя. Сначала сравните доходы за нужный налоговый период, допустимые расходы, минимальный налог и другие обязательные платежи, затем проверьте порядок уведомления.
| Объект | Ставка | С чего считается налог |
|---|---|---|
| Доходы | 8% | со всех поступлений, признаваемых доходами |
| Доходы минус расходы | 20% | с налоговой базы «доходы минус расходы», но не менее 3% учитываемых доходов за налоговый период |
Кому подходит АУСН, а кому режим недоступен
АвтоУСН может рассматривать ИП, зарегистрированный по месту жительства в налоговом органе на территории проведения эксперимента, с доходом не выше 60 млн ₽ и средней численностью работников не более 5 за налоговый период. Это только часть условий: проверьте также счета, зарплату, другие режимы, деятельность и состав выплат физическим лицам. Сам по себе небольшой оборот не даёт права на режим.
Все расчётные счета должны быть открыты в уполномоченных банках из реестра ФНС; наличие одного подходящего счёта не отменяет проверку остальных. Зарплату выплачивают безналично, совмещение с другими специальными режимами не допускается. Не переносите на ИП ограничение остаточной стоимости основных средств, которое ФНС в общей таблице относит к организациям.
Полный перечень ограничений содержит часть 2 статьи 3 закона № 17-ФЗ. В числе отдельных запрещённых категорий — нотариусы и адвокаты; для организаций действуют и свои ограничения, например по филиалам. Вид договора и роль тоже важны: согласно тематическому ресурсу ФНС об АвтоУСН, с 2025 года режим доступен принципалам, доверителям и комитентам при соблюдении условий, но это не разрешение любой посреднической деятельности для любой стороны договора.
АвтоУСН не вводит универсальную обязанность поставить кассу для любого ИП. Нужность ККТ определяют по конкретным расчётам и применимым правилам законодательства о кассах. При расчётах с ККТ проверьте корректность фискальных сведений; при операциях, законно проходящих без неё, определите надлежащий источник данных для АвтоУСН.
Личный текущий счёт физического лица — отдельный случай. В письме от 12.05.2026 № СД-36-3/3880@ ФНС допускает у ИП текущие счета для личных нужд, не связанных с предпринимательской деятельностью, в банках вне реестра уполномоченных. Это не исключение для расчётных счетов бизнеса и не разрешение проводить предпринимательские расчёты через личный счёт. Проверьте договор счёта и фактическое назначение операций, а не только название карты в приложении. Пункт 29 части 2 статьи 3 содержит также ограничение для корпоративных электронных средств платежа для переводов электронных денежных средств; наличие личного текущего счёта не отменяет эту отдельную проверку.
- Территория: место жительства ИП по налоговому учёту — участвующий субъект РФ, Сириус или Байконур; для Байконура проверить действие договора аренды, для выбранной территории — дату начала режима.
- Доход: лимит 60 млн ₽; при переходе и применении проверьте соответствующие периоды и состав учитываемых доходов.
- Работники: средняя численность не более 5 за налоговый период; состав занятых и применимые ограничения проверяют отдельно.
- Банки: каждый расчётный счёт — в уполномоченном банке из актуального реестра ФНС.
- Зарплата и другие режимы: безналичная выплата зарплаты, отсутствие совмещения со специальными режимами.
- Деятельность и выплаты: проверить все ограничения части 2 статьи 3, роль в посредническом договоре, резидентство и виды доходов получателей; короткий список на странице не является допуском к режиму.
- ККТ: применять, когда её требует закон для расчёта; обеспечить правильные сведения и отсутствие повторного учёта с банком.
АУСН или обычная УСН: сравнение режимов
АУСН и УСН — разные режимы, хотя названия похожи. Главное отличие — в том, кто считает налог и сколько отчётности ложится на предпринимателя. На УСН расчёт и декларация — задача налогоплательщика, на АУСН расчёт берёт на себя ФНС, а декларация по самому режиму не сдаётся.
Ставки на АУСН выше базовых ставок УСН (8% против 6% и 20% против 15%). На АУСН ИП освобождён от взносов за себя, единый тариф за работников составляет 0%, но работодатель уплачивает фиксированный взнос на травматизм. На УСН взносы за себя и за сотрудников платятся по применимым правилам. Сравнивать режимы нужно с учётом доходов, допустимых расходов, минимального налога и всех взносов.
В таблице ниже — ключевые различия. По УСН приведены базовые ориентиры; точные лимиты и ставки УСН на текущий год проверяйте в Налоговом кодексе РФ, так как они могут меняться.
АвтоУСН сокращает отчётность и освобождает ИП от взносов за себя за период применения, но ограничена территорией, лимитом дохода и средней численностью. УСН гибче по масштабу, но требует самостоятельного расчёта и исполнения применимых обязанностей. На АвтоУСН статус страхователя по травматизму проверяют отдельно, в том числе при договорах с физическими лицами. Выгоду считают на своих цифрах.
Для сравнения используйте одни и те же операции, но соблюдайте налоговые периоды: на АУСН рассчитывайте каждый налоговый период отдельно (обычно месяц; первый период нового ИП — по части 2 статьи 10), для объекта «Доходы минус расходы» учитывайте минимум 3% доходов. На УСН проверяйте применимые годовой расчёт, минимум и правила учёта взносов. У работодателя на АУСН добавьте фиксированный взнос на травматизм; не считайте все страховые платежи нулевыми.
| Критерий | АУСН | УСН |
|---|---|---|
| Кто считает налог | ФНС автоматически | сам налогоплательщик |
| Декларация | декларации по АУСН нет; иные обязанности проверяют отдельно | сдаётся раз в год |
| Учёт доходов | данные банка, ККТ и личного кабинета, а при подключённом обмене — ОЭП; КУДиР не ведётся, сведения проверяет ИП | ведётся КУДиР |
| Ставки | 8% / 20% | базовые 6% / 15% (по НК РФ) |
| Страховые взносы | за период применения — освобождение ИП за себя и единый тариф — 0%; взнос страхователя на травматизм — отдельно | платятся за себя и за сотрудников |
| Лимит дохода | 60 млн ₽ в год | выше, чем на АУСН (по НК РФ) |
| Средняя численность работников | не более 5 за налоговый период | больше, чем на АУСН (по НК РФ) |
| Территория | участвующие субъекты РФ, Сириус и Байконур; для Байконура — условие аренды | вся Россия |
Страховые взносы и пенсионные права на АУСН
За период применения АвтоУСН ИП освобождён от обязательных взносов за себя; единый тариф взносов с выплат физическим лицам — 0%. Это не означает нулевые страховые платежи во всех ситуациях: страхователь по обязательному страхованию от несчастных случаев и профессиональных заболеваний уплачивает отдельный фиксированный взнос. Условия режима ФНС описывает на тематическом ресурсе ФНС об АвтоУСН.
В 2026 году фиксированный взнос страхователя на травматизм — 2 959 ₽ за год, с ежемесячной уплатой 1/12. Размер на 2026 год и порядок указаны в разделе СФР о взносах на АвтоУСН, обновлённом 15.09.2026. Срок уплаты — не позднее 15-го числа следующего месяца с применимыми переносами. Это отдельный платёж, а не процент от зарплаты каждого работника.
Сначала определите, есть ли обязанность страхователя: отсутствие трудовых работников само по себе не решает вопрос, если есть ГПХ с обязанностью уплаты взносов на травматизм. СФР отдельно поясняет охват трудовых отношений и таких ГПХ в пояснении СФР о застрахованных лицах. Если обязанности страхователя нет, фиксированный платёж не появляется только из-за выбора АвтоУСН.
Нулевой единый тариф не означает отсутствия социальной защиты. ФНС указывает её финансирование из бюджета; пенсионные права формируются по специальным правилам режима. Не выводите отсутствие стажа из одного нулевого тарифа и не обещайте конкретный размер пенсии: применимый порядок и сведения проверяют в ФНС и СФР.
Практический вывод: отдельно учитывайте месячный налог, период освобождения ИП от взносов за себя, единый нулевой тариф и фиксированный травматизм страхователя. Если в одном году менялся режим, не распространяйте освобождение автоматически на периоды до или после АвтоУСН.
НДС на АУСН: когда налог не платится
Для ИП на АУСН обычное освобождение от НДС по операциям режима нельзя переносить на любые обстоятельства. Ввоз товаров, исполнение обязанностей налогового агента и выставление счёта-фактуры с выделенным НДС требуют отдельной проверки. Правила обычной УСН в 2026 году также нельзя описывать универсальным обещанием «НДС нет».
Если есть импорт, проверьте применимые правила уплаты НДС при ввозе. Если операция может создавать обязанности налогового агента, определите основание и документы отдельно: само применение АУСН их не отменяет.
ФНС на официальном ресурсе ФНС об АвтоУСН отдельно указывает сохранение декларации по НДС для налогового агента или при выставлении счёта-фактуры с НДС. Это исключения из упрощения отчётности; конкретную операцию оценивают по применимым нормам, а не только по названию режима.
Как перейти на АУСН: пошаговый порядок
Переход уведомительный, но дата начала зависит от исходной ситуации. Перед отправкой проверьте право на режим, регион и все расчётные счета; выберите объект и сохраните отправленное уведомление с подтверждением его статуса.
По порядку на тематическом ресурсе ФНС об АвтоУСН, вновь зарегистрированный ИП может применять АвтоУСН с даты постановки на учёт, направив уведомление не позднее 30 календарных дней с этой даты. Для действующего бизнеса общий переход — с 1 января, уведомление — не позднее 31 декабря предыдущего года. С 2025 года плательщики УСН или НПД могут перейти с 1-го числа любого месяца, уведомив не позднее последнего числа предыдущего месяца.
Не выбирайте дату «с начала любого месяца» без проверки исходного режима. Уточните прекращение прежнего режима, сроки и подтверждение перехода; начало работы банковского приложения само по себе не заменяет уведомление налогового органа.
До перехода составьте реестр неоплаченных поставок, работ, услуг и авансов: исходный режим, дата исполнения, дата и назначение поступления, уже учтённые суммы. По письму ФНС № ЕА-36-3/1525@ оплата за прежние УСН/ПСН операции, поступившая при АвтоУСН в описанном случае, входит в базу нового режима. Прежний акт сам по себе не делает её неналоговой; для других переходных обстоятельств проверьте отдельные правила и исключения.
- Проверьте регистрацию по месту жительства ИП и дату введения АвтоУСН в регионе.
- Проверьте ограничения, доход, среднюю численность, выплаты физическим лицам и отсутствие совмещения режимов.
- Проверьте все расчётные счета по актуальному реестру уполномоченных банков; согласуйте подключение и передачу сведений.
- Определите, по каким расчётам нужна ККТ и какие сведения потребуется вносить в личный кабинет.
- Выберите объект: «Доходы» 8% либо «Доходы минус расходы» 20% с месячным минимумом 3%; сравните результат на своих данных.
- Выберите ветвь перехода: новая регистрация, общий переход с 1 января либо переход с УСН/НПД в течение года. Отправьте уведомление через личный кабинет или уполномоченный банк в применимый срок.
- Сохраните подтверждение уведомления, проверьте дату начала режима и затем наладьте месячную проверку данных и уплаты.
Учёт доходов и КУДиР на АУСН
КУДиР при АУСН не ведётся, но подтверждающие документы и проверка доходов и расходов остаются нужны. Источники данных — уполномоченный банк, ККТ, личный кабинет и ОЭП при подключённом обмене. В личный кабинет вносят предусмотренные правилами режима сведения, которых нет в банковском, кассовом потоке и сведениях ОЭП; нельзя просто продублировать всю банковскую выписку вручную.
Проверяйте не только общий итог, но и смысл операций: выручку, возврат, перевод между своими счетами, расход. Возврат не равен неналоговому поступлению во всех ситуациях: он может уменьшать ранее учтённый доход или расход. Если банк разметил операцию неверно, исправление через банк должно дойти до налогового расчёта.
Для ИП с 1 января 2026 года проценты по вкладам и остаткам на счетах в банках на территории РФ не включаются в налоговую базу АвтоУСН. ФНС указывает это в изменениях 2026 года и отдельно разъясняет расчёт НДФЛ по общим правилам статьи 214.2 НК РФ. Сумма вклада не становится процентным доходом, а исключение из базы АвтоУСН не означает полного освобождения от НДФЛ. Для НДФЛ отдельно проверяют годовой процентный доход, необлагаемую сумму и применимые условия; нельзя начислять налог на весь вклад или автоматически на всю сумму процентов. Не переносите правило 2026 года на поступления 2025 года, на любые иные поступления, иностранные банки или организации.
Учебный пример для обычного месяца 2026 года и объекта «Доходы», а не данные клиента: подтверждённые продажи — 500 000 ₽, проценты ИП по вкладу в российском банке — 10 000 ₽, перевод между собственными расчётными счетами — 50 000 ₽. Общий банковский приход 560 000 ₽ не является базой АвтоУСН: при этих условиях база по показанным операциям — 500 000 ₽, налог по ставке 8% — 40 000 ₽. Проценты рассматривают отдельно для НДФЛ; его сумму из этих месячных данных не определяют. Сверьте вид и период каждой операции, источник и уже учтённые данные, не создавая повторные записи.
Наличные расходы не признаются автоматически по факту выдачи денег. Проверьте условия учёта по правилам АУСН, фискальные сведения и подтверждающие документы. Если сведений недостаточно, сначала установите причину и применимый порядок; не уменьшайте базу произвольной записью в личной таблице.
Для классификации банковских операций используйте методические рекомендации ФНС по банковским операциям: там раздельно рассмотрены эквайринг, возвраты, переводы между своими счетами, внесение наличных, комиссии и другие операции. Для расчёта сверяйтесь с действующими правилами режима; рекомендации помогают разобраться с данными и не заменяют закон.
На тематическом ресурсе ФНС об АвтоУСН указано: с 1 января 2025 года в личный кабинет можно вносить и сведения о расходах, например об удержанной комиссии площадки. Сначала сопоставьте отчёт площадки, банковскую выплату и уже поступившие сведения ОЭП. Удержание комиссии не означает, что вся разница автоматически является допустимым расходом: нужны основание, документы, выбранный объект и соблюдение правил режима.
Условный пример сверки, а не данные клиента: продажи без возвратов — 100 000 ₽, удержанная комиссия — 10 000 ₽, выплата на счёт — 90 000 ₽. Выплата за вычетом комиссии не равна полной выручке. Сопоставьте 100 000 ₽ продаж и 10 000 ₽ удержания с отчётом, документами и уже учтёнными операциями. Если сведения уже поступили от ОЭП и учтены верно, не добавляйте их вручную повторно. Если есть пропуск, сначала определите недостающие сведения и применимый способ передачи; не добавляйте ещё 100 000 ₽ поверх уже учтённых 90 000 ₽. Эта сверка не подтверждает право признать расход и не заменяет проверку налоговой базы.
Переходный платёж определяют по правилам признания дохода, а не только по дате акта. В письме ФНС от 27.02.2026 № ЕА-36-3/1525@ рассмотрена оплата за товары, работы или услуги периода УСН/ПСН, поступившая уже во время АвтоУСН: её учитывают в базе АвтоУСН. Учебный пример для ИП из этой ситуации: работы выполнены в декабре 2025 года на УСН, с 1 января 2026 года применяется АвтоУСН, оплата 50 000 ₽ поступила в январе. Эти 50 000 ₽ учитывают на АвтоУСН; старая дата акта не позволяет пометить поступление как неналоговое. Сопоставьте договор, акт, дату и назначение платежа. Авансы и иные переходные ситуации проверяют отдельно; этот пример не распространяет правила организаций, применявших метод начисления, на любого ИП.
- Эквайринг: если продажа уже учтена по ККТ при применении АвтоУСН, банковское зачисление не должно повторно создавать доход. Комиссию сверяют отдельно. При законном неприменении ККТ и переходе с другого режима решение проверяют отдельно; нельзя исключать любое зачисление по слову «эквайринг».
- Возврат покупателю: сопоставьте его с исходной продажей и источником учёта. Возврат дохода не превращается в обычный новый расход; списание в банке не должно повторно уменьшать базу, если возврат уже учтён по ККТ.
- Свои средства: перевод между собственными счетами, снятие и внесение наличных сами по себе не создают доход или расход. Отдельно проверьте исходную выручку и затраты, которые предшествовали движению денег.
- Корпоративная карта: для признания покупки расходом нужны деловая цель, документы и соблюдение правил режима. Личная покупка не становится расходом бизнеса из-за оплаты с корпоративной карты.
Когда теряется право на АУСН
Утрата права возникает при нарушении установленных условий, а не только при превышении двух популярных лимитов. Превышение дохода 60 млн ₽, средней численности 5 за налоговый период, неподходящий счёт или иное несоответствие требуют проверки даты и последствий.
ФНС в вопросах и ответах на тематическом ресурсе ФНС об АвтоУСН указывает утрату права с начала календарного месяца, в котором возникло несоответствие, и уведомление не позднее 15-го числа следующего месяца. Одновременно можно уведомить о переходе на УСН или ЕСХН при соблюдении их условий. Это не означает, что любое старое уведомление автоматически обеспечит нужный режим.
При нарушении сохраните дату и основание, пересчитайте последствия для затронутого периода и проверьте статус уведомлений и применимый режим. Добровольный отказ и утрата права — разные процедуры; для перешедших на АвтоУСН после начала календарного года начиная с 2025 года ФНС отдельно указывает ограничение добровольной смены режима в течение 12 календарных месяцев. Конкретную ветвь и действующие нормы проверьте до подачи документов. Ограничение добровольного ухода не разрешает оставаться на АвтоУСН при утрате права.
- Отслеживайте учитываемый доход и среднюю численность за нужный период, а не только остаток на счёте или штат на дату проверки.
- Фиксируйте конкретное условие, которое нарушено, и месяц возникновения несоответствия.
- Проверьте обязанность и срок уведомления об утрате; отдельно — условия и уведомление для УСН/ЕСХН или применение общего режима.
- Проверьте пересчёт, отчётность и страховые обязанности за затронутые периоды; прежняя автоматизация не закрывает переходные вопросы.
В каких регионах действует АУСН
АвтоУСН действует как эксперимент в участвующих субъектах РФ, а также на федеральной территории «Сириус» и в городе Байконуре. Сириус и Байконур включены с 1 января 2025 года. Первоначально режим ввели в Москве, Московской и Калужской областях и Татарстане; затем перечень существенно расширился. Этот исторический список не является списком всех доступных регионов 2026 года.
По части 1 статьи 2 закона № 17-ФЗ для ИП проверяют постановку на налоговый учёт по месту жительства, для организации — по месту нахождения, на территории проведения эксперимента. Для Байконура части 1.4 статьи 1 и 1 статьи 2 связывают применение режима с периодом действия Договора аренды комплекса «Байконур» от 10 декабря 1994 года; общий срок эксперимента по части 2 статьи 1 — по 31 декабря 2027 года включительно. Сам факт работы с клиентом в этом городе не даёт права на АвтоУСН. На тематическом ресурсе ФНС об АвтоУСН есть таблица территорий с датами введения и реестр банков: проверьте свою строку и дату, а не адрес клиента, банка или фактического заказа.
Даже наличие региона в таблице не подтверждает все условия: отдельно проверьте вид деятельности, счета, доходы, среднюю численность и дату перехода. Не выбирайте иной адрес только ради режима без проверки правовых последствий.
Включение Байконура не означает, что российский режим доступен любому предпринимателю Казахстана или Узбекистана. Проверяют именно предусмотренный законом налоговый учёт на территории эксперимента и все остальные условия; гражданство само по себе этот тест не заменяет. ФНС отдельно перечисляет Сириус и Байконур в ответе о территории эксперимента.
Частые вопросы
Что такое АУСН простыми словами?
АвтоУСН — российский режим, на котором налог рассчитывает ФНС по данным банка, ККТ и личного кабинета, а при подключённом обмене — ОЭП. Передачу через площадку и её условия проверяют отдельно. Декларации по самому режиму и КУДиР нет, но ИП проверяет полноту и разметку операций, исправления, начисление и уплату. Отдельные обязанности по отчётности и страхованию сохраняются в применимых случаях. Для ИП с 1 января 2026 года проценты по вкладам/остаткам в банках РФ исключены из базы АвтоУСН; НДФЛ по ним проверяют отдельно, а не считают со всей суммы вклада.
Какие ставки действуют на АУСН?
Для объекта «Доходы» ставка 8%, для «Доходы минус расходы» — 20%, но не менее 3% доходов за налоговый период. При нулевой прибыли или убытке минимум также уплачивается, если были учитываемые доходы. Выбор объекта делают при переходе на режим.
Какой налоговый период на АУСН?
Обычный налоговый период — календарный месяц. Для нового ИП, подавшего уведомление в месяце после месяца постановки на учёт, первый период по части 2 статьи 10 идёт с даты постановки на учёт до конца месяца уведомления; право на режим и своевременность уведомления проверяют отдельно. На объекте «Доходы минус расходы» сравнивают 20% налоговой базы и 3% доходов за этот налоговый период; к уплате берут большую сумму. Один годовой расчёт не заменяет расчёты за отдельные налоговые периоды.
Какой лимит дохода на АУСН?
Лимит — 60 млн ₽. Проверьте учитываемый доход и соответствующие периоды при переходе и применении; один банковский оборот без классификации не заменяет налоговый показатель. При превышении проверьте месяц утраты права, уведомление и дальнейший режим.
Сколько сотрудников можно иметь на АУСН?
Средняя численность работников — не более 5 за налоговый период. Это не только число людей в штате на день подачи заявки. Период, состав занятых и остальные ограничения проверяют по правилам режима; доход и численность не являются единственными условиями.
Нужно ли сдавать декларацию по АУСН?
Декларации по АУСН нет. ФНС рассчитывает налог по банковским, кассовым и введённым через личный кабинет сведениям, а при подключённом обмене — и данным ОЭП. Это не отменяет проверку данных и всех иных форм: сведения ЕФС-1 в установленных случаях, НДС при соответствующих операциях и переходные периоды проверяют отдельно. Отсутствие декларации не отменяет ручной ввод сведений по пункту 3 части 1 статьи 14 закона № 17-ФЗ не позднее 5-го числа месяца после налогового периода; банковскую проверку до 7-го рассматривают отдельно.
Какие страховые взносы платят на АУСН?
За период применения ИП освобождён от обязательных взносов за себя, единый тариф с выплат физлицам — 0%. Страхователь по травматизму платит отдельно: в 2026 году 2 959 ₽ за год, ежемесячно 1/12. Обязанность страхователя проверяют и при ГПХ со страховым условием; отсутствие трудовых работников само по себе не решает вопрос. Пенсионные права проверяют по специальным правилам режима.
Платится ли НДС на АУСН?
По обычным операциям режима ИП не признаётся плательщиком НДС. Импорт, обязанности налогового агента и выставление счёта-фактуры с выделенным НДС проверяют отдельно; они могут сохранять уплату и отчётность. Не переносите это правило как универсальное освобождение на обычную УСН.
Как перейти на АУСН?
Вновь зарегистрированный ИП подаёт уведомление не позднее 30 календарных дней с постановки на учёт для применения с этой даты. Для общего перехода с 1 января уведомляют до 31 декабря предыдущего года. Плательщики УСН/НПД с 2025 года могут перейти с 1-го числа месяца, уведомив до конца предыдущего месяца. Во всех случаях проверяют регион, банк, ограничения и статус уведомления. Оплату за прежние УСН/ПСН работы, поступившую уже на АвтоУСН, в описанном ФНС случае учитывают на новом режиме; одной старой даты акта недостаточно для исключения дохода.
В каких регионах действует АУСН?
Для ИП проверяют налоговый учёт по месту жительства на участвующей территории и дату введения АвтоУСН: это субъекты РФ из актуальной таблицы ФНС, а также федеральная территория «Сириус» и город Байконур с 1 января 2025 года. Для Байконура действует условие о периоде договора аренды комплекса и общем сроке эксперимента. Четыре первоначальных региона не исчерпывают перечень 2026 года. Адрес клиента и наличие территории в таблице не отменяют остальных ограничений.
Чем АУСН отличается от обычной УСН?
АвтоУСН рассчитывает ФНС за каждый налоговый период (обычно месяц): 8% с доходов либо 20% с базы «доходы минус расходы», минимум 3% доходов периода. Декларации по самому режиму нет. ИП контролирует данные банка/ККТ/личного кабинета и ОЭП при подключённом обмене; страхователь на травматизм платит отдельно. На УСН налог считает налогоплательщик и исполняет применимые обязанности по декларации, КУДиР, взносам и НДС. Сравнивают одни и те же операции с учётом разных периодов и условий.
Что будет при превышении лимита дохода 60 млн ₽?
Нужно проверить утрату права с начала месяца несоответствия и уведомление не позднее 15-го числа следующего месяца по порядку ФНС. Одновременно можно уведомить о переходе на УСН/ЕСХН при соблюдении их условий; старое уведомление не подтверждает автоматический переход. Проверьте режим, пересчёт и обязанности за затронутый период.
Кому нельзя применять АУСН?
Право проверяют по полному перечню части 2 статьи 3 закона № 17-ФЗ: форма бизнеса, деятельность, работники и выплаты, доходы, счета, другие режимы. Нотариусы и адвокаты относятся к запрещённым категориям; ограничения для организаций нельзя автоматически переносить на ИП. Допуск принципалов/комитентов с 2025 года не означает разрешения любой посреднической роли. Личный текущий счёт для нужд, не связанных с предпринимательством, ФНС по письму от 12.05.2026 допускает в банке вне реестра; это не исключение для расчётных счетов бизнеса и не разрешение проводить через него предпринимательские расчёты.
Источники и нормативные основания
Условия и процесс описаны по тематическому ресурсу ФНС об АвтоУСН и перечисленным разъяснениям. Сумма травматизма на 2026 год — по разделу СФР, обновлённому 15.09.2026. Методические рекомендации ФНС не являются нормативным правовым актом. Первая ссылка на закон ведёт к исходному опубликованию 2022 года; для конкретного периода нужна применимая редакция и проверка индивидуальных условий. Обмен с ОЭП уточнён 23.10.2026 по реестру на тематическом ресурсе ФНС и сообщению об Ozon от 19.10.2026; архивное сообщение не гарантирует неизменность настроек конкретного продавца. Ручной ввод, исключение для банка и переходные поступления уточнены 23.10.2026 по указанным разъяснениям и письму ФНС 2026 года. Они не заменяют проверку иных переходных случаев и полной применимой редакции закона. Особенность первого периода сопоставлена с указанным датированным файлом ФНС и сводным воспроизведением редакции 28.11.2025 у правового издателя; воспроизведение не является официальным опубликованием закона. Территориальные условия Сириуса и Байконура уточнены 23.10.2026 (UTC) по FAQ ФНС и частям 1.3–1.4 статьи 1, части 1 статьи 2 указанного файла закона, с сопоставлением сводного воспроизведения. Для региона требуется актуальная дата введения; для Байконура отдельно проверяют условие аренды. Банковские проценты ИП с 2026 года и личные текущие счета уточнены 23.10.2026 (UTC) по разделу ФНС об изменениях 2026 года и указанным разъяснению и письму. Архивный материал о процентах не гарантирует фактическую автоматическую обработку конкретной операции; назначение счёта, период, основание и результат сверяют отдельно.
- Федеральный закон от 25.02.2022№17-ФЗ: официальное опубликование исходной редакции — исходное опубликование 2022 года; не ссылка на сводную редакцию 2026
- ФНС: АвтоУСН — условия, регионы, банки, расчёт и переход — действующий тематический ресурс ФНС с таблицей регионов и реестром банков; банковский, кассовый и ручной каналы, ввод расходов с 2025 года, реестр ОЭП, ставки и месячный цикл, переход и отчётные исключения
- ФНС: методические рекомендации по классификации банковских операций — разделы 1.1–1.5,3.3,4.4–4.6 и 4.9: источники, разметка, исправления, эквайринг, возвраты, переводы и наличные; документ не является нормативным правовым актом
- СФР: страховые взносы страхователей на АвтоУСН в 2026 году — раздел АвтоУСН, обновление 15.09.2026:2959 ₽ в год и ежемесячная 1/12
- СФР: кто застрахован от несчастных случаев и профзаболеваний — раздел «К сведению»: трудовые договоры и ГПХ, обязывающие уплачивать взносы на травматизм
- ФНС: практический чек-лист применения АвтоУСН, 2026 — отдельный банковский этап передачи скорректированных данных до 10-го; это практический материал, не сводная редакция закона
- ФНС: подключение Ozon к обмену в рамках АвтоУСН, 19.10.2026 — обмен по согласию продавца, проверка расчётов до отправки, возможность отключения; не подтверждает обмен для любого маркетплейса
- ФНС: порядок расчёта и ручного ввода сведений на АвтоУСН, 27.03.2026 — отдельный ручной канал и срок до 5-го; архивное разъяснение, применимость конкретных сведений — по пункту 3 части 1 статьи 14
- ФНС: ответ сотрудника об исправлении операций, 03.06.2026 — 36 предшествующих периодов, передача исправлений до 10-го после месяца исправления, ветвь ЛК при неуполномоченном/прекратившем деятельность банке
- ФНС: письмо от 27.02.2026 № ЕА-36-3/1525@ об учёте переходных доходов — оплата за прежние УСН/ПСН товары, работы, услуги, поступившая при АвтоУСН; опубликовано 27.03.2026, позиция согласована с Минфином
- Закон № 17-ФЗ на сайте ФНС: файл со списком поправок до 29.10.2024 — части 1.3–1.4 и 2 статьи 1, часть 1 статьи 2 — территория, аренда и налоговый учёт; часть 2 статьи 10 — первый период; пункт 3 части 1 статьи 14 — ручной ввод; часть 5 статьи 15 — поздние ошибки; датированный файл не является полной текущей сводной редакцией
- Меганорм: воспроизведение закона № 17-ФЗ, редакция 28.11.2025 с действием с 01.01.2026 — сопоставление территориальных частей статей 1–2 и статей 9–10,14–15; правовой издатель, не официальное опубликование и не индивидуальное заключение
- ФНС: вопросы и ответы об АвтоУСН — территория эксперимента — ответ1: отдельно Сириус и Байконур с 01.01.2025; текущий список по тематическому ресурсу, не весь Казахстан или Узбекистан
- ФНС: изменения налогов в 2026 году, раздел АвтоУСН — с 01.01.2026 проценты ИП по вкладам/остаткам в банках РФ вне базы АвтоУСН; НДФЛ отдельно
- ФНС: проценты ИП по депозитам — правила с 2026 года, 05.05.2026 — НДФЛ по статье 214.2 с превышения необлагаемой суммы, даже при вкладе в статусе ИП; архивное разъяснение; фактическую обработку конкретной операции в личном кабинете проверяют отдельно
- ФНС: письмо от 12.05.2026 № СД-36-3/3880@ о личных текущих счетах — опубликовано 14.05.2026, согласовано с Минфином 29.04.2026; личные нужды отдельно от расчётных счетов предпринимателя и ограничения пункта 29 части 2 статьи 3
Об этом материале
Материал подготовлен редакцией БухПоиск. Источники и границы выполненной проверки указаны в соответствующем разделе. Статья носит информационный характер и не заменяет консультацию бухгалтера.
Редакционное обновление: 2026-10-23. Проверенные правила и границы проверки указаны в разделе источников; применимость к вашему бизнесу сверяйте отдельно.
Нужна помощь бухгалтера?
Опишите задачу — регулярная работа, разовый вопрос или прошлые периоды. Условия обсуждают после уточнения вводных.
Описать задачу