Кратко
Стоимость штатного бухгалтера за год складывается из начисленных выплат работнику, взносов работодателя, программ, рабочего места, замещения и разовых расходов на подбор и запуск. НДФЛ, удержанный из начисленной зарплаты, не добавляют к ней второй раз. Универсальный процент взносов для всех работодателей не подходит: нужен расчёт по применимым правилам. Ниже — структура бюджета и условный пример, а не исследование зарплат или предложение исполнителя.
Что именно считаем: одного сотрудника и один год
Эта страница помогает оценить штатного специалиста. Она не содержит средней зарплаты по России или актуальных вакансий. Для расчёта возьмите свою должностную задачу, согласованную начисленную зарплату и период работы. Укажите город, формат присутствия и дату исходных данных.
Если сравниваете работу с внешней компанией, сначала приведите задачи и сроки к одному составу. Как читать тариф и доплаты, описано в отдельной статье о стоимости бухгалтерских услуг.
Какие данные собрать до расчёта
| Поле | Что зафиксировать | Где взять |
|---|---|---|
| Роль и нагрузка | Участки, объём первички, сотрудников, режимы, НДС, места работы и ожидаемые сроки. | Должностная задача и фактические операции бизнеса. |
| Начисленные выплаты | Зарплата до удержаний, премии, отпускные и другие планируемые выплаты за тот же период. | Кадровые условия и расчёт выплат; не смешивать суммы «на руки» и до НДФЛ. |
| Взносы | Применимые тарифы, база и отдельный расчёт взносов на травматизм. | Расчёт по статусу работодателя и условиям выплат. |
| Программы и техника | Лицензии, поддержка, отчётность, справочные системы, рабочее место. | Ваши договоры и предложения с датой и составом. |
| Замещение и запуск | Период подмены, подбор, ввод в работу, передача базы. | Согласованный план и сметы; исключить уже учтённые суммы. |
Нагрузка определяет роль и бюджет
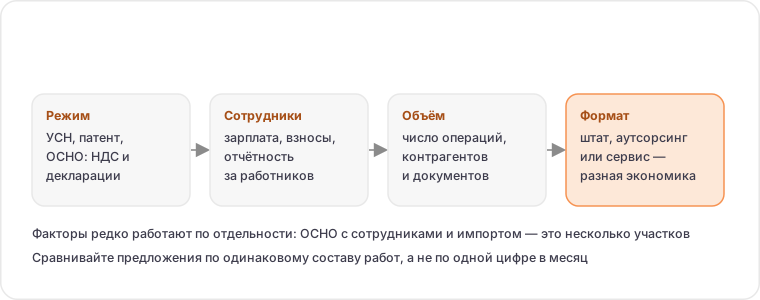
До обсуждения оклада определите, нужен ли один бухгалтер на все участки, специалист по первичке или руководитель учёта. Перечень операций важнее названия вакансии: зарплата, НДС, импорт, производство и несколько юридических лиц требуют разной работы.
Отметьте задачи, которые останутся у собственника, кадровика или внешнего консультанта. Если один человек не покрывает нужный участок, добавьте стоимость его выполнения отдельно. Полная занятость сама по себе не доказывает достаточность компетенций.
Формула бюджета и защита от двойного счёта
Денежный бюджет года = начисленные выплаты + взносы работодателя + программы + рабочее место + дополнительное замещение + подбор и запуск. Формула — управленческий способ собрать свои затраты. Она не рассчитывает налоговые базы и не определяет признание расходов в бухгалтерском или налоговом учёте.
Если исходная зарплата указана до удержаний, НДФЛ уже находится внутри этой суммы: его удерживают из дохода работника. При сумме «на руки» сначала нужен расчёт начисления с учётом обстоятельств сотрудника, а не универсальное деление на один коэффициент.
Взносы считайте отдельно по применимому тарифу и базе. ФНС различает общий и пониженные тарифы. Выбор зависит от условий работодателя. Взносы на травматизм также должны попасть в бюджет по своему расчёту. Не прибавляйте автоматически один процент ко всем выплатам.
- Если годовой фонд уже включает отпускные и премии, не добавляйте их повторно.
- Стоимость подмены — отдельная сумма только при дополнительном расходе на другого исполнителя.
- Для денежного бюджета учитывайте покупку техники; не прибавляйте к ней ещё и амортизацию той же покупки.
- Если лицензия или место уже оплачены на весь бизнес, определите дополнительный расход на эту роль и покажите метод распределения отдельно.
Условный пример: бюджет первого года
Все числа ниже учебные. Они не являются зарплатной статистикой, тарифом, предложением или расчётом обязательных взносов. Предположим, выплаты за год уже спланированы, а сумму взносов пользователь внёс из отдельного расчёта.
Расчёт: 1 200 000 + 345 000 + 48 000 + 24 000 + 60 000 + 40 000 = 1 717 000 ₽. Среднее за месяц получается делением на 12, но реальные платежи по месяцам могут отличаться.
Если во втором году не повторяются только подбор и запуск, при остальных неизменных учебных вводных бюджет составит 1 677 000 ₽. Это сценарий, а не прогноз: фактические выплаты, тарифы, лицензии и подмена пересматриваются.
| Статья | Условная сумма за год | Как исключить повтор |
|---|---|---|
| Начисленные выплаты работнику | 1 200 000 ₽ | Включая предусмотренные в примере отпускные и премии; НДФЛ внутри этой суммы. |
| Взносы работодателя, включая травматизм | 345 000 ₽ | Условный вход из отдельного расчёта, не результат умножения на универсальную ставку. |
| Программы и сопровождение | 48 000 ₽ | Только относящийся к этой роли дополнительный бюджет. |
| Рабочее место | 24 000 ₽ | Один способ учёта денежного расхода. |
| Дополнительное замещение | 60 000 ₽ | Расход на другого исполнителя, не повтор отпускных основного работника. |
| Подбор и запуск | 40 000 ₽ | Разовая сумма первого года. |
| Итого первый год | 1 717 000 ₽ | Сумма шести строк; условно 143 083,33 ₽ в среднем за месяц. |
Что держать отдельно от суммы денежных платежей
Время руководителя на контроль, согласование и обучение полезно оценивать, но это не новый счёт к оплате. Покажите его отдельно в часах. Денежную оценку часа подписывайте как управленческое допущение, чтобы не смешивать её с фактическими выплатами.
- Риски пропуска срока или потери данных не превращайте в выдуманный средний штраф.
- Налоговый эффект расходов и возможные вычеты не смешивайте с суммой денежных платежей без отдельного расчёта.
В сравнении моделей сначала покажите деньги к оплате по одному периоду. Затем отдельной строкой — время бизнеса, покрытие участков и ограничения. Если налоговый эффект существенен, поручите его расчёт специалисту и подпишите условия.
Внутренние расходы, которые останутся и при аутсорсинге, нужно учитывать в обеих моделях одинаково. Нельзя приписывать всей альтернативе расходы офиса, которые бизнес понесёт в любом случае.
- Часы руководителя на согласование и контроль.
- Работа сотрудников по сбору первичных документов.
- Поддержка и хранение базы, остающиеся у бизнеса.
- Внешняя экспертиза по участкам за пределами выбранного формата.
Как сравнить штат с другими форматами
Форматы сравниваются по одинаковой задаче и периоду. Сервис не равен человеку, который проверяет исходные документы; команда не означает автоматического включения любых работ. Подмена и ответственность зависят от согласованных условий.
| Критерий | Онлайн-сервис / инструмент | Удалённый / приходящий бухгалтер | Аутсорсинг (команда) | Штатный бухгалтер |
|---|---|---|---|---|
| Кто выполняет работу | Пользователь с функциями программы. | Выбранный специалист по договорённости. | Исполнители по согласованным участкам. | Работник в рамках трудовой функции. |
| Денежный бюджет | Подписка и отдельно оплаченная помощь. | Вознаграждение и согласованные доплаты. | Тариф, доплаты, запуск и расходы, оставшиеся у бизнеса. | Начисленные выплаты, взносы, рабочее место, программы, замещение и запуск. |
| Непрерывность | Доступность сервиса и человек, который им пользуется. | Заранее согласованная подмена. | Проверенный порядок замещения и доступа к базе. | План замены на отпуск, болезнь и увольнение. |
| Границы и ответственность | Функции сервиса и условия договора; исходные данные кто-то проверяет. | Перечень работ, сроки, доступы и порядок исправлений. | Распределение задач, сроки, порядок исправлений и передачи базы. | Трудовая функция, внутренний контроль и применимые правила ответственности. |
Как привести внешнее предложение к тому же периоду
Возьмите письменное предложение на тот же перечень задач: операции, сотрудников, режимы, отчётность, сроки и подмену. Добавьте подтверждённые доплаты и разовые работы. Программы, первичка и внутренний контроль, остающиеся у бизнеса, не должны исчезать из сравнения.
Не делайте вывод о более дешёвом формате по одному тарифу «от». Если по предложению неизвестны лимиты, стоимость превышения или состав работ, отметьте пробел и запросите уточнение. Сбор реальных предложений по одинаковому заданию — отдельная работа; здесь такие предложения не публикуются.
Проверка нагрузки и замещения перед наймом
Пройдите с кандидатом обычный месяц и период сдачи отчётности. Уточните, какие документы он ожидает, когда сообщает о расхождениях, кто согласует платежи и как передаёт дела при отсутствии.
Если требуется внешний консультант по отдельной теме, включите его работу в план заранее. Для передачи базы, доступов и незакрытых вопросов используйте реестр передачи дел.
Пять ошибок, из-за которых бюджет несопоставим
- Сравнивают зарплату «на руки» с полным счётом внешней компании.
- Добавляют удержанный НДФЛ поверх уже начисленной зарплаты.
- Одновременно учитывают годовой фонд с отпускными и те же отпускные второй строкой.
- В одной модели учитывают запуск и замещение, а в другой их пропускают.
- Смешивают расходы разных лет, валют, объёмов работ или налоговых условий.
Скачать шаблон исходных данных для бюджета
Скачать шаблон расчёта — TXT. В нём есть состав роли, период, статьи затрат, источник каждой суммы и отдельное поле для времени руководителя. Файл пустой; учебные суммы в него не перенесены.
Заполняйте отсутствующую статью нулём только после проверки, что расхода действительно нет. Неизвестную сумму оставляйте помеченной как неизвестная; неполный бюджет нельзя представлять как окончательную стоимость.
Когда пересчитывать бюджет
Пересмотрите расчёт при изменении нагрузки, зарплатных условий, тарифов, программ или схемы замещения. Храните дату и источник каждой суммы: это позволяет понять, что изменилось, и обсуждать решение на одинаковых вводных.
Выбор штата определяется не только суммой: проверьте, что нужные задачи покрыты и результат можно контролировать. Для ИП с небольшим объёмом начните с дерева выбора формата учёта.
Частые вопросы
Сколько стоит штатный бухгалтер работодателю?
Единого значения нет. За выбранный период складывают начисленные выплаты, взносы работодателя, программы, рабочее место, дополнительное замещение и разовые расходы. В статье приведён учебный бюджет, а не рыночная зарплата.
Нужно ли прибавлять НДФЛ к окладу?
К начисленной зарплате до удержаний НДФЛ повторно не добавляют: налог удерживают из дохода работника. Если известна только сумма на руки, сначала рассчитывают начисление по обстоятельствам сотрудника.
Можно ли считать взносы одинаковым процентом для всех?
Нет. Нужны применимые тарифы, база и условия выплат; взносы на травматизм учитываются отдельно. Для бюджета используйте результат корректного расчёта, а не универсальную надбавку.
Как учесть отпуск бухгалтера?
Если годовой фонд выплат уже включает отпускные, их не добавляют повторно. Дополнительные выплаты заменяющему исполнителю учитывают отдельно, если такой расход планируется.
Почему первый год может стоить дороже?
В первый год могут быть разовые расходы на подбор, настройку и передачу дел. Отметьте их отдельно; повторяемость расходов и суммы следующего года нужно проверить, а не переносить автоматически.
Как сравнить штатного бухгалтера с аутсорсингом?
Сопоставьте один период, одинаковые участки, объём операций, сроки, подмену и обязанности бизнеса. К подтверждённому внешнему предложению добавьте согласованные доплаты и оставшиеся внутренние расходы.
Входит ли время руководителя в денежный бюджет?
Часы руководителя полезно учитывать отдельно. Их условная денежная оценка не равна дополнительному платежу и должна быть подписана как управленческое допущение.
Источники и нормативные основания
ФНС подтверждает удержание НДФЛ из дохода работника и различия тарифов страховых взносов. Состав управленческого бюджета и арифметика условного примера разработаны редакцией. Источники не подтверждают зарплаты, цены исполнителей или учебную сумму взносов. СФР отдельно описывает применимость тарифа взносов на травматизм; конкретный тариф работодателя здесь не рассчитывается. 17 октября 2026 года перечитаны перечисленные материалы ФНС и СФР по этим вопросам; это не проверка всех норм для конкретного работодателя.
- ФНС: налог на доходы физических лиц — удержание налога агентом из доходов налогоплательщика
- ФНС: изменения в страховых взносах с 2026 года — общие и пониженные тарифы, предельная база; необходимость определить применимые условия
- СФР: взносы на травматизм — применимость тарифа в 2026 году — отдельный расчёт взносов на несчастные случаи и профзаболевания по применимому тарифу работодателя; не подтверждает учебную сумму
Дата проверки указанных оснований: 2026-10-17.
Об этом материале
Материал подготовлен редакцией БухПоиск. Источники и границы выполненной проверки указаны в соответствующем разделе. Статья носит информационный характер и не заменяет консультацию бухгалтера.
Редакционное обновление: 2026-10-17. Точные суммы, сроки и применимость правил к вашему бизнесу сверяйте по первоисточникам или с бухгалтером.
Нужна помощь бухгалтера?
Опишите задачу — регулярная работа, разовый вопрос или прошлые периоды. Условия обсуждают после уточнения вводных.
Описать задачу